


アマゾン株価見通し:時価総額が初めて3兆ドルに達した後も上昇は続くか?



AIポッドキャスト


アマゾン(AMZN)は、2026年第2四半期決算が市場予想を大幅に上回り、時価総額3兆ドルを突破した。AWSの売上高は前年同期比37%増と成長が加速し、営業利益の約6割を創出している。JPモルガンはAI需要と堅調な受注残を背景に目標株価を365ドルへ引き上げた。一方で、巨額の設備投資によるフリーキャッシュフローの赤字転換はリスク要因であり、今後の資本効率とデータセンターの稼働率が注目される。株価は主要移動平均線を上回り強気基調だが、持続的な上昇には成長と収益性の両立が不可欠である。
TradingKey - アマゾン( AMZN)が、時価総額3兆ドルクラブに正式に仲間入りしました。
市場予想を上回る2026年第2四半期決算や、クラウド事業「AWS」の成長加速、旺盛なAI需要が追い風となり、アマゾンの株価は決算発表後に急騰しました。8月3日、アマゾンの株価は終値で284.02ドルを記録し、同社の時価総額は初めて3兆ドルを突破しました。これにより同社は、エヌビディア、アップル、マイクロソフト、アルファベットに続き、この節目に到達した新たな上場企業となりました。
一方、JPモルガン( JPM)は、アマゾンの目標株価を330ドルから365ドルに引き上げ、投資判断の「オーバーウェイト」を据え置きました。
277.42ドルから365ドルへの上昇は、アマゾンの株価に依然として約32%の上昇余地があることを意味しています。現在の発行済株式数に基づくと、株価が365ドルに達した場合、アマゾンの時価総額は4兆ドルに迫ることになります。
アマゾンの時価総額が3兆ドルに達した理由
アマゾンの時価総額が3兆ドルを突破した。最も直接的な材料となったのは、市場予想を大幅に上回った第2四半期決算であり、特にAWSが力強い成長を再び示したことである。
アマゾンが発表したデータによると、2026年第2四半期の売上高は前年同期比20%増の2006億ドル、営業利益は同43%増の275億ドルとなった。AWSの売上高は前年同期比37%増の422億ドルに達し、過去18四半期で最も高い伸び率を記録した。
財務指標 | 2026年第2四半期実績 | 前年同期比 |
売上高 | 2006億ドル | 20%増 |
営業利益 | 275億ドル | 43%増 |
AWS売上高 | 422億ドル | 37%増 |
AWS営業利益 | 166億ドル | 約63%増 |
北米部門売上高 | 1162億ドル | 16%増 |
広告売上高 | 198億ドル | 26%増 |
AWSはアマゾンの売上高全体の約5分の1を占めるに過ぎないが、営業利益では166億ドルをもたらし、同社全体の営業利益の約60%に貢献した。これは、AWSの成長が加速しているだけでなく、収益性も同時に向上していることを意味している。
AWSの成長を主に牽引したのは、従来の企業ワークロードのクラウド移行と、生成AI(人工知能)によって生み出された新たなコンピューティング需要である。アマゾンは、AWSのAIおよび半導体事業を合わせた年換算売上高が250億ドルを突破し、3桁台の成長を維持していると明らかにした。
TrainiumやGravitonといった独自開発の半導体も、アマゾンのクラウド事業における重要な競争ツールとなっている。半導体の内製化を通じて、アマゾンはコンピューティングコストを一部抑制すると同時に、クラウドサービスの価格競争力と利益率を高めることができる。
AWSに加え、アマゾンの小売および広告事業も改善している。第2四半期の広告売上高は前年同期比26%増となり、北米小売事業の営業利益は91億ドルに増加、国際部門も黒字を維持した。クラウドコンピューティング、広告、小売における同時並行での効率向上が、アマゾンの長期的な収益力に対する市場の信頼を一段と高めている。
アマゾン株は上昇を続けられるか?
アマゾンの株価が上昇の勢いを維持できるかどうかは、AWSが高度成長を維持できるか、そしてAI関連の設備投資がリターンを生み出し続けられるかどうかに大きく依存しています。
JPモルガンは、主にAWSの成長加速、クラウド契約の増加、およびAI需要の拡大を理由に、アマゾンの目標株価を365ドルに引き上げました。第2四半期において、AWSの残存履行義務(RPO)は前四半期比36%増の4960億ドルに達し、これは前年同期の約2.5倍の水準に相当します。
この膨大な受注残により、AWSの将来の収益の見通し(可視性)が高まっています。企業がAIアプリケーションの導入を加速させるなか、クラウド顧客はモデルのトレーニングだけでなく、推論、データ分析、スマートオフィスサービスを長期的に実行する必要があります。これらのアプリケーションの継続的な性質は、AWSに、より安定した収益源をもたらすと期待されています。
JPモルガンはまた、AWSの利益率の改善が引き続きアマゾン全体の収益成長を牽引すると予想しています。第2四半期におけるAWS of 営業利益率は約39.4%でした。今後、売上高成長率が30%前後を維持する一方で、利益率を40%近い水準に維持できれば、アマゾンの1株当たり利益(EPS)にはさらなる上方修正の余地が依然として残されています。
しかし、アマゾンはAI需要に応えるために巨額の支出も行っています。同社は、主にデータセンターの建設、サーバーの調達、ネットワークインフラの拡張、および独自チップの開発を目的として、2026年の設備投資計画を約2000億ドルから2200億ドルに引き上げました。
これらの投資はAWSの成長を牽引しているものの、フリーキャッシュフローを大幅に圧迫しています。過去12か月間で、アマゾンの営業キャッシュフローは33%増の1614億ドルに達したものの、フリーキャッシュフローは、主に有形固定資産への支出が661億ドル増加したことにより、前年同期の182億ドルの黒字(流入)から76億ドルの赤字(流出)に転じました。
したがって、投資家は単にAWSの売上高だけでなく、新規データセンターの稼働率、設備投資の伸び率、およびフリーキャッシュフローの回復にも注目するでしょう。もし減価償却費、エネルギーコスト、サーバーコストが上昇し続ける一方でAWSの成長が鈍化すれば、アマゾンの株価バリュエーションの上昇余地は制限される可能性があります。
出所:TradingView
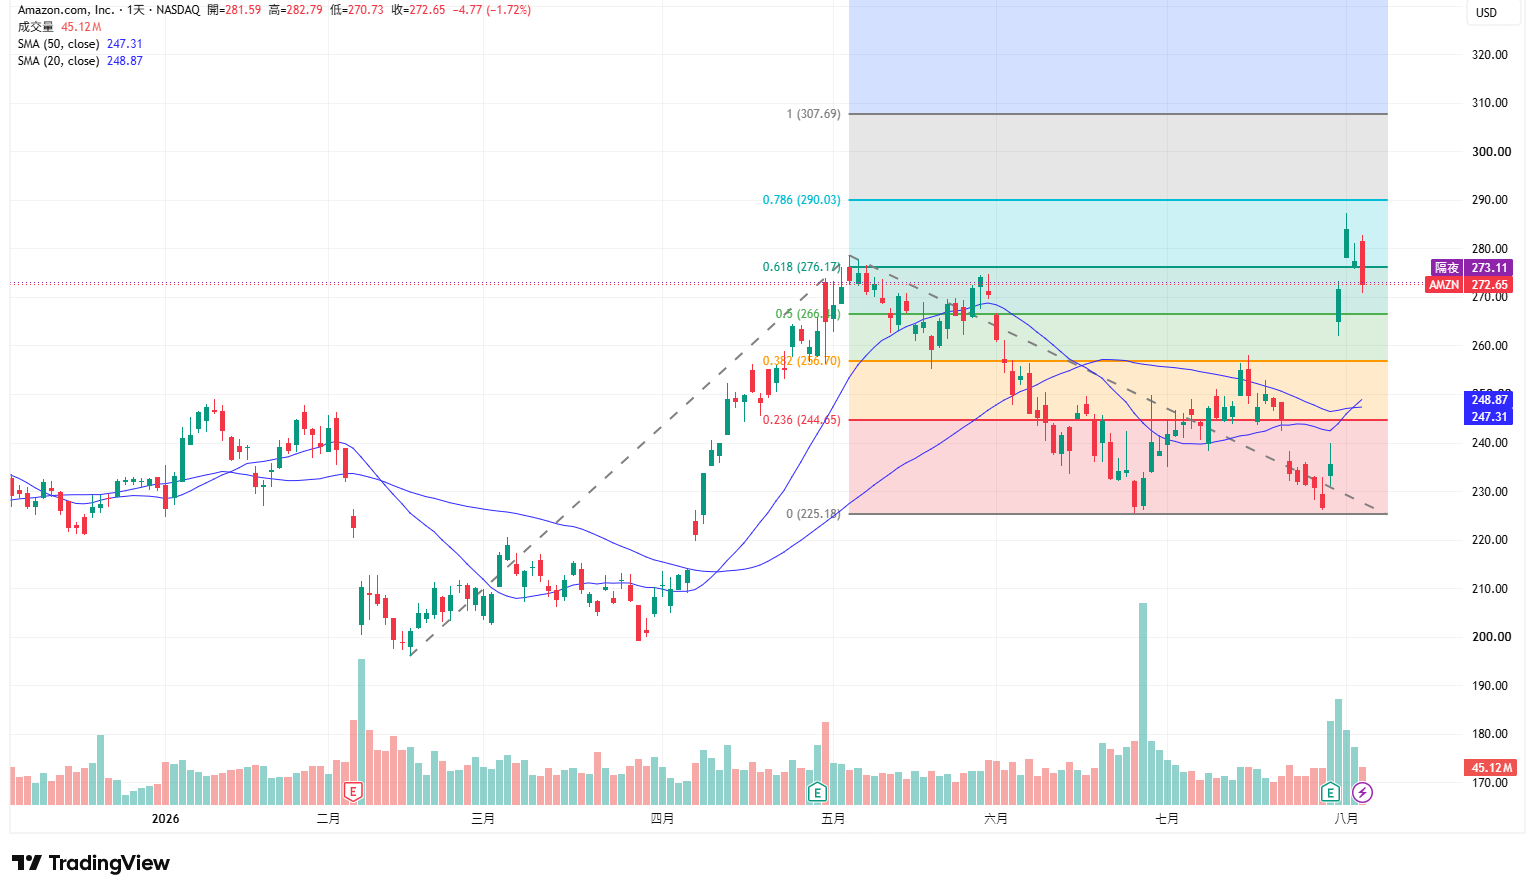
テクニカル的な観点から、アマゾンは安値の225.19ドルから反発し、出来高を伴って下降トレンドラインを上抜けました。8月5日時点で株価は272.65ドルで取引されており、20日移動平均線(248.87ドル)と50日移動平均線(247.31ドル)の双方を上回って推移していることから、中短期的に強気な傾向にあることを示しています。
上値の抵抗レベルはそれぞれ276.17ドル、290.03ドル、307.69ドルにあり、下値の重要な支持レベルは266.44ドル、256.70ドル、244.65ドル、225.19ドルに位置しています。
アマゾンの終値が276.17ドルを回復して290.03ドルを上抜ければ、上昇トレンドが確定し、307.69ドルを目指す道が開かれることになります。逆に、株価が266.44ドルを下回った場合、256.70ドルの節目を再びテストする可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。
おすすめ記事











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。