


PLTR株価予想:好決算を受け短期的に200ドル突破へ



AIポッドキャスト


パランティアの第2四半期決算は、AI需要の拡大を背景に売上高・利益が市場予想を大幅に上回り、通期見通しも上方修正された。米国市場では民間・政府部門ともに急成長を遂げ、高マージンなソフトウェア事業が収益性を高めている。市場は同社をAI導入の重要インフラと評価し強気だが、株価の急騰に伴う高いバリュエーションはリスク要因でもある。今後は民間向け需要の継続的な拡大と、継続的な利益成長による高水準な評価の正当化が焦点となる。技術的には強気モメンタムが維持されており、170ドルの突破がさらなる上昇の鍵となる。
TradingKey - 最近、パランティア( PLTR)は、最新の決算発表を受けて株価が急伸し、火曜日には30%近く急騰しました。同社の最新の四半期決算では、人工知能プラットフォーム(AIP)に対する需要が拡大し続けていることが示され、米国の民間部門および政府部門のビジネスがともに急速な成長を維持しました。一方、同社は通期の売上高見通しを引き上げ、投資家がPLTRの長期的な成長見通しに対する期待を再び高めることとなりました。
PLTR株が上昇している理由は?
パランティアの最近の株価急騰の背景にある主な理由は、最新決算において同社のAI事業の商業化が加速していることが示され、売上高の伸びと収益性の双方が市場予想を上回ったことにある。
最新の決算報告によると、パランティアの第2四半期の売上高は前年同期比約93%増の19億4,000万ドルに達し、アナリスト予想の18億1,000万ドルを上回った。調整後1株当たり利益(EPS)は0.41ドルとなり、市場予想の0.34ドルを上回った。同社はまた、通期の売上高見通しを81億5,000万〜81億5,800万ドルに上方修正し、従来の予測から大幅に引き上げた。
事業構造の観点からは、米国市場が引き続きパランティアの主な成長源となっている。第2四半期における同社の米国売上高は前年同期比で100%以上増加し、約15億7,000万ドルとなった。このうち、米国の商業部門売上高は前年同期比149%増 of 約7億6,400万ドルに達し、民間企業によるパランティアの人工知能プラットフォームへの需要拡大を反映した。一方、防衛、政府向けデータ分析、およびAI意思決定システムへの需要が引き続き受注の伸びを牽引したことで、米国政府部門向け事業の売上高は前年同期比約90%増の8億900万ドルとなった。
パランティアのアレックス・カープ最高経営責任者(CEO)は、単にモデルの検証段階にとどまるのではなく、AIを活用して業務効率を向上させようとする企業がますます増えているため、同社は人工知能アプリケーションの急速な展開フェーズに入りつつあると述べた。
さらに、市場の注目を集めているもう一つの変化は、「ソブリンAI」に対する需要の高まりである。企業や政府機関がデータセキュリティをより重視し、独自の環境にAIシステムを導入しようとする中で、パランティアのプラットフォームの優位性が改めて注目を集めている。同社はこれまでにも、エヌビディア( NVDA)などの企業と提携し、AIインフラのエコシステム構築を強化してきた。
収益性の面でも、パランティアは強力なキャッシュ創出力を維持し続けている。第2四半期における同社の調整後フリーキャッシュフローは約12億2,000万ドルに達しており、AIソフトウェア事業が高マージンなモデルを確立しつつあることを示している。
PLTR株は上昇を続けられるか
長期的視点から、機関投資家はAIソフトウェア分野におけるパランティアの成長ポテンシャルに対して引き続き強気姿勢を維持しているものの、その高いバリュエーションは、今後の株価推移が継続的な決算実績の達成に依存せざるを得ないことも意味している。
ウォール街のアナリストは、パランティアの最大の成長余地は企業向けAIアプリケーションの普及拡大にあるとみている。企業がAIの初期の試行段階から本格的な導入段階へと移行するなか、AIの迅速な導入を支援できるソフトウェア企業はより高い価値を享受する可能性がある。バンク・オブ・アメリカなどの金融機関は「買い」の投資判断を維持しており、目標株価は最高で255ドルに設定している。
ウェドブッシュのアナリスト、ダン・アイブス氏は、以前からパランティアに対して強気の見方を維持しており、同社をAIアプリケーション分野における主要な恩恵企業とみなしている。同社のAIPプラットフォームは、企業向けAI導入における重要なインフラの一つになると期待されている。
しかし、一部の金融機関はバリュエーションのリスクに注意するよう投資家に警鐘を鳴らしている。パランティアの株価は近年大幅に上昇しており、市場における現在の評価は従来の同業ソフトウェア企業を大きく上回っている。これは、今後の株価上昇には売上高の成長だけでなく、市場予想を継続的に上回る利益成長が必要になることを意味している。
今後の成長を見据える上で、投資家は以下の3つのポイントに注目する必要がある。
第一に、米国の民間向け売上高が引き続き急速な成長を維持できるか否かである。現在、米民間向けビジネスはパランティアで最も急速に成長している事業セグメントとなっている。企業のAIアプリケーション需要が拡大し続ければ、同社は民間顧客数と契約規模をさらに拡大できる見通しだ。
第二に、政府向けビジネスの安定性が維持されるか否かである。パランティアは長年にわたり政府や国防市場に深く食い込んでおり、政府契約は高い安定性を提供している。世界的な国防デジタル化や軍事AIアプリケーションの需要が上昇し続ければ、今後も同社の売上高を支える要因となる。
第三に、AIソフトウェアのビジネスモデルが継続して規模を拡大できるか否かである。ハードウェア需要に依存するAI半導体企業と比較して、パランティアの強みはソフトウェアを主体とするビジネスモデルにある。企業顧客が一度長期的な利用習慣を確立すれば、同社の収益の持続可能性はさらに高まることになる。
PLTR株価テクニカル分析
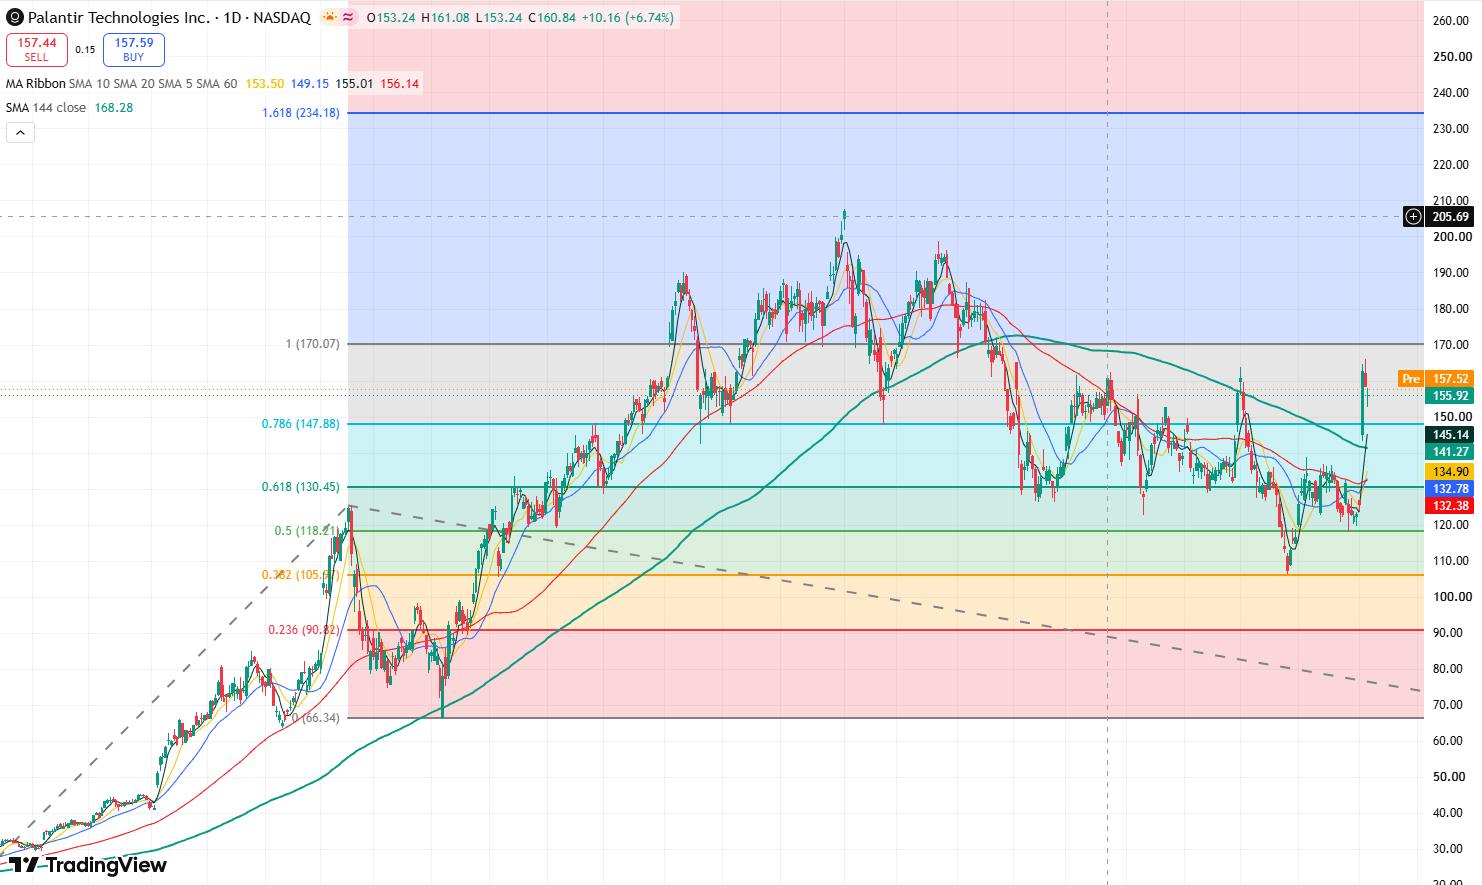
PLTRの日足株価チャート、出所:TradingView
PLTRの日足株価チャートを見ると、市場予想を上回る決算を受けて、株価は火曜日に30%近く急騰した。株価は窓を開けて上昇し、144日移動平均線の抵抗線を上抜けたことで、市場の強気モメンタムは大幅に高まった。
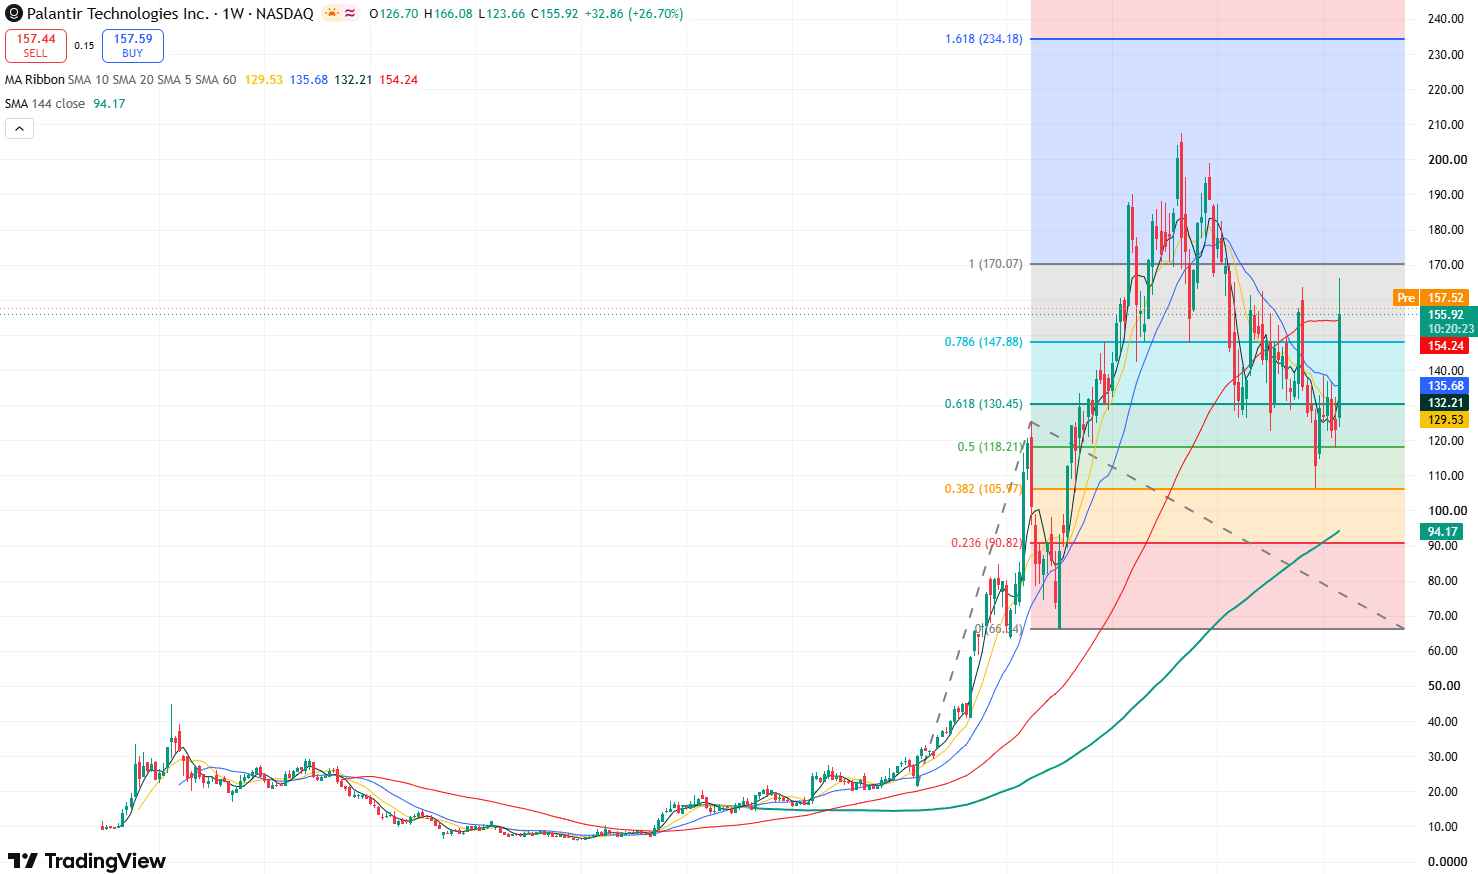
PLTRの週足株価チャート、出所:TradingView
PLTRの週足株価チャートを見ると、株価は60週移動平均線の抵抗線を突破し、強気モメンタムをさらに強めている。上値で注目すべき主要な抵抗線は170ドルだ。この水準を上抜ければ、200ドルの大台に向けた上値余地が広がり、フィボナッチ・エクステンション1.618倍の水準である234ドルを試す可能性が出てくる。
下値については、株価が売り圧力にさらされて170ドルを下回る水準まで押し戻された場合、短期的には130ドルの支持線を試す可能性があり、さらに下げれば120ドルの支持線に向けて下落することも考えられる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。