


グーグル、テスラ決算後の急落でNasdaqが2%下落:なぜSKハイニックス、マイクロンなどメモリ株は依然として逆行高なのか?



AIポッドキャスト


Eastern Time July 23の米国市場では、主要3指数が下落した。GoogleとTeslaが巨額の設備投資を背景にフリーキャッシュフローが赤字転落したことを嫌気したが、AIハードウェア需要を反映し半導体関連株は逆行高となった。巨大テック企業の設備投資はAIインフラの先行投資とみなされ、メモリ半導体等の上流セクターには追い風が続く。市場の一部には設備投資過多への懐疑論もあるが、専門家は需給逼迫が続くとの見解を示し、インフラ構築は未だ初期段階であるとして、AI関連投資の長期的な優位性を強調している。

TradingKey - 米東部時間7月23日、米国株式市場は主要3指数が揃って下落した。グーグル( GOOGL)とテスラ( TSLA)が第2四半期決算を発表し、両社ともにフリーキャッシュフローが赤字に転落したほか、巨額の設備投資が株価の重荷となった。しかし、セクターレベルではパフォーマンスが分かれ、メモリ半導体関連株は逆行高となり、フィラデルフィア半導体株指数は0.09%微増した。
執筆時点で、ダウ工業株30種平均は1.02%下落して51,683.54ポイント、Nasdaq総合指数は1.95%下落して25,189.19ポイント、S&P500種株価指数は1.07%下落して7,418.67ポイントとなっている。
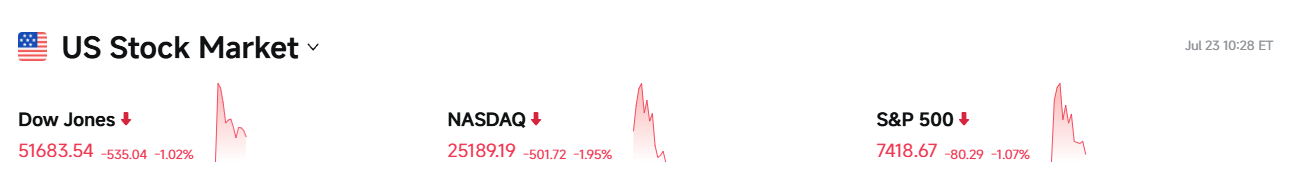
[主要3指数の推移チャート、出所:FutuBull]
セクター別では、超大型ハイテク株が軒並み下落した一方で、設備投資の拡大が追い風となるAIハードウェア関連株が逆行高となった。
クラウドプロバイダーでは、グーグル(GOOGL)が6.79%下落、アマゾン( AMZN)が4.14%下落、メタ・プラットフォームズ( META)が3.40%下落、マイクロソフト( MSFT)が1.64%下落した。
メモリ半導体関連株では、SKハイニックスADR( SKHY)が6.3%上昇、マイクロン( MU)が3.3%上昇、サンディスク( SNDK)が1.9%上昇した。
AI産業チェーンの上流セクターと下流セクターの間で株価が二極化した背景には、設備投資(CAPEX)の波及経路がある。市場では、グーグルやテスラによる巨額のAI関連設備投資こそが、AIハードウェア株の逆行高を牽引する核心的な論理(コアロジック)であると受け止められている。
これまで市場では、AIサーバーの展開には高帯域幅メモリ(HBM)、DRAM、NAND型フラッシュメモリ、ストレージデバイスによるサポートが不可欠であるというコンセンサスが形成されていた。しかし、クラウドプロバイダーなどの上流の巨大テック企業が設備投資を拡大し続けるかどうかについては、常に意見が分かれていた。
グーグルとテスラの決算はこの不確実性を完全に払拭した。両社の巨額の設備投資は、本質的にAIの計算能力インフラへの先行投資である。この投資は、最終的に産業チェーンに沿って段階的にメモリ半導体やサーバーハードウェアなどの上流セクターへと波及していく。財務データによると、グーグルの第2四半期の設備投資額は前年同期比でほぼ倍増となる449億ドルに達し、その大部分がサーバー、データセンター、およびネットワークインフラの構築に充てられた。
メモリ半導体の供給逼迫と計算資源の不足が続くなか、設備投資が拡大すればするほど、ハードウェアサプライヤーへの注文は堅調になる。これこそが「ハイテク株の下落、AIハードウェア株の上昇」という二極化の背景にある論理だ。ハイパースケーラーと呼ばれる巨大クラウドプロバイダーがデータセンターの拡張を続けるなか、市場ではメモリ半導体メーカーが価格交渉力の強化と持続的な高需要から直接恩恵を受けると期待されている。
モルガン・スタンレーのアンドリュー・スリモン氏は水曜日、メモリ半導体と計算能力は予見可能な将来にわたって供給不足が続くと指摘し、データセンター向けの巨額の設備投資に対する市場の懐疑論が根強いなかでも、AI関連投資に対する前向きな見通しを強調した。
スリモン氏は、ウォール街は現在も依然としてAIインフラの短期的な投資コストに焦点を当てているが、テック企業は長期的な需要を取り込むために積極的に投資を行っていると述べた。「メモリ半導体は不足しており、計算能力も不足している」と、スリモン氏は率直に語った。「この不足がすぐに解消されるとは思わない」。
同氏はさらに、供給側が継続的に成長するAIインフラの需要にまだ追いついていないとの見解を示し、投資家は希少性のある分野に注力すべきだと提言した。今年初めに一部のメモリ半導体株に過熱の兆候が見られたことは認めつつも、最近の調整によってバリュエーションはより魅力的になっていると指摘した。
同時に、スリモン氏は現在のAI設備投資サイクルをドットコムバブルやコモディティサイクルの崩壊局面と比較することを否定し、ドットコムバブルの終焉は供給が需要に追いついた後にのみ発生したと指摘した。そして、現在の業界の状況は、AIインフラ構築の波がまだ初期段階にあることを示しているとした。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。