


AIセクターの調整後、資金は新たな確実性を模索:半導体製造装置株は次の主要テーマとなるか?



AIポッドキャスト


AI市場は、GPU需要主導の第一段階から、半導体サプライチェーン全体の生産能力を拡張する第二段階へ移行した。MicronやSK Hynix等の設備投資増は、製造装置メーカーへ長期的かつ持続的な収益をもたらす。特定チップに依存しないアプライド・マテリアルズ、ラムリサーチ、KLAは、先端ロジック・HBM・パッケージングの進化を背景に不可欠な存在となる。ただし、装置需要も景気循環やバリュエーション調整の影響を受けるため、今後の決算で設備投資計画と利益成長が検証される必要がある。
7月以降、米国株式市場を大幅な上昇へと牽引してきたAI取引は、突如として冷え込みを見せている。
そのきっかけとなったのは、バリュエーションが高まっていたテクノロジー株の利益確定売りと、決算シーズンの接近に伴う市場のAI投資利益率(ROI)への再評価である。今年上半期の急速な上昇を経て、半導体、メモリ、AIインフラ関連株は顕著なボラティリティに見舞われた。フィラデルフィア半導体株指数(SOX指数)は高値から反落し、Micron、AMD、Intel、および複数の製造装置株は、それぞれ一時的に大幅な下落を記録した。市場の最大の懸念事項も変化しており、投資家はもはや単にAI需要がどこまで拡大するかを問いかけるだけではなくなった。その代わりに、現在の高いバリュエーションが将来の収益によって正当化できるのか、クラウドプロバイダーの設備投資が急速な拡大を維持できるのか、そしてサプライチェーン全体の収益性が株価の上昇ペースに追いつくことができるのかを、改めて見極めようとしている。
しかし、これはAI投資サイクルが終了したことを意味するものではない。
それどころか、現在は「AI」の名がつくものを手当たり次第に買う局面から、実際の受注や確かな収益を見極める局面への過渡期に近いと言える。前段階において、市場は思惑による将来性にプレミアムを支払うことを厭わなかったが、収益の検証期に入るにつれ、投資家は誰が安定して受注を獲得できるのか、誰が代替不可能な技術的参入障壁(モート)を有しているのか、そして誰の収益が単一のチップや特定の顧客だけに依存していないのか、といった点に注目するようになっている。
このような背景から、アプライド・マテリアルズ(Applied Materials)、ラムリサーチ(Lam Research)、KLAなどの半導体製造装置メーカーが、再び投資家の視野に入ってきている。
製造装置株も下落しており、短期的パフォーマンスが半導体設計会社よりも必ずしも安定しているわけではない。したがって、製造装置株を資金の逃避先となる新たなテーマとして一括りに語ることは不正確である。むしろ、注目すべき問いは以下のようなものである。AI業界がGPUの不足から、メモリ、先端プロセスノード、先端パッケージングにわたる広範な生産能力の増強へと移行する中で、製造装置メーカーの収益の見通し(可視性)は向上しているのだろうか。Micronによる米国での投資拡大、SK Hynixのインディアナ州におけるHBM先端パッケージングハブの設立、および世界的なメモリメーカーの設備投資引き上げは、製造装置株をAI投資サイクルの次なる局面における、より持続的な受益者へと押し上げることができるだろうか。
「チップの購入」から「生産能力の増強」へ
過去3年間、AI業界で最も顕著な投資機会は、半導体設計セグメントに集中していた。
エヌビディア(NVIDIA)はGPUとCUDAのエコシステムによって最大の勝者となり、ブロードコム(Broadcom)はカスタムAIチップの恩恵を受け、AMDはアクセラレータ製品で市場シェアを競った。半導体設計会社はAIサーバー需要の伸びを直接取り込み、高い収益弾力性を示したため、市場の注目を最も集めやすかった。
しかし、半導体設計会社が急成長しているからといって、サプライチェーン全体の生産能力が十分であることを意味するわけではない。
1つのAIアクセラレータが設計完了からデータセンターに配備されるまでには、ウェーハ製造、エッチング、成膜、洗浄、検査、メモリ統合、パッケージング、テストといったプロセスを経る必要がある。演算需要が旺盛になればなるほど、先端ロジックプロセスノード、HBM、先端パッケージング、および検査装置に対する要求水準は高くなる。
AI投資の第一段階はクラウドプロバイダーによるGPUの争奪戦であったが、第二段階はAI需要を中心に半導体サプライチェーン全体が生産能力を拡張する局面となる。
両者の根本的な違いは、前者が主に単一製品の販売量や価格に反映されていたのに対し、後者はウェーハファブによる複数年にわたる設備投資に反映される点にある。TSMC、Micron、SK Hynix、Samsung、あるいはIntelが新たなファブの建設、プロセスノードのアップグレード、またはHBM生産能力の拡張を決定すれば、事前に大量の製造装置を調達しなければならない。ウェーハファブの建設および認定サイクルは非常に長く、装置が設置された後も、継続的なメンテナンス、スペアパーツの交換、プロセスのアップグレードが発生する。製造装置メーカーにとって、1回の生産能力増増サイクルは、1回限りの装置販売にとどまらず、数年間にわたる継続的なサービス収益をもたらす可能性がある。
これこそが、一部の半導体設計会社と比較した場合の、製造装置株の極めて重要な差別化特性である。製造装置メーカーは、どの単一のAIチップが最終的に勝利を収めるかに賭けているわけではない。先端生産能力を拡張しようとするすべてのメーカーに対してツールを販売しているのだ。最終的に市場シェアをより多く獲得するチップが、エヌビディア(NVIDIA)のGPUであろうと、グーグル(Google)のTPU、アマゾン(Amazon)のTrainium、あるいはその他のカスタムASICであろうと、それらのチップがより先端的なプロセスノード、より複雑なトランジスタ構造、より高帯域幅のメモリ、およびより精密なパッケージングを必要とする限り、製造装置への需要は増加する。
国際半導体製造装置材料協会(SEMI)の最新の「世界半導体製造装置市場予測(OEM出荷額ベース)」によると、世界の半導体製造装置市場は今後も成長を続け、2026年の売上高は前年比23.2%増の1,659億ドルに達し、2027年にはさらに2,012億ドルに上昇、2028年には2,295億ドルに達する可能性があると予測されている。同時に、SEMIは、2026年の世界の300mmメモリウェーハファブ装置投資が、主にHBMとDDR5の需要に牽引され、初めて500億ドルを突破して520億ドルに達すると予測している。その内訳は、DRAM装置向け支出が29%増の370億ドル、3D NAND装置向け支出が28%増の140億ドルとなっている。これは、足元のAIセクターの反落にもかかわらず、半導体製造側における設備投資が拡大し続けていることを示している。
市場は「誰のGPUが最もよく売れているか」から「誰がAIの設備投資から最も持続的に恩恵を受けられるか」へと関心を移しつつある。単一の製品サイクルに依存する半導体設計会社と比較して、製造装置メーカーは製造システム全体の拡張に伴う需要に直面している。そのため、需要の源泉はより多角化されており、顧客の設備投資、納品スケジュール、サービス収益などを通じて財務業績を把握しやすい。これこそが、資金が再び製造装置セクターに注目している核心的な論理である。
なぜHBMは従来のメモリよりもはるかに多くの製造装置を必要とするのか
現在、半導体製造装置セクターにとって最も重要な増分要因の一つが、高帯域幅メモリ(HBM)である。
従来のサーバーでは、演算のボトルネックは主にプロセッサの性能によって決まっていた。しかし、AIモデルはプロセッサとメモリの間で大量のデータを高速で転送することを要求する。従来のDDRやGDDRといったメモリソリューションと比較して、HBMは複数のDRAMダイを垂直に積層し、TSV(シリコン貫通電極)技術と先端パッケージング技術を組み合わせることで、より高い帯域幅、より低い消費電力、およびより省スペースのパッケージサイズを実現している。そのため、ハイエンドAIアクセラレータにおける主流のメモリソリューションとなっている。
HBMの価値は、その高い販売価格だけでなく、通常のDRAMと比較して製造難易度が極めて高いことにもある。
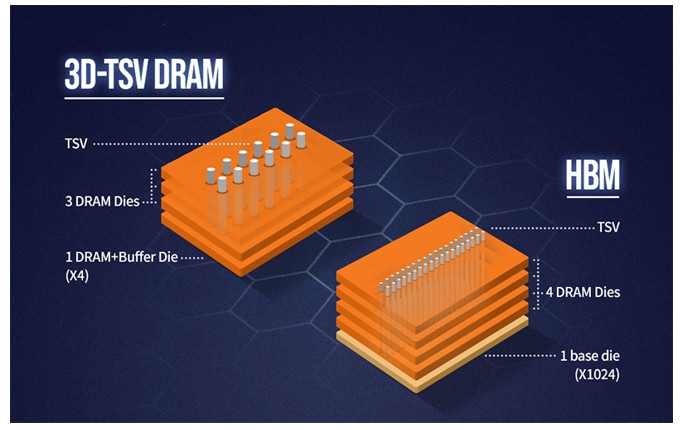
出所:SK Hynix
第一に、HBMは従来のDRAMに比べてはるかに多くのウェーハ面積を消費する。HBMによる前工程DRAM生産能力の消費量は、従来のDDR製品よりも大幅に多い。MicronやSK Hynixなどのメーカーの公表資料に基づくと、製品の世代、ダイ面積、積層数、歩留まりによって実際の比率は異なるものの、HBMの生産単位あたりに消費される前工程の生産能力は、通常、従来のDDR製品の約2〜3倍に達する。その結果、HBMの出荷量を拡大しようとするメモリメーカーは、一般に製品ミックスの調整だけに頼ることはできず、前工程のDRAM生産能力も並行して増強しなければならない。TrendForceの2026年6月の予測によると、主要メモリサプライヤー3社(Samsung、SK Hynix、Micron)のDRAMウェーハ投入総量に占めるHBMウェーハ投入の割合は、それぞれ2025年末、2026年末、2027年末に約18%、22%、30%に達すると見込まれている。HBMのシェア上昇に伴い、前工程の生産能力や装置投資に対する乗数効果はより顕著になっていくだろう。
第二に、HBMの積層数は増え続けている。HBMがより多くの積層数、より高い帯域幅、より大きな容量へと進化するにつれ、ウェーハ薄化、TSV、ボンディング、熱管理、検査、および歩留まり管理のすべてにおいて、要求水準は上昇し続けている。ただし、サプライヤーごとに採用するパッケージングプロセスやボンディングの手法が異なるため、具体的な技術実装は多岐にわたる。
第三に、HBMが必要とするのは前工程の製造装置だけではない。ウェーハが完成した後も、先端パッケージング、検査、およびテストが必要とされる。積層数が増えるほど、プロセス制御の重要性が増し、検査、計測、ボンディング、およびテスト用装置もその恩恵を受ける。
これは、HBMの生産能力拡大がメモリメーカーに利益をもたらすだけでなく、設備投資がエッチング、成膜、洗浄、検査、計測、ボンディング、およびテスト装置へと還流することを意味している。
Micronは、HBM全体の市場規模が2025年の約350億ドルから2028年には約1,000億ドルに成長し、年平均成長率(CAGR)は約40%に達すると予測している。同社は、2026年のHBM供給枠のすべてについて、すでに価格と数量の合意を完了している。
政治的に需要は確保されている。次のステップは、注文を実際の生産能力に変換することであり、それこそが製造装置需要の直接的な源泉となる。
新たな次元へと拡大するMicronの米国投資
Micronの米国における生産能力拡張計画は、製造装置への需要を観察するための最も直接的な窓口の一つである。
Micronは直近、2035年までの米国におけるウェーハファブおよび技術プロジェクトへの投資総額予想を2,500億ドル以上に引き上げた。これまでに開示されている計画には、アイダホ州とニューヨーク州の先端メモリファブ、バージニア州の施設アップグレード、米国における研究開発(R&D)機能、およびHBM先端パッケージングの生産能力が含まれているが、新たに発表された増分資金の具体的な配分については個別には詳述されていない。同社は、長期的に自社のDRAM生産能力の約40%を米国国内に確立することを目指している。
さらに最近、Micronは国内サプライチェーンを強化するためのさらなる一歩を発表した。2026年7月9日、Micronは、テキサス州シャーマンにあるグローバルウェーハズ(GlobalWafers)の300mmプライムシリコンウェーハプロジェクトに対する5億ドルの戦略的融資の確約案と、10年間の長期供給契約の締結予定を発表した。この提案されている取引は、正式な契約の締結および一般的な取引完了条件を満たすことを前提としている。完了すれば、この提携により、Micronは米国の先端メモリ生産能力拡張に不可欠なシリコンウェーハの供給を確保できるようになる。この論理は、単に原材料を多く購入するというだけでなく、AI向けメモリの拡張に必要な川上の重要資源を事前に囲い込むという点にある。
製造装置業界にとって、Micronの投資は少なくとも3つのレベルで需要を創出することになる。
第1のレベルは、ファブの新規建設(グリーンフィールド投資)である。1つの先端メモリファブには、成膜、エッチング、洗浄、検査のための装置を大量に調達する必要がある。メモリチップの積層数や構造が複雑になるほど、ウェーハが装置を通過する回数が増え、単位生産能力あたりの装置投資額も高くなる。
第2のレベルは、プロセスのアップグレードである。まったく新しい工場を建設しなくても、MicronはHBMの性能と歩留まりを向上させるために、既存の生産ラインを更新しなければならない。したがって、製造装置メーカーは生産能力の拡大だけでなく、プロセスの変化からも恩恵を受けることになる。
第3のレベルは、先端パッケージングである。Micronは米国での投資計画において、一気通貫(エンドツーエンド)のHBMパッケージング能力の確保を明記している。HBMパッケージングは、ボンディング、ウェーハ薄化、検査、およびマルチステップにわたるマテリアルハンドリングを含み、投資範囲を従来のウェーハ製造から後工程へと拡張している。
したがって、Micron의 生産能力拡大は、単にいくつかの工場が追加されることを意味するのではない。それは、シリコンウェーハからメモリ製造、およびHBMパッケージングに至るサプライチェーン全体を米国内で完結させようとする米国の試みを表している。
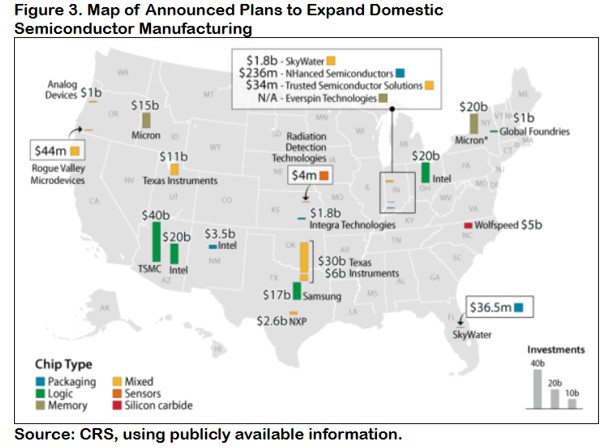
出所:米国議会調査局(CRS)
SK Hynixも米国での建設を進めるが、従来のウェーハファブではない
SK Hynixは、インディアナ州ウェストラファイエットに約38億7,000万ドルを投資する計画である。同社はこのプロジェクトについて、HBMの先端パッケージング製造と研究開発(R&D)を一つの施設に統合した、米国初のAI製品専用施設であると説明している。同プロジェクトには、HBM関連の生産ラインや先端パッケージングのR&D施設が含まれ、2028年後半の量産開始を目指している。プロジェクトの核心は、SK HynixのすべてのDRAMウェーハ製造を米国に移転することではなく、HBMの積層、パッケージング、およびR&D機能を米国の土壌にもたらすことにある。
SK HynixのDRAM前工程製造は、韓国の利川(イチョン)と清州(チョンジュ)の生産拠点、および中国の無錫(ウーシー)工場に分散している。インディアナ州のプロジェクトは、DRAM前工程のウェーハファブではなく、次世代HBM先端パッケージング製造とそれに関連するR&Dに焦点を当てており、前工程製造で完成したDRAMダイを積層・パッケージングし、AIプロセッサと統合して高帯域幅メモリシステムにするものである。
この違いは極めて重要である。
このプロジェクトを単に「SK Hynixが米国にHBMウェーハファブを建設する」と説明することは、米国の前工程装置市場に対する直接的な貢献を過大評価することになる。しかし、サプライチェーンの観点から見れば、このプロジェクトには依然として大きな意義がある。米国の半導体回帰(リショアリング)がウェーハ製造から先端パッケージングへと拡大しているということであり、パッケージングはAIチップサプライチェーンにおいて最も逼迫し、かつ最も急速に進化しているセグメントの一つだからである。
歴史的に、米国はチップ設計や半導体製造装置の分野で強みを持ってきたが、製造およびパッケージング能力の大部分はアジアに集中してきた。ウエハー製造のみを米国で行い、パッケージングのためにチップをアジアに輸送し続けるようでは、完全な国内サプライチェーンを構築することはできない。SKハイニックスのインディアナ州プロジェクトや、マイクロンの米国におけるHBMパッケージング計画、その他パッケージング分野への投資は、政策と産業資金がこのギャップを埋め始めていることを示している。
これは装置ベンダーにとって、新たな市場を切り開くものである。
従来、投資家が装置関連株について語る際、その関心は主に前工程のウエハー製造装置に向けられていた。今後は、チプレットやHBM、異種材料統合が主流になるにつれ、前工程の製造と後工程のパッケージングの境界線は曖昧になっていくだろう。パッケージング工程では、ウエハー製造基準に近いより多くの装置と精密な制御が採用され始めており、これに伴い製造装置メーカーの有効獲得可能市場(SAM)は拡大している。
主要な恩恵銘柄3選:財務データと投資テーマ
アプライド・マテリアルズ:最も多角化された「つるはしとシャベル(Picks and Shovels)」プロバイダー
アプライド・マテリアルズは、この投資テーマにおいて最も広範なカバー領域を持つ企業の一つであり、その製品群は成膜、材料エンジニアリング、イオン注入、平坦化、検査、パッケージングなどの分野に及んでいる。単一の装置カテゴリーに特化したベンダーと比較して、アプライド・マテリアルズは最先端ロジック、DRAM、NAND、および先端パッケージング投資から同時に恩恵を受けることができる。
AIチップの進化は、もはやトランジスタの微細化だけに頼ることはできない。プロセスノードが物理的な限界に近づく中、チップメーカーは新素材、裏面電源供給、ゲート・オール・アラウンド(GAA)トランジスタ、チプレット構造、および先端パッケージングを通じて性能を向上させている。これらの変化は材料エンジニアリングの複雑性を増大させ、成膜、エッチング、および精密処理工程の増加を意味する。
アプライド・マテリアルズにとって、AIのもたらす価値は単に顧客が工場を増設することだけではない。最先端ウエハー1枚あたりに、より多くの装置が必要になることにある。
アプライド・マテリアルズが発表した2026年度第2四半期決算は、売上高が前年同期比11%増の79億1000万ドル、調整後1株当たり利益(EPS)が同20%増となり、売上高と利益の双方で同四半期の過去最高を更新した。次四半期の売上高見通しについては、中央値で89億5000万ドルと、引き続き前四半期比での成長を見込んでいる。経営陣は、2026暦年の半導体製造装置事業の成長率を30%以上と予測している。売上構成比の観点からは、DRAM売上高の割合がさらに上昇し、先端ロジック、HBM、先端パッケージングが主な成長ドライバーとなった。スペアパーツ、サービス、装置のアップグレードなどを担うアプライド・グローバル・サービス(AGS)部門の売上高は、前年同期比で約17%増加した。累積導入台数(インストールベース)の拡大に伴い、同部門は収益の継続性を支え、新規装置販売のサイクル的な変動をある程度緩和する役割を果たしている。
アプライド・マテリアルズの強みは、その多角化と広範な製品ラインアップにあり、AI関連の設備投資に包括的に関与できる点にある。しかし、これは同社が最も純粋なHBM投資の対象ではないことも意味している。その業績は、成熟プロセスノード、ディスプレイ製造装置、地域別需要、および輸出規制の影響を受け続ける。アプライド・マテリアルズを評価する際は、AIのストーリーにとどまらず、半導体システム部門の売上成長率、先端パッケージング関連売上高、DRAM顧客の投資支出、およびサービス事業が着実に拡大を続けられるかを追跡すべきである。
ラムリサーチ:メモリ生産能力増強による高弾力的な恩恵銘柄
アプライド・マテリアルズと比較して、ラムリサーチはメモリの設備投資との結びつきがより強い。ラムの主な強みは、エッチング、成膜、および洗浄装置にある。NANDの多層化が進むにせよ、DRAMがより高度な構造に進化するにせよ、いずれもより精密なエッチングと薄膜形成プロセスが必要となる。
HBM需要の拡大は、ラムにとって二面的な追い風となる。
一方では、HBMはより多くのアドバンスドDRAM生産能力を必要とする。マイクロン、SKハイニックス、サムスンがHBMの生産量を拡大するにつれ、前工程の製造装置への支出が増加する。もう一方では、メモリ構造が複雑化するにつれて、ウエハー1枚あたりの装置プロセス工程数が増加する。業界全体のウエハー生産能力が比例して増えなくとも、ウエハー単位あたりの装置投資額は上昇する可能性がある。
2026年3月期(第3四半期)決算において、ラムリサーチは売上高が前年同期比約24%増の58億4100万ドル、売上総利益率は49.8%に改善し、営業利益率は35%に達したと発表し、収益の質が継続的に向上していることを示した。同社は次四半期の売上高について、中央値で66億ドルへのさらなる増加を見込んでおり、GAAPおよびNon-GAAPベースの売上総利益率の見通し中央値はいずれも50.5%(ガイダンス範囲は約49.5%〜51.5%)としている。ラムのエッチング、成膜、および洗浄事業は、DRAM、NAND、およびHBM関連のメモリ設備投資に対して高い感応度を持つ。マイクロン、SKハイニックス、サムスンがHBM生産能力の拡張を継続する中、同社はメモリ設備投資の伸びから直接恩恵を受ける立場にある。
ラムは、製造装置業界の中でも景気循環に対する弾力性が高い企業の一つでもある。メモリメーカーが設備投資を大幅に引き上げる際、ラムは急速に恩恵を受ける傾向があるが、一方でメモリ価格が下落しメーカーが投資を削減すると、その業績もより顕著な下押し圧力に直面する。したがって、ラムへの投資テーマにおいては、HBM需要と従来のDRAM・NANDサイクルの双方に同時に注視する必要がある。
仮にメモリメーカーが資金をHBMだけに集中させ、価格維持のために従来のDRAMやNANDの供給を抑制したとしても、ラムは依然として恩恵を受けることができる。ただし、その恩恵の大きさは、HBMへの投資が従来のメモリ装置向け支出の変動を相殺できるかどうかにかかっている。
KLA:歩留まりの課題が大きくなるほど高まる検査の価値
KLAがアプライド・マテリアルズやラムと最も大きく異なる点は、主に材料処理プロセスに関与していないことである。その代わりに、ウエハーファブが欠陥を発見し、プロセスの偏差を測定し、歩留まりを改善するのを支援している。
成熟プロセスノードにおいても検査はすでに不可欠な工程であったが、チップが最先端へと進化し、HBM時代に突入するにつれて、その重要性はさらに増している。
最先端チップの製造コストは極めて高い。ウエハーが数百もの工程を経た後、プロセスの後半で欠陥が発見された場合、それまでに投入されたすべての製造コストが無駄になってしまう。プロセスノードが複雑になればなるほど、ウエハーファブは問題を早期に発見するために検査を増やす傾向が強まる。
HBMはこのニーズをさらに増幅させる。単一のDRAMダイにおける欠陥は、そのチップだけでなく、積層されたアセンブリ全体に影響を及ぼす可能性がある。HBMの積層数が増加し、パッケージング構造が複雑化するにつれて、欠陥検査、重ね合わせ精度、およびパッケージング検査に対する要求はすべて高まる。
したがって、KLAは比較的特徴的な性質を持っている。同社は生産能力の増強だけでなく、歩留まり管理の難易度上昇からも恩恵を受ける。KLAのビジネスモデルは通常、高い売上総利益率と強力なサービス収益を特徴とするが、市場は同社に高いバリュエーション・プレミアムを付与する傾向もある。そのため、KLAはバリュエーション面で必ずしも最も割安な装置株とは言えない。市場が高バリュエーションのハイテク株の評価を引き下げ続ければ、KLAも影響を受ける可能性がある。同社の収益の確実性は、むしろ技術的な参入障壁と歩留まり制御の要求から生じている。
2026年3月期決算において、KLAは売上高が前年同期比約11%増の34億2000万ドルとなり、従来のガイダンス中央値を上回ったと発表した。同社は次四半期の売上高が約35億8000万ドルへと成長を続けるとの見通しを示している。アプライド・マテリアルズやラムと比較して、KLAの最大の強みは売上高の弾力性ではなく、収益の質にある。Non-GAAPベースの売上総利益率は62%近くに達すると予想され、大型半導体製造装置メーカーの中でトップクラスである。AIチップのプロセスノードが一段と複雑化し、HBMの積層数が上昇し続ける中、ウエハーファブの検査・測定装置への依存度は高まっている。KLAは、生産能力の拡大だけでなく、最先端プロセスにおける歩留まり制御への要求の高まりからも恩恵を受けている。同社は一貫して高い売上総利益率と強力なフリーキャッシュフロー創出力を維持している。同時に、同社のプロセス制御事業は高い技術的障壁を備えており、先端プロセスノードや先端パッケージングが進化し続ける中で、強固な競争優位性を維持することを可能にしている。
バリュエーション概要
2026年上半期の大幅な株価上昇を経て、これら3社のバリュエーションは、AI製造能力拡大への期待の大半をすでに織り込んでいる。KLAは通常、プロセス制御における堀、高い売上総利益率、およびキャッシュフローの質の高さからプレミアムが乗せられている。ラムのバリュエーションは、メモリ設備投資のサイクルに対してより感応度が高い。広範な製品カバー領域を持つアプライド・マテリアルズは、比較的バランスの取れた収益プロファイルを示している。
企業名 | 予想PER | 収益プロファイル | 主なバリュエーション・プレミアムの源泉 | 主なリスク |
AMAT | 39.9倍 | 最も広範な製品カバー領域、最も多角化された事業 | 先端ロジック、メモリ、パッケージングにまたがる統合プラットフォーム能力と複合的な事業展開 | 事業の多角化によりHBMの純度が薄まる点 |
LRCX | 45.7倍 | DRAM、NAND、およびHBM投資への高い感応度 | メモリの上昇サイクルにおける収益の弾力性 | メモリ設備投資の下落局面 |
KLA | 48倍 | 業界屈指の売上総利益率とキャッシュフローの質 | プロセス制御における堀、ソフトウェア能力、およびサービス収益 | 高いバリュエーション・プレミアム、評価引き下げへの感応度 |
データソース:StockAnalysis
製造装置株を単に「より安全」と分類できない理由
製造装置メーカーの産業論理は強化されつつあるが、これは装置株にリスクがないことを意味するわけではない。
第一のリスクは、設備投資のサイクル性である。半導体製造装置の受注は通常、ウエハファブの生産能力増強に先行する。顧客企業が将来の需要に対して過度に楽観的になり、一斉に能力増強を急いだ場合、供給過剰を招く恐れがある。メモリ価格の下落や、クラウドプロバイダーによるAI投資の縮小が起きれば、ウエハファブは装置予算を速やかに削減する。装置メーカーの受注の見通しやすさ(ビジビリティ)は、一般的に一部の半導体設計企業を上回るものの、その循環的なボラティリティ(景気循環に伴う変動性)が消失したわけではない。
第2のリスクは、HBMの生産能力増強が需給動向を変化させる可能性がある点だ。現在、HBMの供給は逼迫しており、メモリメーカーは比較的強い価格決定権を握っている。マイクロン、SKハイニックス、サムスンが能力増強を続けるにつれ、供給拡大のペースが加速する可能性がある。AI需要の伸びが期待を下回れば、HBMは希少な状態から一転して供給過剰の局面に移行する恐れがある。装置メーカーは通常、能力増強サイクルの恩恵を最初に享受するが、設備投資のピークアウトの影響を最初に受けるのもまた彼らかもしれない。
第3のリスクは輸出規制である。米国の装置メーカーは売上高のかなりの割合をアジア、特に中国市場に依存している。輸出規制の強化により特定の先端装置の出荷が制限される恐れがあるほか、顧客企業による駆け込み需要(前倒し購入)が四半期業績のボラティリティをもたらす可能性もある。投資家は、グローバルな市場構造の変化を無視して、米国内の新設ファブからの受注だけに目を奪われるべきではない。
第4のリスクはバリュエーションである。装置株も2026年上半期に大幅に上昇しており、従来の低バリュエーションなディフェンシブ銘柄とは言えない。KLA、ラムリサーチ、アプライド・マテリアルズは、いずれも様々な局面で急落を経験しており、市場全体でデレバレッジ(レバレッジ解消)やハイテク株比率の引き下げが進む局面では、装置株もその例外ではないことを示している。
ここでの「確実性」という概念は、株価が上昇する一方であるという意味ではない。顧客企業の設備投資、装置受注、売上高、そして利益率を通じて、成長シナリオが検証可能であることを意味している。
次の局面における注目点
半導体製造装置株が次のAI相場の主役(支配的テーマ)になれるかどうかは、目先の株価よりも、業界のいくつかの先行指標が引き続き上向きのトレンドを維持できるかどうかにかかっている。
第1に、メモリメーカーの設備投資計画が上方修正され続けるかどうかである。この指標は現在も上昇トレンドを維持している。マイクロンは米国内での投資計画を2,500億ドル以上に引き上げ、SKハイニックスはHBMの能力増強を継続しつつ米国の先端パッケージング拠点の建設を進めている。さらに、調査会社のTrendForceは、メモリ大手3社のDRAMウエハ投入量に占めるHBMの割合が、2025年末の約18%から2026年末には約22%に達すると予測している。サムスン、SKハイニックス、マイクロンが、従来のDRAMやNANDの増産へ逆戻りすることなく、HBM関連の設備投資を引き上げ続けるのであれば、装置需要の持続力は極めて高いと言える。
第2に、AIインフラ投資が減速するかどうかである。相場を下支えする最も重要な原動力は、引き続き大手クラウドプロバイダーから得られている。S&Pグローバル・レーティングは、米ハイパースケーラー5社(マイクロソフト、アマゾン、アルファベット、メタ、オラクル)の設備投資総額が2026年に前年比60%超増の7,000億ドルを突破すると予測している。現在のところ、AIインフラ投資を縮小する明確な意図を示した企業は皆無である。AIデータセンターやサーバー、ネットワークインフラは依然として設備投資の主軸となっている。最新の決算や経営陣のガイダンスを見ても、5社すべてが高水準のAIインフラ投資を維持しており、下方修正の明確な兆候は見られない。これは半導体製造装置需要を下支えする、きわめて重要な要素の1つであり続けている。
第3に、装置メーカーの受注履行が順調に続いているかどうかである。最新の決算によると、アプライド・マテリアルズ、ラムリサーチ、KLAはいずれも増収継続のガイダンスを示しており、AI需要がすでに装置の出荷(売上)に結びついていることが窺える。真に注視すべきは、これら売上高の見通し(ガイダンス)が今後数四半期にわたって上方修正され続けるか、そして売上高総利益率(グロスマージン)や繰延収益、キャッシュフローが同時に改善していくかという点だ。仮に、受注や利益率が弱含むと同時に売上高の伸びが鈍化し始めれば、現在の装置投資サイクルが頭打ちの局面(プラトー)に入りつつあることを示唆することになる。
第4に、先端パッケージングが設備投資の新たな主役になるかどうかである。装置需要はもはや、前工程のウエハ製造だけに留まらない。マイクロンは米国でHBMのパッケージング能力を構築中であり、SKハイニックスは先端パッケージング拠点を建設している。これは設備投資の対象が後工程に広がり始めたことを示している。CoWoSやHBM、チップレットをはじめとする先端パッケージングへの投資が拡大し続ければ、それはAI製造サプライチェーンが依然として拡大を続けていることを意味し、装置メーカーの獲得可能な有効市場(SAM)が一段と拡大することになる。
装置株は次のAIテーマになるか?
業界トレンドの観点から言えば、その答えは「イエス」に傾いている。しかし、取引(トレーディング)の観点からは、依然として決算の実績による検証(裏付け)が必要とされる。
AIインフラ投資の波は、一握りのGPUメーカーから製造サプライチェーン全体へと広がっている。先端ロジック、HBM、先端パッケージング、さらには自国内サプライチェーンの再構築には、いずれもより多くの半導体製造装置が必要となる。マイクロンによる米国での大規模なDRAMおよびHBMの能力増強、SKハイニックスによるインディアナ州の先端パッケージング拠点の開発、TSMCなど受託製造ファブによる先端プロセスへの継続的な投資は、すでに装置業界に対して中長期的な需要の基盤をもたらしている。
単一の製品サイクルに依存する企業とは異なり、アプライド・マテリアルズ、ラムリサーチ、KLAは、複数のウエハファブや多岐にわたる技術ロードマップに同時に対応できる。AIチップの競争環境が一社独占(1強体制)から、GPU、ASIC、カスタムチップ(独自開発シリコン)の共存へと移行するにつれ、装置メーカーは逆説的に、これらすべてのプレイヤーから利益を享受できる「共通の受益者」となる可能性がある。
しかし、市場では半導体設計株から装置株への明確な物色シフト(セクターローテーション)が完了したわけではない。7月の調整(売り局面)では装置株自体も大幅な乱高下に見舞われた。これは、投資資金が単に特定の分野から別の分野へ移動しているのではなく、依然として半導体セクター全体の価値を再評価している段階であることを示している。
したがって、より正確な現状分析はこうだ。半導体製造装置株は、AI主導の上昇相場における「脇役」から、次の局面で注視せざるを得ない重要なテーマへと移行しつつある。
装置株の魅力は、目先のディフェンシブな性質にあるのではなく、AI業界の設備投資が、より大規模(重厚)で長期的、かつ後戻りできない(不可逆的な)製造フェーズへと移行しているという点にある。GPUの受注は製品サイクルによって急激に変遷する。これに対し、ウエハファブやHBMの生産ライン、あるいは先端パッケージング拠点は、ひとたび建設が始まれば、通常は長年にわたる継続的な装置投資を必要とする。
AI相場の初期段階は、コンピューティングパワー(計算能力)の「希少性」を取引する(テーマとする)ものだった。しかし、次の局面では、市場は「製造能力(生産キャパシティ)の希少性」を取引するようになるかもしれない。
そして製造能力拡大 of 過程において、異なるチップアーキテクチャ、異なる顧客、そして異なる製品サイクルを問わず、継続的に収益化できる存在こそが、エッチング、成膜、検査、材料工学といったコア技術を握る企業――すなわち「つるはしとシャベル(周辺支援ビジネス)」の提供者なのである。
半導体製造装置株が次の巨大テーマになり得るかどうかは、最終的には2つの点にかかっている。それは、AI需要がウエハファブの設備投資に結びつき続けられるか、そして装置メーカーの利益成長が市場の期待に応えられるかどうかである。
現時点では、第1の条件は整いつつある。第2の条件への答えは、今後数四半期にわたる決算発表によって明らかになるだろう。
免責事項:本記事は情報提供のみを目的としており、投資の勧誘や助言を目的としたものではありません。投資にはリスクが伴います。投資に関する決定はご自身の判断と責任で行ってください。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。












コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。