


SpaceXは16%急落後に反発。オッペンハイマーは同社株に58%の上昇余地を見込む



AIポッドキャスト


SpaceXは社債発行による流動性懸念から一時急落したが、現在は157.75ドルまで回復した。今回の調達は2027年満期の借り換えを目的とした資本構成の最適化であり、潤沢な手元資金を考慮すれば財政不安は過剰反応であった。今後の焦点は、巨額の設備投資をStarlink等の収益で補完できるかの実証に移る。オッペンハイマーはAI事業の成長と買収戦略を評価し、目標株価を250ドルへ引き上げた。債券市場の需要動向と事業進捗が、将来的なバリュエーション回復の鍵を握る。
TradingKey - SpaceX (SPCX) は昨日、社債発行を受けて1日で16.43%急落し、本日の時間外取引では一時、IPO価格である150ドルを下回った。しかし、ハイテク株が幅広く売られる中、SpaceXは逆行高となって3%超上昇し、執筆時点では2.04%高の157.75ドルを維持している。
社債発行の噂をきっかけとした一時的な急落を経て、SpaceXの株価は回復基調にあり、これは本質的に、この資金調達に対する市場の受け止め方が「流動性パニック」から合理的な価格設定へと戻ったことを反映している。
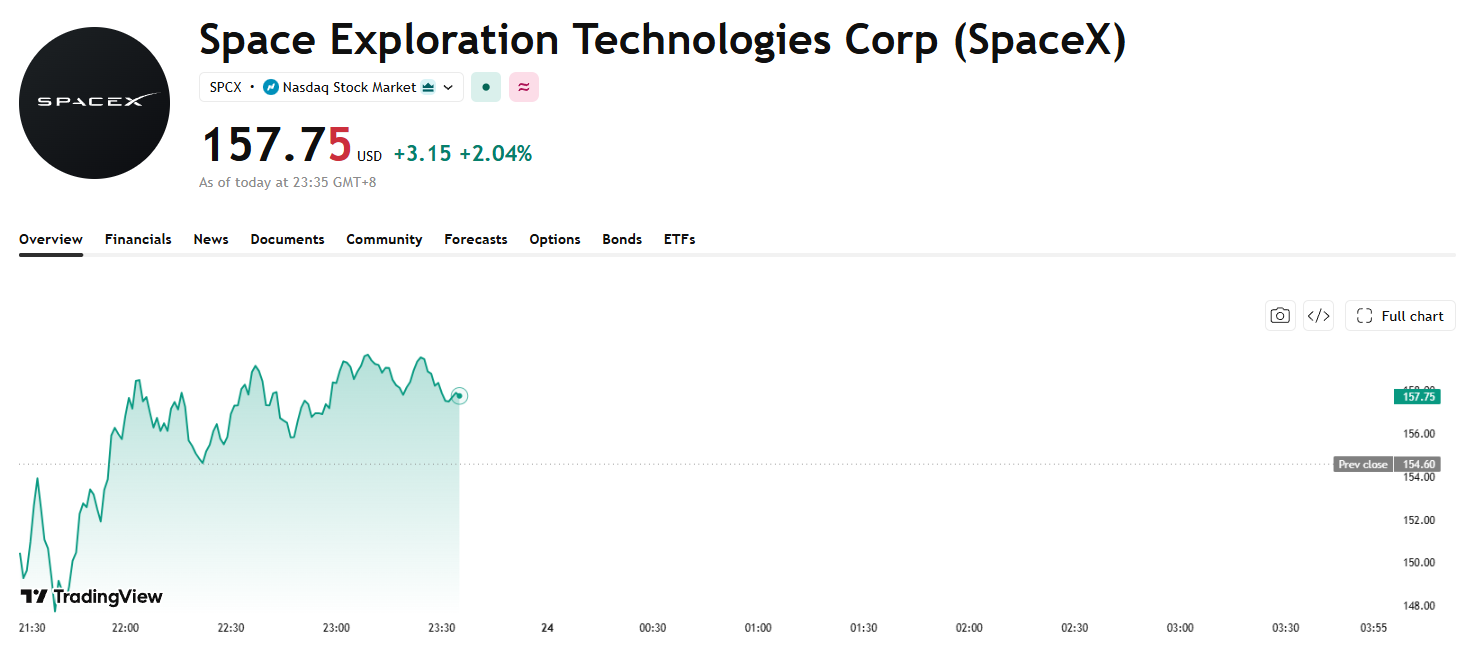
[出所:TradingView]
今回の200億ドルの社債発行の主な目的は、2027年に満期を迎えるブリッジローンの借り換えであり、これはキャッシュフローの逼迫を示すものではなく、高格付け企業における日常的な資本構成の最適化を意味している。IPO後の同社の手元資金が1,000億ドルを超えていることと相まって、以前ささやかれたSpaceXが「極めて資金難に陥っている」というパニック的な見方は徐々に払拭されており、これが株価回復の根底にある下支えとなっている。
社債発行がもたらしたバリュエーション論理の変化が消失したわけではない点には留意すべきである。上場前、市場は宇宙やAIのストーリーによる長期的な上昇余地に注目していたが、社債発行によって投資家の関心は壮大なビジョンから経営の現実に引き戻され、同社の巨額の設備投資のペースがキャッシュ創出力とどのように整合しているかを再評価する動きにつながっている。
端的に言えば、Starlinkは成熟したキャッシュフローのエンジンであるものの、Starshipの技術的イテレーション、衛星ネットワークの世界展開、そしてAIインフラの本格的な展開はいずれも高投資フェーズにあり、長期的な収益性への道筋には依然として不確実性が残っている。
その後の株価回復が持続するかどうかは、以下の2つの要因にかかっている。
第一に、クレジット市場における最終的な価格設定である。社債発行のスプレッドが許容範囲内にとどまり、需要が旺盛であれば、債券市場が同社の長期的な債務履行能力を認めていることを示し、株式市場における債務への懸念も同時に和らぐことになる。
第二に、事業面における具体的な進展である。Starshipの高頻度な再利用が実現し、Starlinkの利益計上が加速することで、自社で創出したキャッシュフローが巨額の設備投資を賄うのに十分であることが証明されれば、債務はバリュエーションの足かせから成長の手段へと転換し、同社の評価は再び上昇軌道に乗るだろう。
オッペンハイマー・アセット・マネジメントは最新のリサーチレポートで、SpaceXの目標株価を190ドルから250ドルに引き上げた。これは現在の株価から58%の上昇余地があることを意味する。
同社は、Cursorの買収によって収益の可視性が高まったことで、SpaceXのAI事業の成長見通しが大幅に向上したと考えており、今後も買収を活用して、大規模言語モデル、データセンター、電力、電波帯域における主要な機能を強化していく可能性があるとみている。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。