


三星电子Q3财报前瞻:营业利润或创历史新高,HBM4能否支撑542美元最高目标价?



AI播客


三星电子将于10月29日公布第三季度详细财报,受益于AI基础设施投资升温及存储芯片价格上涨,预计季度营收与营业利润将大幅增长并创历史新高。市场核心关注点在于DRAM与NAND产品售价、半导体利润率、HBM4的量产进度与客户验证情况,以及大规模股东回报方案的落实。这些因素将决定公司盈利持续性与估值稳定性。

TradingKey - 三星电子将于10月29日公布2026年第三季度详细财报。公司此前发布的初步业绩显示,第三季度营收预计达到195万亿韩元(约1,457亿美元),同比增长126.6%;营业利润预计为107.4万亿韩元,同比大增782.5%。若最终数据确认,三星电子季度营业利润将首次突破100万亿韩元,并连续第四个季度刷新业绩纪录。
本轮业绩增长主要受益于人工智能(AI)基础设施投资升温。随着大型科技公司持续扩建数据中心,服务器DRAM、高带宽内存(HBM)及NAND闪存需求同步增长,存储芯片供应趋紧也进一步推高产品价格。对三星而言,存储业务的强劲表现正在成为推动集团盈利增长的核心动力。
10月28日,SK海力士公布创纪录的季度业绩并宣布大规模股东回报计划,进一步提振AI存储板块情绪。当天,三星电子股价收涨9%,SK海力士上涨近11%,反映出市场对存储芯片景气度及三星即将公布的详细财报抱有更高期待。
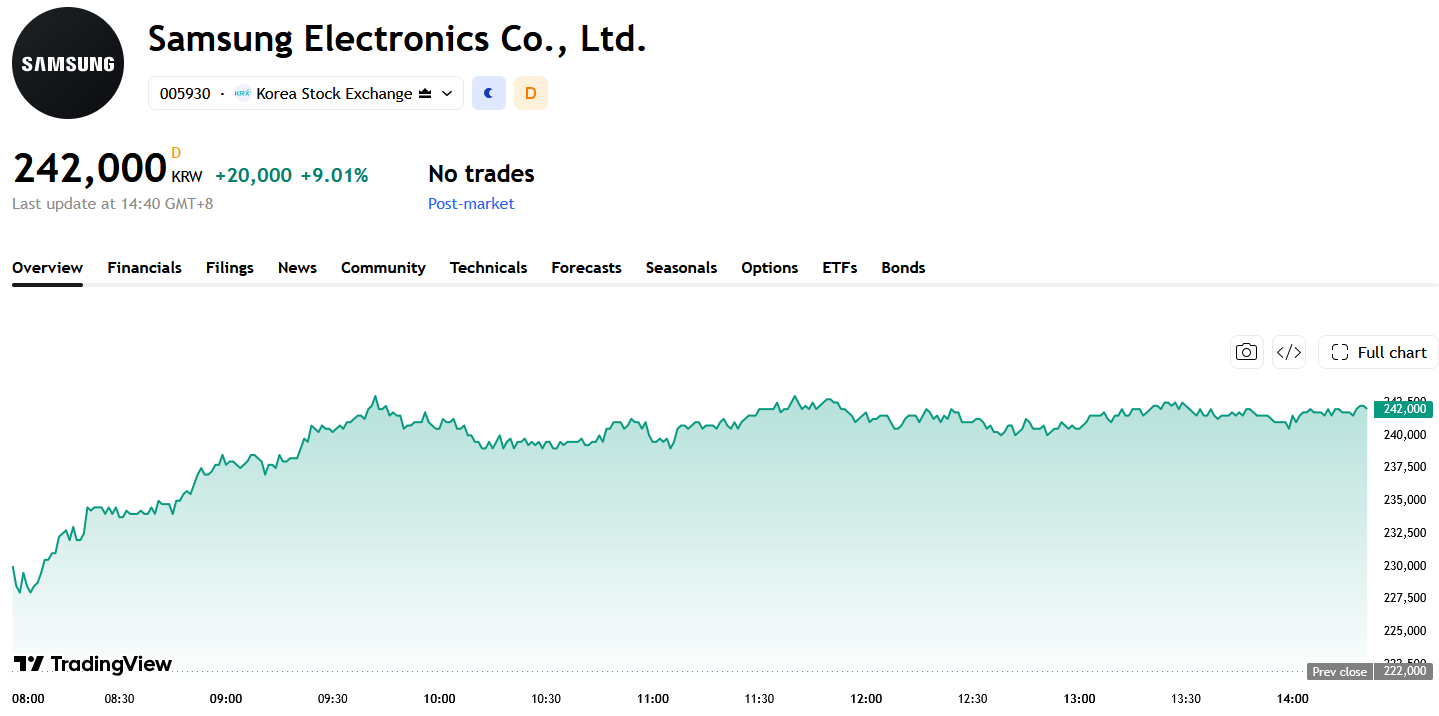
来源:TradingView
存储涨价推动利润跃升,HBM4决定增长含金量
本轮盈利增长主要来自AI数据中心扩张与存储芯片价格上涨,大型云计算企业持续采购服务器DRAM、企业级SSD和高带宽内存,叠加行业供给相对克制,三星存储业务的出货结构和平均售价均得到改善。
由于初步业绩已经揭晓,投资者将关注DRAM与NAND平均售价、半导体部门利润率,以及服务器和AI产品在存储收入中的占比。若利润增长主要由高价值产品和长期订单推动,而非短期现货价格上涨,市场可能提高对未来盈利持续性的判断。
HBM4则是决定三星能否进一步缩小与SK海力士差距的关键。随着英伟达Vera Rubin等新一代AI平台推进,客户对带宽、能效和容量的要求继续提高。市场将重点观察三星HBM4的客户认证、量产良率和实际出货规模。
如果HBM4顺利进入规模交付阶段,三星不仅能够改善产品结构,也有望获得更多AI芯片供应链份额。反之,若客户验证或良率提升慢于预期,即使传统DRAM价格继续上涨,公司估值仍可能受到高端HBM竞争力不足的限制。
30万亿韩元分红与72.5万韩元最高目标价
除经营数据外,股东回报可能成为本次财报的另一项催化剂。三星董事会此前批准2026年实施约90万亿至110万亿韩元的股东回报计划,其中第三季度拟派发约30万亿韩元现金股息,具体安排预计在10月29日的董事会会议上确定。公司还计划回购约15万亿韩元股份,并将在2027年1月决定剩余资金的分红及回购方式。
目前的三年期股东回报政策将在2026年结束,市场还将关注三星是否公布下一阶段的自由现金流分配方案。持续而明确的分红与股份注销计划,有助于提高公司在存储周期波动中的估值稳定性。
根据S&P Global汇总的36位分析师预测,三星电子12个月平均目标价约为478,906韩元,最高为725,000韩元(约542美元),最低为290,000韩元,整体评级为“强力买入”。
总体而言,三星电子第三季度业绩大幅增长已基本被初步数据确认,股价下一步能否继续走强,将更多取决于HBM4量产进度、存储价格持续性以及股东回报方案。











