


キオクシア株が5%超上昇、50億ドルの自社株買い計画が決算ミスを相殺



AIポッドキャスト


キオクシアは、8月3日の株価が一時急落後に5.72%高で引けた。AI需要による売上高415%増の過去最高益達成の一方、市場予想には届かず、次期見通しも慎重な内容となった。しかし、最大8,000億円の自社株買いと株式分割という大型資本政策が市場の懸念を払拭した。また、PCIe 6.0対応SSDや第10世代「BiCS FLASH」等の技術優位性を背景に、JPモルガンは「オーバーウェイト」を維持。強力な株主還元とAI向け次世代製品ロードマップが、業績見通しへの圧力を補完する格好となった。
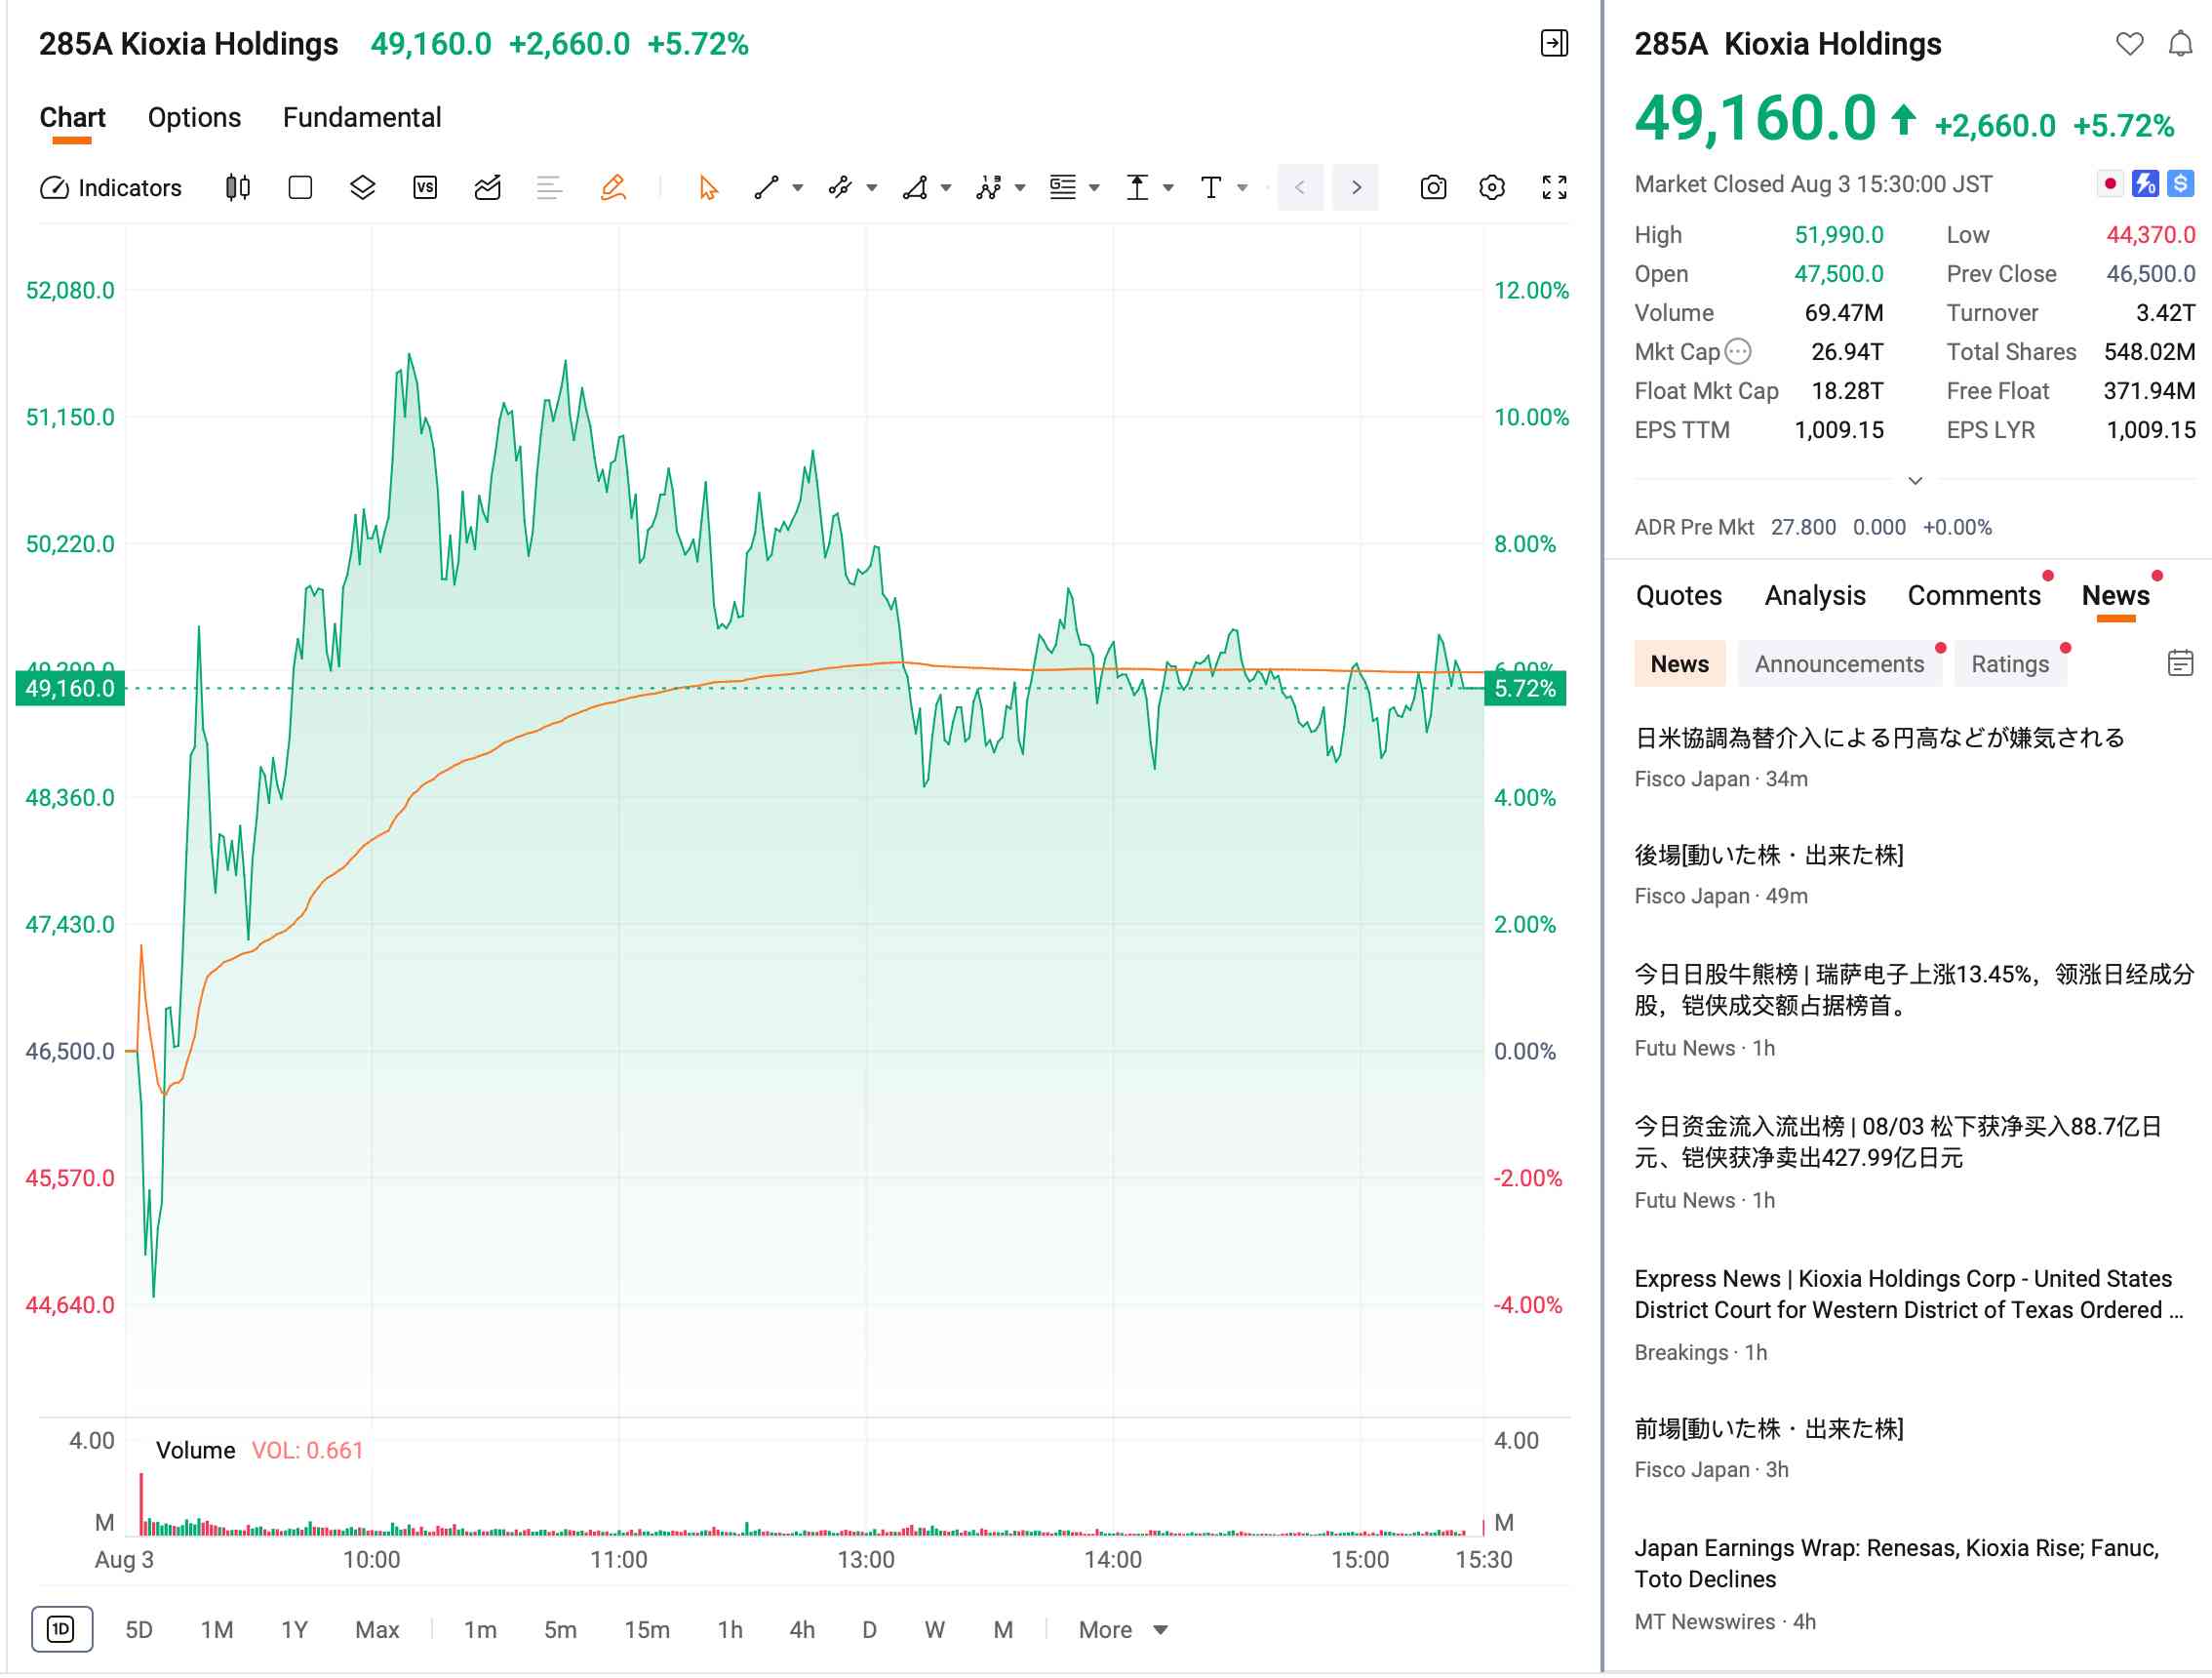
TradingKey - 8月3日のアジア取引セッションにおいて、日本のメモリチップ大手キオクシアホールディングスの株価は乱高下する展開となり、前場に4%超下落したものの、その後V字回復を遂げて一時10%超急騰し、最終的には5.72%高の4万9,140円(約313ドル)で取引を終えました。
[ソース:Futu]
この反転上昇は、同日に効力が発生した2つの大型資本政策に起因しています。1株を3株に分割する株式分割(2026年10月1日発効)と、発行済み株式の5.5%に相当する最大3,000万株を対象とした、最大8,000億円(約51億1,000万ドル)の自己株買いプログラムです。
7月31日の取引終了後、キオクシアは2027年度第1四半期(2026年4月〜6月)の決算を発表しました。データによると、AIサーバーやデータセンター向けの高性能メモリに対する旺盛な需要の恩恵を受け、キオクシアの売上高は前年同期比415%急増の1兆7,700億円(約110億ドル)に達し、過去最高を記録しました。
Non-GAAP営業利益は前年同期比2,833%増の1兆3,262億円に達しました。GAAP営業利益は同2,728%増の1兆2,700億円を記録し、純利益は同4,506%急増の8,421億7,000万円となりました。このうち、SSDおよびメモリ製品は1兆1,747億円の売上をもたらし、前年同期比で約440%急増しました。
しかし、この決算実績は市場予想に届きませんでした。営業利益はアナリストの平均予想である1兆3,700億円を下回り、純利益も予想の9,738億1,000万円に届かず、粗利益率の78%も市場予想の78.3%を下回りました。
投資家をさらに不安にさせているのは、同社が予想する第2四半期の売上高が2兆3,900億円、Non-GAAP営業利益が約1兆9,000億円と、これらも市場予想を下回っている点です。一部のアナリストは、市場がフラッシュメモリ価格の上昇傾向の鈍化を懸念していると指摘しています。
市場心理が圧迫される中、キオクシアは技術面で同時に好材料を打ち出しました。8月3日の報道によると、日本のキオクシアは次世代人工知能(AI)向けNAND市場をターゲットとしており、データセンターや企業向けサーバー用の「PCIe (PCI Express) 6.0」インターフェース対応SSDや、AIスマートフォンなどの端末機器向けの「UFS (Universal Flash Storage) 5.0」ストレージ規格を含む、最新規格のNANDソリューションを今年中に量産する計画です。
前述の製品を支える基盤技術として、キオクシアは7月に第10世代「BiCS FLASH」3Dフラッシュメモリチップのサンプル出荷を開始しました。このチップは332層の積層アーキテクチャを採用しており、前世代と比較してメモリ密度が59%、I/Oインターフェース速度が33%向上しています。
JPモルガン( JPM)は6月のリサーチレポートで、企業向けSSDの販売規模拡大が依然として最も重要な注目点であり、需要も引き続き旺盛であると指摘し、「オーバーウェイト」の投資判断と目標株価15万5,000円を維持しました。
当日の株価の反発は、51億5,000万ドルの自社株買いプログラムと次世代AI向けNANDの技術ロードマップが、短期的な業績見通し(ガイダンス)がもたらした圧力を市場が消化するのを後押ししていることを示しています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。