


CoreWeave第3四半期決算プレビュー:売上高は159%増の見通し、負債と資金調達コストに注目、ウォール街の最高目標株価は278ドル



AIポッドキャスト


コアウィーブの第3四半期売上高は前年同期比159.2%増の約35億4000万ドルと急成長が予想される一方、巨額の設備投資や支払利息が収益性を圧迫している。第2四半期時点で受注残高は1040億ドルに達し、将来の成長余地は大きいものの、多額の債務返済や新規の資金調達ニーズが経営上の重荷となっている。ゴールドマン・サックスが「買い」を維持する一方、HSBCは高水準の負債を理由に「売り」とするなど評価は分かれており、計画通りの受注消化と資金調達コストの抑制が今後の株価を左右する鍵となる。

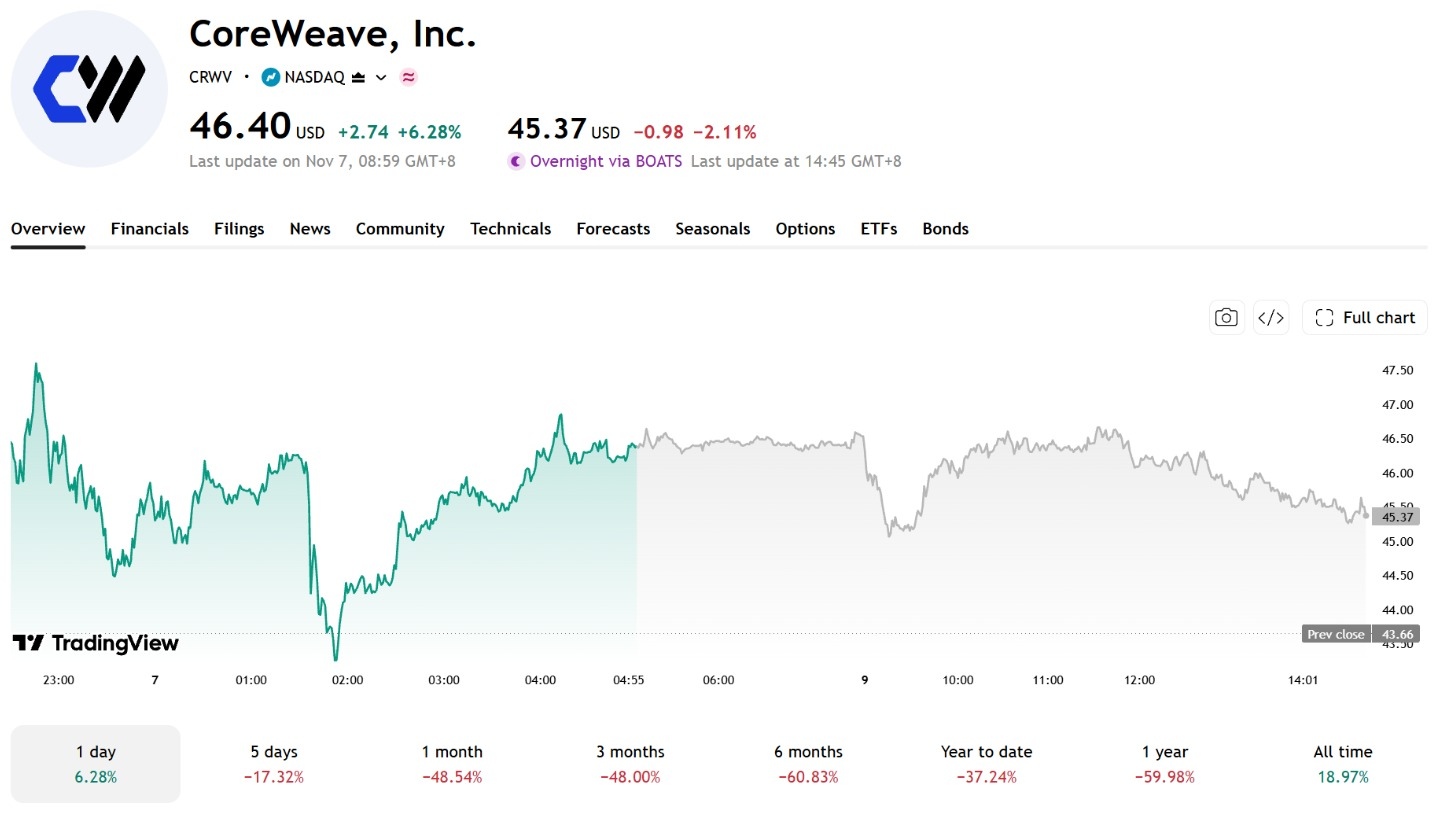
TradingKey - コアウィーブ(CRWV)は、米東部時間11月10日の取引終了後に2026年第3四半期決算を発表し、同日午後5時から電話会見を開催する。11月6日の終値時点で、同社株は46.40ドルとなっている。
[出所:TradingView]
コアウィーブは人工知能(AI)やハイパフォーマンス・コンピューティング(HPC)に特化したクラウドサービスプロバイダーであり、主にデータセンターの建設・運営を手がけている。AI企業や大手機関向けにGPU計算能力、クラウドコンピューティング基盤、関連ソフトウェアサービスを提供し、AIモデルの学習や推論を支援している。
市場では、コアウィーブの第3四半期売上高は急成長を維持すると予想されている。しかし、データセンターの建設や計算リソースの配備が加速するにつれ、設備投資や支払利息、それに伴う資金調達ニーズも着実に増加している。
今回の決算の焦点は、事業拡大に伴う資金調達コストを抑制しつつ、膨大な顧客からの受注を実際の売上高へと転換できるかどうかにある。
市場予想、会社側売上高ガイダンス付近
ザックスが11月3日に発表したデータによると、アナリストはコアウィーブの第3四半期の売上高を前年同期比159.2%増の約35億4000万ドル、1株当たり損失を約1.17ドルと予想している。
同社は以前、第3四半期の売上高ガイダンスを34億5000万ドル〜36億ドルとしており、市場コンセンサスはそのレンジの中間値付近にある。そのため、今回の決算発表では売上高が予想を満たすかどうかだけでなく、コンピュートの供給動向や利益率、資金調達コストの推移にも注目する必要がある。
第2四半期におけるコアウィーブの売上高は前年同期比112.5%増の25億7500万ドルとなったものの、純損失は6億2600万ドルに拡大した。また、純支払利息は前年同期比で約140%急増して6億4000万ドルに達し、急速な事業拡大に伴う資金調達コストの圧力を反映している。
運用面では、コアウィーブは第2四半期に500メガワット近くの稼働電力容量を追加し、期末時点で1.5ギガワットに達した。これは、今後のコンピュート供給と売上成長を支える要因となる。また、マネージドAI推論サービスの年換算売上高は1億ドルを突破しており、年末までに2億5000万ドルに達すると予測され、同社がAI推論分野へ着実に事業を拡大していることを示している。
受注面では、6月30日時点でコアウィーブの受注残高は前年同期比246%増の1040億ドルに達した。さらに第3四半期初頭には、250億ドル以上の追加の顧客コミットメントを獲得した。この膨大な受注残高は将来の売上成長を支えるものの、実際の売上計上はデータセンターの建設、コンピュート供給、サービスの展開の進捗状況に左右される。
設備投資と支払利息、引き続き決算の焦点に
コアウィーブは、第3四半期の設備投資額を115億〜135億ドル、支払利息を8億6,000万〜9億4,000万ドル、調整後営業利益を2億〜2億6,000万ドルと見込んでいる。また、同社は2026年通期の設備投資ガイダンスを350億〜390億ドルに引き上げた。
同社が見込む第3四半期の調整後営業利益は2億〜2億6,000万ドルにとどまり、同期間の予想支払利息である8億6,000万〜9億4,000万ドルを下回っている。両指標の会計上の算出基準は異なるものの、この格差は高い資金調達コストが同社の収益性を圧迫している状況を反映している。
債務の返済も同社の流動性管理能力の試練となる。6月末時点で、コアウィーブの将来の元金返済総額は約355億5,000万ドルに達しており、そのうち約44億1,300万ドルが2026年下半期に満期を迎え、残りの約311億4,000万ドルは2027年以降に期限が到来する。
キャッシュフローの面では、2026年上半期における同社の営業活動によるキャッシュフローは36億6,300万ドルの純流入、投資活動によるキャッシュフローは148億7,400万ドルの純流出、財務活動によるキャッシュフローは139億8,500万ドルの純流入となった。
このうち、資産計上された自社利用ソフトウェアを含む有形固定資産の取得に伴う現金支出は141億1,700万ドルに達し、同期間の営業活動による純キャッシュインフローの約3.9倍に上った。
これは、同社の既存の営業キャッシュフローでは大規模な設備投資を賄いきれず、データセンターの拡張を支えるために負債やエクイティファイナンス、その他の資金調達手段に依存せざるを得ないことを示している。設備投資が拡大し続けるなか、今後の資金調達の規模とコストが、同社のキャッシュフローと収益性に直接影響を与えることになる。
ウォール街の最高目標株価は278ドル
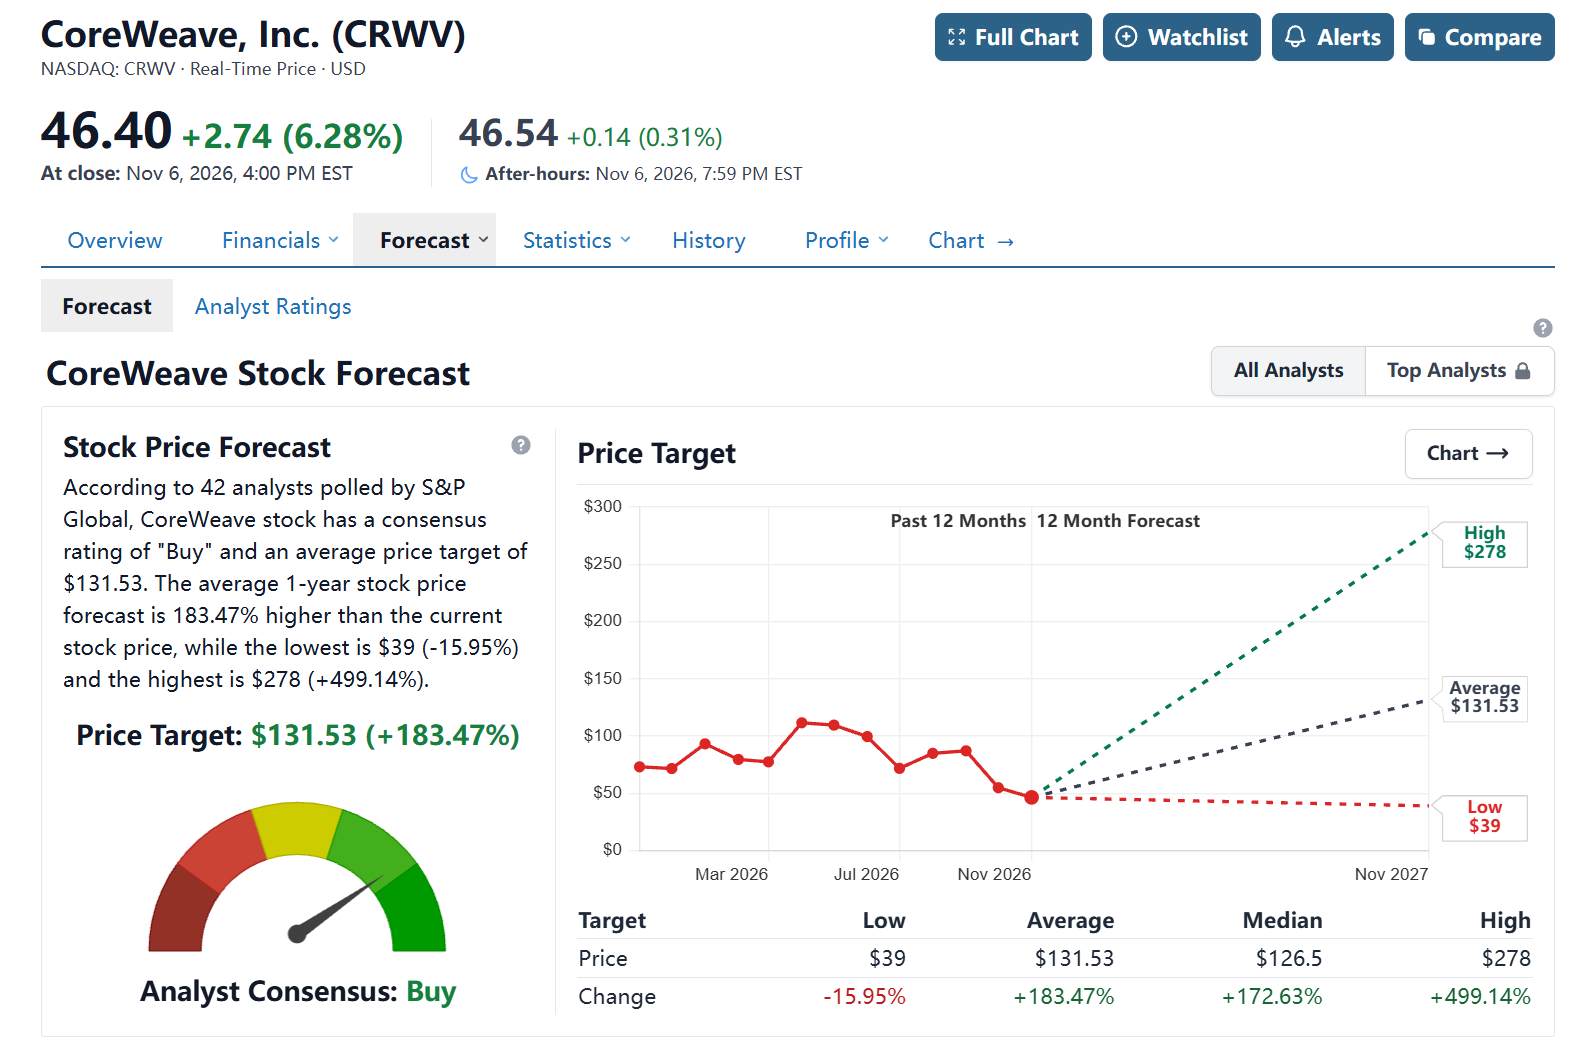
11月9日時点のStockAnalysisのデータによると、アナリスト42人によるコアウィーブの平均目標株価は131.53ドルと、11月6日の終値を約183.5%上回っており、目標株価のレンジは39ドルから278ドルとなっている。
[出所:StockAnalysis]
機関別のレーティングをみると、ゴールドマン・サックスは投資判断「買い」を据え置き、目標株価を106ドルとした。同社が既存顧客の受注を履行するには、追加で200億ドルから230億ドルの負債調達が必要になる可能性があると試算している。一方、HSBCは投資判断「売り」を据え置き、目標株価を39ドルとしている。
両機関の見解には明確な乖離がみられる。ゴールドマン・サックスは、既存受注の履行には多額の新規資金調達が必要になると指摘しつつも、同社の受注残や長期的な事業成長の潜在力をより重視している。これに対し、HSBCは高水準の負債負担や将来の収益性に対してより慎重な姿勢を崩していない。
債券市場の変動も資金調達圧力を反映している。Reutersは10月16日、コアウィーブの一部の債券利回りが一時15%〜16%まで上昇したと報じた。これは、同社の信用リスクや負債による資金調達モデルに対する投資家の懸念が高まっていることを示唆している。
総じて、コアウィーブの第3四半期売上高は高成長を維持すると見込まれているものの、市場はその成長の背景にある資金需要や利益の質により注目している。
同社が計画通りに計算資源を提供し、1040億ドルの受注残を着実に実際の売上高へと転換させると同時に、設備投資や負債コストを抑制できるかどうかが、今後の株価動向を左右する鍵となる。
計算資源の提供が計画より遅延したり、新規資金調達のコストが上昇し続けたりすれば、同社のキャッシュフローや業績予想が圧迫され、株価の重荷となる可能性がある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。