


【US-Vorbörse】Speicheraktien einschließlich Micron, WDC und SanDisk fallen bei steigenden Fed-Zinserhöhungserwartungen


KI-Podcasts


Am Donnerstag (24. September) gaben US-Aktienfutures vorbörslich nach. Steigende Renditen zehn- und dreißigjähriger US-Staatsanleihen, robuste Wirtschaftsdaten sowie geopolitische Risiken verstärkten die Erwartungen an eine erneute Zinserhöhung der Fed. Technologiewerte, insbesondere Halbleiter- und KI-Aktien, standen infolge von Gewinnmitnahmen und hoher Bewertungen stark unter Druck. Gleichzeitig verzeichneten Rohstoffe durch Angebotsrisiken Unterstützung, während der US-Dollar-Index zulegte. Marktteilnehmer richteten ihren Fokus zudem auf bevorstehende US-Arbeitsmarktdaten sowie das bilaterale Treffen zwischen Donald Trump und Xi Jinping im Weißen Haus, um geldpolitische und geopolitische Impulse abzuwarten.

TradingKey – Am Donnerstag (24. September) nach US-Ostküstenzeit gaben die Futures auf die drei wichtigsten US-Aktienindizes im vorbörslichen Handel durchweg nach. Starke US-Wirtschaftsdaten, die Rückkehr der internationalen Ölpreise auf über 100 US-Dollar pro Barrel sowie kontinuierlich steigende Renditen für US-Staatsanleihen veranlassten den Markt dazu, weiter auf eine Zinserhöhung der Fed in diesem Jahr zu wetten. Unterdessen warteten Anleger auf Gespräche zwischen Trump und Xi Jinping im Weißen Haus, sodass Technologiewerte und hoch bewertete Wachstumstitel breitflächig unter Druck standen.
Bei Redaktionsschluss sanken die Dow-Futures um 0,34 %, die S&P 500-Futures gaben um 0,57 % nach und die Nasdaq 100-Futures fielen um 1,03 %. Die Rendite 10-jähriger US-Staatsanleihen bewegte sich nahe 5,1 %, während die Rendite 30-jähriger US-Staatsanleihen auf den höchsten Stand seit 2004 stieg.
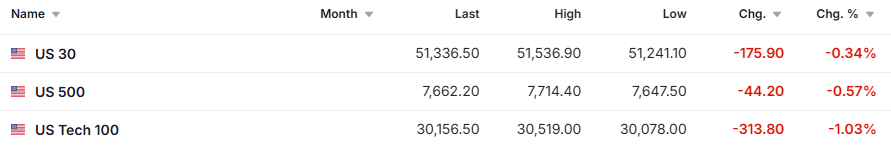
Quelle: Investing
Bei den Rohstoffen bauten die internationalen Ölpreise ihre Gewinne aus, wobei WTI-Rohöl (USOIL) auf etwa 93,2 US-Dollar stieg und Brent-Rohöl auf knapp 99,5 US-Dollar kletterte. Zwischen den USA und dem Iran bestehen weiterhin erhebliche Meinungsverschiedenheiten über die Beendigung des Konflikts, die Aufhebung von Hafenblockaden und die Wiedereröffnung der Straße von Hormus, wodurch Risikoprämien für das Angebot die Ölpreise weiterhin stützen.
Gold (XAUUSD) gab um etwa 0,6 % nach und notierte bei rund 4.260 US-Dollar. Der US-Dollar-Index stieg auf knapp 101, während steigende Anleiherenditen und zunehmende Erwartungen bezüglich einer Zinserhöhung der Fed die Attraktivität unverzinslicher Anlagen weiterhin belasteten.
Bei den Kryptowährungen fiel Bitcoin (BTC) auf rund 84.000 US-Dollar, was einem Minus von etwa 3 % innerhalb der letzten 24 Stunden entspricht. Die Kombination aus hohen Zinserwartungen, steigenden Ölpreisen und der Schwäche von Tech-Aktien belastete die Wertentwicklung hochvolatiler Risikoanlagen.
Marktbeweger
Meta (META) verlor vorbörslich mehr als 2 %. Das Unternehmen stellte auf dem Event Meta Connect das Gerät Meta Charm vor, ein kleines tragbares Gerät mit dem KI-Assistenten Muse, einem rund 2 Zoll großen Touchscreen und 5G-Konnektivität, das noch vor Jahresende auf den Markt kommen soll. Obwohl das neue Produkt die Präsenz von Meta im Bereich KI-Hardware weiter ausbaut, hatte die Aktie des Unternehmens Anfang der Woche ein Plus von fast 12 % verzeichnet, was zusammen mit steigenden Renditen für US-Staatsanleihen zu vorbörslichen Gewinnmitnahmen führte. Reuters
Aktien von KI-Chipherstellern gaben vorbörslich auf breiter Front nach. Nvidia (NVDA) verlor rund 1 %, AMD (AMD) gab um etwa 2 % nach und Intel (INTC) sowie Marvell Technology (MRVL) büßten jeweils knapp 3 % ein. Da die Rendite 10-jähriger US-Staatsanleihen die Marke von 5 % übertraf, nahmen die Marktwetten auf eine erneute Zinserhöhung im Oktober deutlich zu, was hoch bewertete KI- und Halbleiteraktien unter Bewertungsdruck setzte.
Speicheraktien gaben vorbörslich auf breiter Front nach. Micron Technology (MU) verlor etwa 2,3 %, SanDisk (SNDK) sank um rund 2,7 %, während Western Digital (WDC) und Seagate Technology (STX) jeweils um mehr als 2 % nachgaben. Nach zuvor deutlichen Kursgewinnen im Sektor führten falkenhafte Zinserwartungen und ein breiterer Rücksetzer bei Tech-Aktien zu kurzfristigen Gewinnmitnahmen.
MGM Resorts International (MGM) brach vorbörslich um fast 9 % ein. Die Käufergruppe um Barry Diller zog ihr im Juni vorgelegtes Übernahmeangebot zur Privatisierung zurück, woraufhin der Verwaltungsrat von MGM erklärte, dass das Unternehmen weiterhin unabhängig geführt werde. Die schwindenden Erwartungen an eine Übernahmeprämie waren der Hauptgrund für den vorbörslichen Kursrückgang.
Marktnachrichten
Die USA und China haben sich darauf geeinigt, ihren Handelsfrieden zu verlängern. US-Finanzminister Scott Bessent erklärte, dass sich beide Seiten darauf verständigt haben, den Handelsfrieden, der ursprünglich am 10. November auslaufen sollte, um zwei Monate bis zum 10. Januar 2027 zu verlängern. Trump und Xi Jinping werden heute im Weißen Haus zu einem Treffen hinter verschlossenen Türen zusammenkommen, bei dem Themen wie Zölle, Exportbeschränkungen für Chips, künstliche Intelligenz, Taiwan und die Lage im Iran besprochen werden.
John Williams, Präsident der New Yorker Fed, erklärte, dass in diesem Jahr möglicherweise noch eine weitere Zinserhöhung erforderlich sein könnte. Er führte aus, dass Markterwartungen hinsichtlich einer weiteren Fed-Zinserhöhung vor Jahresende ein „vernünftiger Denkansatz“ seien, um die Inflationsrisiken weiter einzudämmen, die endgültige Entscheidung jedoch weiterhin von den anstehenden Wirtschaftsdaten abhängen werde.
In den Verhandlungen zwischen den USA und dem Iran bestehen weiterhin erhebliche Meinungsverschiedenheiten. Der Iran prüft derzeit die US-Antwort auf seinen Friedensvorschlag und fordert ein Ende der Seeblockade iranischer Häfen; ein iranischer Sicherheitsbeamter erklärte, dass die Straße von Hormus erst wieder geöffnet werde, wenn die entsprechenden Bedingungen erfüllt sind.
Das Weiße Haus dementierte, dass es ein 90-tägiges Ausfuhrverbot für Diesel ausarbeite. Vorangegangene Berichte, wonach die USA Dieselexporte beschränken könnten, hatten für Volatilität an den Energiemärkten gesorgt. Vertreter des Weißen Hauses wiesen solche Pläne zurück, und auch US-Energieminister Chris Wright betonte, dass ein Exportverbot hohe Energiepreise nicht wirksam bekämpfen könne.
Vorschau auf wichtige Daten/Ereignisse
Am 24. September um 8:30 Uhr ET werden in den USA die Daten zu den Erstanträgen auf Arbeitslosenhilfe veröffentlicht.
Am 24. September um 8:50 Uhr ET hält Beth Hammack, Präsidentin der Fed von Cleveland, eine Rede.
Am 24. September um 10:00 Uhr ET werden in den USA die Verkaufszahlen neuer Häuser für August veröffentlicht.
Am 24. September um 10:10 Uhr ET hält Anna Paulson, Präsidentin der Fed von Philadelphia, eine Rede.
Am 24. September um 11:30 Uhr ET kommen Donald Trump und Xi Jinping zu einem bilateralen Treffen zusammen.
Nach US-Börsenschluss legt Costco (COST) Ergebnisse für das vierte Geschäftsquartal vor, wobei der Markt ein EPS von rund 6,53 US-Dollar und einen Umsatz von rund 94,9 Milliarden US-Dollar erwartet.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.