【美股盘前】美联储加息预期升温,美光、WDC、闪迪等存储股集体下跌


AI播客


美东时间周四盘前,美股三大股指期货集体下跌,纳指期货领跌。强劲经济数据、油价上涨及美债收益率攀升推升加息预期,科技与半导体板块普遍承压。国际油价延续涨势,黄金与比特币走弱。市场聚焦美中两国元首白宫会谈及美联储官员表态,地缘政治与宏观流动性收紧持续扰动风险资产。

TradingKey - 美东时间周四(9月24日),美股三大股指期货盘前集体下跌。美国经济数据强劲、国际油价重返每桶100美元上方,美债收益率持续攀升,市场进一步押注美联储年内加息;与此同时,投资者等待特朗普与习近平在白宫举行会谈,科技股和高估值成长股普遍承压。
截至发稿,道指期货跌0.34%,标普500指数期货跌0.57%,纳斯达克100指数期货跌1.03%。美国10年期国债收益率维持在5.1%附近,30年期美债收益率升至2004年以来最高水平。
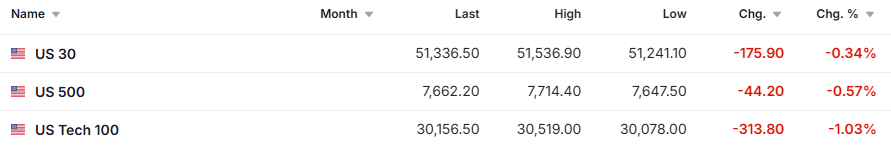
来源:Investing
大宗商品方面,国际油价延续涨势,WTI(USOIL)原油升至93.2美元附近,布伦特原油涨至99.5美元附近。美国与伊朗围绕结束冲突、解除港口封锁及重开霍尔木兹海峡仍存在明显分歧,供应风险溢价继续支撑油价。
黄金(XAUUSD)跌约0.6%,交投于4260美元附近。美元指数升至101附近,美债收益率上行及美联储加息预期升温,继续削弱无息资产的吸引力。
加密货币方面,比特币(BTC)跌至8.4万美元附近,过去24小时跌约3%。高利率预期、油价上涨及科技股走弱共同压制高波动风险资产表现。
市场异动
Meta(META)盘前跌超2%。公司在Meta Connect大会上发布Meta Charm,这是一款搭载Muse人工智能助手、配备约2英寸触控屏和5G连接的小型便携设备,计划于年底前上市。尽管新品进一步扩展了Meta的AI硬件布局,但公司股价本周此前已累计上涨近12%,叠加美债收益率上行,盘前出现获利回吐。路透社
AI芯片股盘前普跌。英伟达(NVDA)跌约1%,AMD(AMD)跌约2%,英特尔(INTC)和迈威尔科技(MRVL)均跌近3%。美国10年期国债收益率突破5%,市场对10月继续加息的押注明显升温,高估值AI及半导体股票面临估值压力。
存储板块盘前集体走低。美光科技(MU)跌约2.3%,闪迪(SNDK)跌约2.7%,西部数据(WDC)和希捷科技(STX)均跌超2%。板块前期涨幅较大,在利率预期转鹰和科技股整体回调背景下,资金短线获利了结。
美高梅国际酒店集团(MGM)盘前大跌近9%。Barry Diller旗下收购方撤回了6月提出的私有化收购方案,美高梅董事会随后表示,公司将继续保持独立运营。收购溢价预期消退,成为股价盘前下挫的主要原因。
市场要闻
美中同意延长贸易休战期。美国财政部长Scott Bessent表示,双方已同意将原定于11月10日到期的贸易休战安排延长两个月至2027年1月10日。特朗普与习近平今日将在白宫举行闭门会谈,议题涉及关税、芯片出口限制、人工智能、台湾及伊朗局势。
纽约联储主席John Williams表示,今年可能仍需再次加息。他称,为进一步降低通胀风险,市场预计美联储年底前再次加息是“合理的思考方式”,但最终决定仍将取决于后续经济数据。
美国与伊朗谈判仍存在明显分歧。伊朗方面正在评估美国对其和平提议的回应,并要求解除对伊朗港口的海上封锁;伊朗安全部门官员表示,在相关条件得到满足前,霍尔木兹海峡不会重新开放。
白宫否认正在制定为期90天的柴油出口禁令。此前有关美国可能限制柴油出口的报道引发能源市场波动,白宫官员否认相关计划,美国能源部长Chris Wright也表示,出口禁令无法有效解决高能源价格问题。
重要数据/事件预告
美东时间9月24日8:30,美国公布初请失业金人数。
美东时间9月24日8:50,克利夫兰联储主席Beth Hammack发表讲话。
美东时间9月24日10:00,美国公布8月新屋销售数据。
美东时间9月24日10:10,费城联储主席Anna Paulson发表讲话。
美东时间9月24日11:30,特朗普与习近平举行双边会谈。
美股盘后,好市多(COST)公布第四财季业绩,市场预计每股收益约6.53美元、营收约949亿美元。