


Rocket Lab Ergebnisvorschau: Neutron-Fortschritte und Regierungsaufträge im Fokus, höchstes Wall-Street-Kursziel bei 132 $



KI-Podcasts


Rocket Lab legt am 9. November seine Q3-Finanzergebnisse 2026 vor. Analysten erwarten einen Umsatz von rund 257 Millionen US-Dollar und einen Verlust je Aktie von 0,07 US-Dollar, gestützt durch das wachsende Space-Systems-Segment und Regierungsaufträge. Im Fokus stehen die Bruttomarge, die Verlustbegrenzung sowie Fortschritte beim Jungfernflug der Neutron-Rakete, der auf 2027 verschoben wurde. Die Aktie schloss am 4. November bei 45,99 US-Dollar. Während das durchschnittliche Analysten-Kursziel bei 99,19 US-Dollar liegt, spiegeln divergierende Einschätzungen die Risiken bezüglich des Neutron-Zeitplans und der künftigen Profitabilität wider.
TradingKey - Rocket Lab (RKLB) wird am 9. November nach US-Börsenschluss die Finanzergebnisse für das dritte Quartal 2026 vorlegen und um 17:00 Uhr ET eine Telefonkonferenz abhalten.
Im Gegensatz zu traditionellen Raumfahrtunternehmen umfasst das Geschäft von Rocket Lab Starts mit der Kleinrakete Electron, die Satellitenfertigung, Raumfahrzeugkomponenten, optische Systeme sowie Dienstleistungen im Bereich der Weltrauminfrastruktur.
Angesichts der steigenden Nachfrage der US-Regierung und kommerzieller Kunden nach der Stationierung von Satelliten expandiert der Geschäftsbereich Space Systems des Unternehmens kontinuierlich weiter und hat sich zu einer wichtigen Umsatzquelle entwickelt, die das Unternehmenswachstum neben dem Raketenstartgeschäft stützt.
Das Unternehmen hat sein Ziel für den Jungfernflug der Neutron-Rakete auf 2027 angepasst. Neben dem Quartalsumsatz werden der Ausblick auf das Folgequartal, die Raketentests und der Zeitplan für die Umsetzung von Regierungsaufträgen die Markterwartungen an das Wachstum im Jahr 2027 beeinflussen.
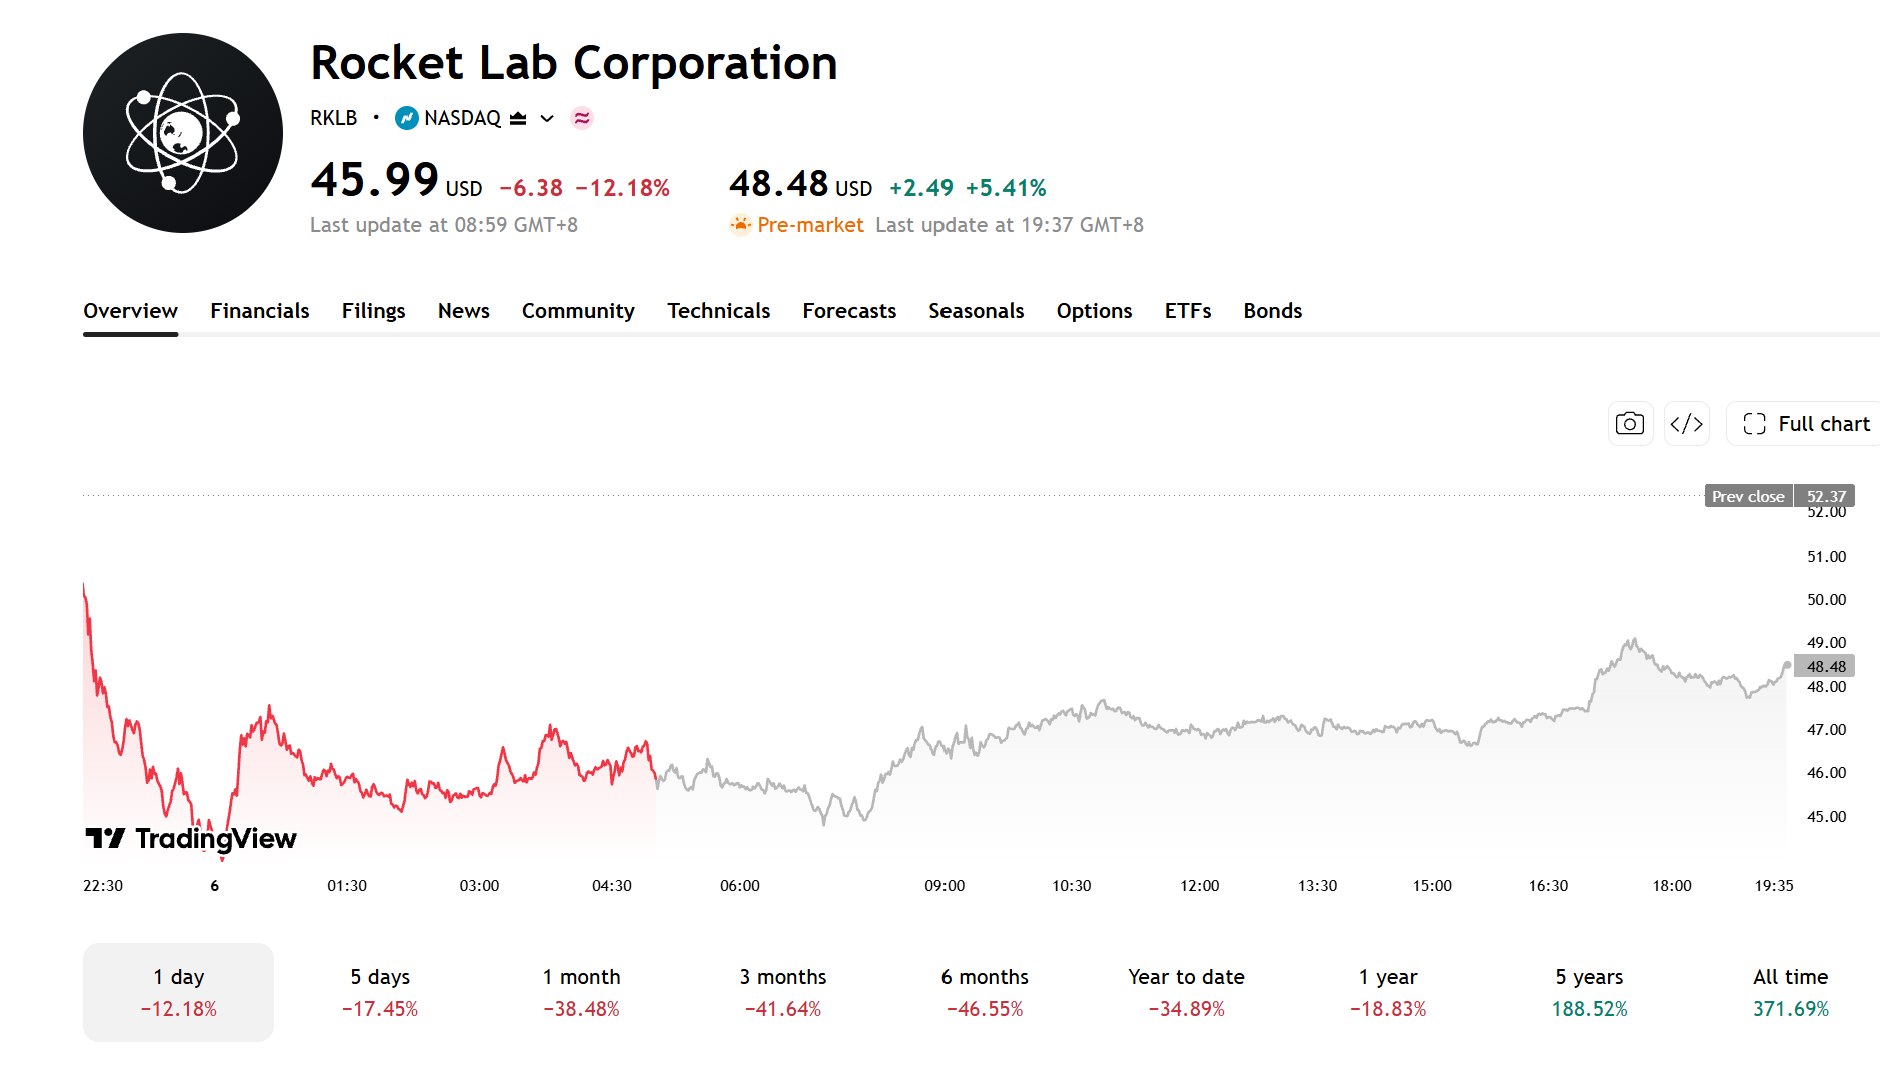
Am 4. November schloss die Aktie von Rocket Lab bei 45,99 US-Dollar und lag damit fast 70 % unter dem am 27. Mai erreichten Zwischenhoch von 151 US-Dollar, womit sie den Großteil ihrer vorherigen Kursgewinne wieder abgab.
[Quelle: TradingView]
Markterwartungen weitgehend im Einklang mit Unternehmensprognose
Daten von MarketBeat zufolge erwarten Analysten für das dritte Quartal bei Rocket Lab einen Umsatz von rund 257 Millionen US-Dollar, was einem Anstieg von etwa 66 % im Jahresvergleich entspricht, bei einem Verlust je Aktie von rund 0,07 US-Dollar. Das Unternehmen stellte eine Umsatzprognose von 250 bis 265 Millionen US-Dollar in Aussicht, deren Mittelwert von 257,5 Millionen US-Dollar weitgehend den Markterwartungen entspricht.
Mit Blick auf die Profitabilität erwartet das Unternehmen für das dritte Quartal eine GAAP-Bruttomarge zwischen 29 % und 31 % nach 36,1 % im zweiten Quartal, während beim bereinigten EBITDA ein Verlust von 17 bis 23 Millionen US-Dollar prognostiziert wird. Neben der Frage, ob der Umsatz die Erwartungen erfüllt, zählen daher die Entwicklung der Bruttomarge sowie Fortschritte bei der Verlustbegrenzung zu den entscheidenden Kennzahlen dieses Quartalsberichts.
Im Rückblick auf das zweite Quartal verzeichnete Rocket Lab einen Umsatz von 234 Millionen US-Dollar, ein Zuwachs von 62 % im Jahresvergleich, und schloss die Periode mit einem Auftragsbestand von 2,36 Milliarden US-Dollar ab (+137 % im Vorjahresvergleich). Von diesem Auftragsbestand sollen voraussichtlich rund 45 % in den nächsten zwölf Monaten umsatzwirksam werden, wobei das tatsächliche Tempo von Projektauslieferungen und Startplänen abhängt.
Aufgeschlüsselt nach Geschäftsbereichen belief sich der Produktumsatz auf rund 181 Millionen US-Dollar, ein Anstieg von etwa 96 % gegenüber dem Vorjahr, der vor allem von der Satellitenfertigung und Raumfahrtkomponenten getragen wurde. Der Dienstleistungsumsatz lag unterdessen bei rund 52,7 Millionen US-Dollar (ein Plus von etwa 2 % im Jahresvergleich) und umfasste Raketenstarts sowie damit verbundene Raumfahrtdienstleistungen.
Darüber hinaus sicherte sich das Unternehmen einen Satellitenprogramm-Auftrag der U.S. Space Force im Wert von bis zu rund 397 Millionen US-Dollar sowie Aufträge zur Satellitenfertigung über mehr als 160 Millionen US-Dollar, was den Auftragsbestand im Regierungsgeschäft weiter ausbaute.
Highlights der Q3-Ergebnisse: Fortschritte beim Neutron-Jungfernflug und Lieferungen für Regierungsaufträge
Der Entwicklungsfortschritt von Neutron und die Erfüllung von Regierungsaufträgen stehen im Mittelpunkt dieses Quartalsberichts.
Neutron ist ein entscheidendes Projekt für das mittel- bis langfristige Wachstum von Rocket Lab. Im Vergleich zur bestehenden Kleinrakete Electron handelt es sich bei Neutron um eine wiederverwendbare mittelschwere Trägerrakete, die primär für Starts großer Satelliten, kommerzielle Satellitenkonstellationen sowie Missionen der US-Regierung und des Verteidigungssektors konzipiert ist. Sobald sie erfolgreich im Einsatz ist, wird das Unternehmen die Möglichkeit haben, sich größere Startaufträge zu sichern und seinen Marktanteil in der kommerziellen Raumfahrt auszubauen.
Das Unternehmen hat sich bereits mehrere Aufträge im Zusammenhang mit Neutron gesichert. Im zweiten Quartal erhielt Rocket Lab von der U.S. Space Force einen Auftrag im Wert von bis zu rund 397 Millionen US-Dollar für das Flatellite-Satellitenprojekt zur Herstellung mehrerer Satelliten, deren Start an Bord von Neutron geplant ist.
Der Zeitplan für das Projekt wurde jedoch kürzlich angepasst. Rocket Lab gab am 14. Oktober bekannt, dass der Erstflug von Neutron vom ursprünglichen Ziel 2026 auf 2027 verschoben wurde. Das Unternehmen erklärte, die Fertigung und Erprobung von Schlüsselkomponenten weiter voranzutreiben und zugleich die Produktionsprozesse zu optimieren, um sicherzustellen, dass die Rakete alle Anforderungen für den Erstflug erfüllt.
Während sich diese Verzögerung kurzfristig nur begrenzt auf den Umsatz auswirkt, könnte sie entsprechende Startmissionen und die spätere Auftragsabwicklung verzögern sowie die Markterwartungen an das mittel- bis langfristige Wachstum des Unternehmens dämpfen. Daher werden Anleger in dieser Telefonkonferenz zu den Quartalszahlen die Fertigung des Rumpfs der ersten Stufe, die Tests des Archimedes-Triebwerks, die Systemverifikation der zweiten Stufe und den aktualisierten Zeitplan für den Erstflug genau im Blick behalten.
Was Regierungsaufträge betrifft, hat sich Rocket Lab kürzlich zwei Verträge mit der U.S. Space Force gesichert.
Ein Vertrag weist einen potenziellen Gesamtwert von 266 Millionen US-Dollar auf und umfasst 12 suborbitale Starts sowie bis zu 6 zusätzliche Starts, wobei der erste Start frühestens für Ende 2026 erwartet wird.
Der andere Vertrag hat einen potenziellen Gesamtwert von 397 Millionen US-Dollar und beinhaltet die Entwicklung, Fertigung, den Start und den Betrieb mehrerer Flatellite-Satelliten im Rahmen des SB-AMTI-Programms, wobei die Satelliten mit Neutron ins All befördert werden sollen.
Mit Blick nach vorn zählen der Zeitplan für die suborbitalen Starts, die Fortschritte bei der Satellitenfertigung und die Ausübung von Vertragsoptionen zu den entscheidenden Beobachtungspunkten. Insbesondere hängen die Satellitenstarts im Rahmen des 397-Millionen-Dollar-Vertrags von der Entwicklung und den Fortschritten beim Erstflug von Neutron ab. Beide Vertragssummen enthalten Optionen, und der tatsächliche Umsatz wird letztlich von der Vertragsausführung und der Optionsausübung abhängen.
Höchstes Kursziel der Wall Street erreicht $132
[Quelle: TipRanks]
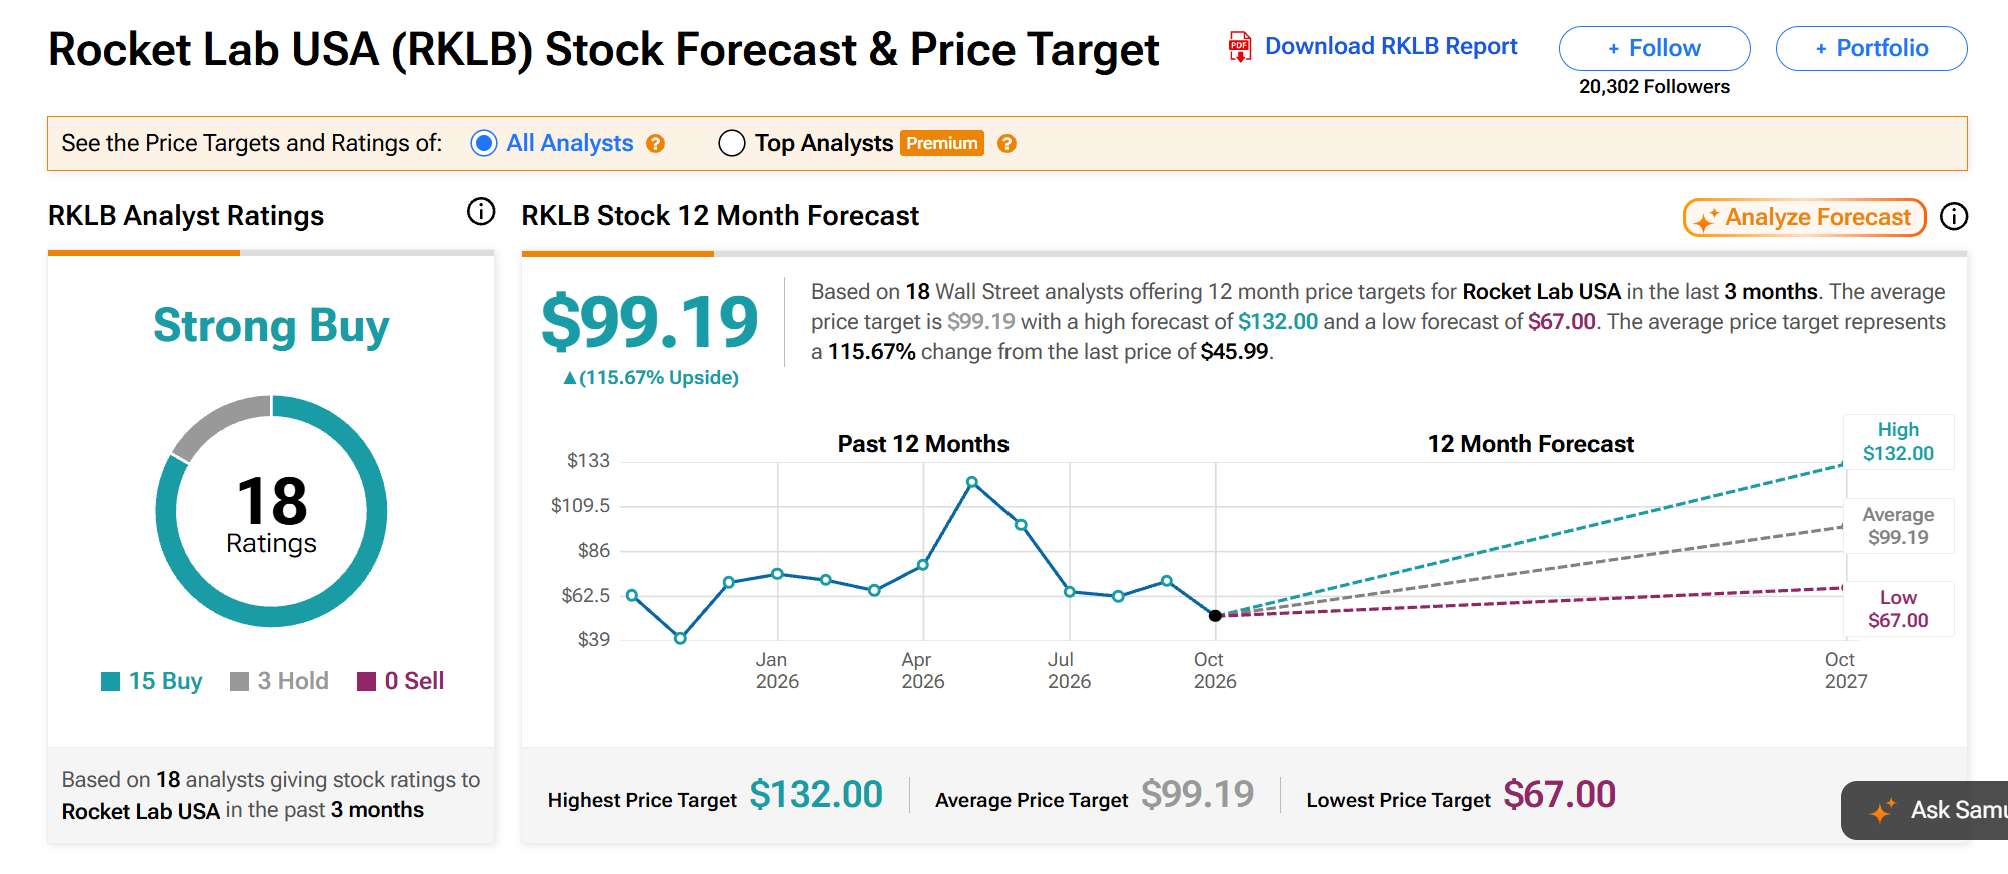
Stand 6. November haben laut TipRanks 18 Analysten in den vergangenen drei Monaten Rocket Lab bewertet. Das durchschnittliche Kursziel liegt bei 99,19 US-Dollar, was ein Aufwärtspotenzial von 115,67 % gegenüber dem aktuellen Aktienkurs impliziert; das höchste Kursziel liegt bei 132 US-Dollar und das niedrigste bei 67 US-Dollar.
Unter ihnen bestätigte Stifel am 15. Oktober die Einstufung „Buy“ und ein Kursziel von 132 US-Dollar, während Goldman Sachs (GS) die Einstufung „Hold“ beibehielt und das Kursziel von 75 auf 67 US-Dollar senkte.
Die große Divergenz bei den Kurszielen der Analysten spiegelt unterschiedliche Markterwartungen hinsichtlich des Entwicklungsfortschritts von Neutron, der Erfüllung von Regierungsaufträgen und der künftigen Profitabilität des Unternehmens wider.
Wenn Umsatz und Margen in diesem Quartal die Prognosen erfüllen, Regierungsprogramme wie geplant vorankommen und das Management einen klareren Zeitplan für die Neutron-Tests vorlegt, könnte die RKLB-Aktie Unterstützung finden. Sollten die Bruttomargen jedoch hinter den Erwartungen zurückbleiben, sich Projektlieferungen verzögern oder der Jungfernflug erneut verschoben werden, könnten die Gewinnerwartungen für 2027 selbst bei einem raschen Umsatzwachstum unter Druck geraten.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel










Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.