


Broadcom-Aktienkursprognose: Marvells Übernahme von Lumentum könnte Führungsposition bei optischer KI-Kommunikation gefährden



KI-Podcasts


Marvell Technology plant die Übernahme von Lumentum im Bewertungswert von rund 115 Milliarden US-Dollar. Durch die Kombination von Lasertechnologien und elektronischen Chips entsteht ein starker Konkurrent im Bereich der optischen KI-Kommunikation, der Broadcoms Monopolstellung bei integrierten Lösungen herausfordert. Dies verschafft Cloud-Anbietern mehr Beschaffungsflexibilität, während Broadcoms Preissetzungsmacht und Auftragswachstum unter Druck geraten könnten. Charttechnisch befindet sich Broadcom in einem Abwärtstrend mit entscheidenden Widerständen um 333 US-Dollar und Unterstützungen nahe 320 US-Dollar. regulatorische Prüfungen werden für das erste Halbjahr 2028 erwartet.

TradingKey - Marvell Technology (MRVL) plant die Übernahme von Lumentum (LITE), was bei Ankündigung der Transaktion einem Unternehmenswert von rund 115 Milliarden US-Dollar entsprach. Diese Übernahme wird die Lasertechnologie und die Fertigungskapazitäten von Marvell ergänzen und könnte Broadcom (AVGO) zudem mit einem Konkurrenten konfrontieren, der im Bereich der optischen KI-Kommunikation über ein noch vollständigeres Produktportfolio verfügt.
TrendForce wies darauf hin, dass Marvell und Lumentum, gemessen am für 2026 geschätzten Umsatz im Halbleitermarkt für kabelgebundene Kommunikation, den vierten beziehungsweise achten Rang belegen und ihr gemeinsamer Marktanteil fast 7 % erreichen wird, womit sie lediglich hinter Nvidia (NVDA) und Broadcom liegen.
Für Broadcom ergeben sich die potenziellen Auswirkungen vor allem auf zwei Wegen: Herausforderungen für seinen Vorteil bei integrierten Produkten sowie Druck auf den Auftragsanteil und die Verhandlungsmacht, da die Beschaffungsoptionen der Kunden zunehmen.
Marvell stärkt Laserkompetenzen, um Broadcoms integrierte optische Verbindungslösungen herauszufordern
Der Wettbewerbsvorteil von Broadcom bei der optischen KI-Kommunikation beruht auf der Beherrschung sowohl von Chips als auch von optischen Komponenten. Das Portfolio reicht von Tomahawk-Switch-Chips über digitale Signalprozessoren (DSPs) bis hin zu Laserlichtquellen und ermöglicht es dem Unternehmen, interoperable Produkte zu liefern, die auf die Netzwerkarchitekturen der Kunden zugeschnitten sind.
Die bisherigen Stärken von Marvell konzentrierten sich weitgehend auf elektronische Chips. Durch die Ergänzung um Lumentum gewinnt das Unternehmen Indiumphosphid-Laser, optische Module und optische Vermittlungstechnik hinzu. Dies ermöglicht es Marvell, Chips, optische Engines und Laserlichtquellen gemeinsam zu konzipieren sowie zu validieren, was den Koordinationsaufwand für Kunden über verschiedene Anbieter hinweg verringert.
Diese Integration ist im Zeitalter von Co-Packaged Optics (CPO) und Near-Packaged Optics (NPO) von entscheidender Bedeutung. Diese Architekturen rücken optische Komponenten näher an Rechen- oder Switch-Chips heran, um den Stromverbrauch sowie Bandbreitenengpässe bei der Hochgeschwindigkeitsübertragung zu mindern, während zugleich die Bedeutung des Co-Designs unterschiedlicher Komponenten zunimmt.
Nach Ansicht von Counterpoint stehen Laser im Mittelpunkt dieser Transaktion. Selbst wenn sich die Architekturen optischer Verbindungen wandeln und einige Lösungen die Abhängigkeit von eigenständigen DSPs verringern, bleiben Lichtquellen unverzichtbar. Die Übernahme von Lumentum ergänzt daher nicht nur das Produktportfolio von Marvell, sondern hilft dem Unternehmen auch, die Versorgung mit entscheidenden Lasern zu sichern.
Für Broadcom bedeutet dies, dass Kunden bei der Auswahl kompletter optischer Verbindungslösungen ein wettbewerbsfähigerer alternativer Anbieter zur Verfügung steht. Marvell erhält damit die Chance, vom Verkauf einzelner Chips dazu überzugehen, einen größeren Anteil der Produktumsätze entlang der gesamten optischen Übertragungsstrecke zu erzielen.
Broadcom-Aufträge und Produktprämien könnten unter Druck geraten, da Beschaffungsoptionen für optische KI-Kommunikation zunehmen
TrendForce geht davon aus, dass das fusionierte Unternehmen Nvidia und Cloud-Anbietern helfen könnte, ihre Beschaffungsflexibilität zu wahren und ihre Abhängigkeit von Broadcom zu verringern. Sollte Marvell Lösungen mit vergleichbarer Leistung, ähnlichen Kosten und entsprechenden Lieferkapazitäten anbieten können, hätten Kunden bei neuen Projekten größeren Spielraum bei der Auftragsvergabe und dem Vergleich von Angeboten. Infolgedessen könnte der künftige zusätzliche Umsatz von Broadcom hinter den bisherigen Erwartungen zurückbleiben; sollten Preiszugeständnisse nötig sein, um Aufträge zu halten, könnten auch die Produktgewinnmargen beeinträchtigt werden.
Allerdings verfügt Broadcom bereits über eine nachweisliche Erfolgsbilanz bei der Kommerzialisierung. Bereits im Oktober 2025 gab das Unternehmen bekannt, dass die Auslieferungen seines CPO-Switch-Chips der dritten Generation, Tomahawk 6-Davisson, begonnen hätten. Damit Marvell diese Kunden für sich gewinnen kann, muss das Unternehmen bei der Produktvalidierung und der skalierten Auslieferung jedoch noch aufholen.
Die vertikale Integration könnte Broadcom zudem einige Auftragschancen eröffnen. Die Cloud-Light-Sparte von Lumentum betreibt ein Geschäft mit optischen Modulen und steht im Wettbewerb mit einigen Kunden, die DSPs von Marvell beziehen. Counterpoint geht davon aus, dass diese Kunden ihr Multi-Vendor-Sourcing ausbauen und einen Teil ihrer DSP-Aufträge an Anbieter wie Broadcom verlagern könnten.
Der Abschluss der Transaktion wird vorbehaltlich der Genehmigung durch die Aktionäre und die Aufsichtsbehörden für das erste Halbjahr 2028 erwartet. TrendForce geht davon aus, dass sich die Prüfung durch die chinesischen Aufsichtsbehörden auf Lieferbeschränkungen für Laser, Produktbündelungen und die Frage konzentrieren wird, ob das hauseigene Modulgeschäft bei der Belieferung bevorzugt wird.
Daher besteht die unmittelbarste Herausforderung dieser Übernahme für Broadcom darin, dass der Seltenheitswert seines umfassenden Produktportfolios geschwächt wird. Sollte sich Marvell mehr Projekte für optische Interconnects der nächsten Generation sichern, stünden Broadcoms Auftragswachstum und Preissetzungsmacht vor einer ernsthaften Bewährungsprobe, was den Markt zudem dazu veranlassen könnte, die Wachstumserwartungen und den Bewertungsaufschlag für sein KI-Geschäft neu zu bewerten.
Technische Analyse zu Broadcom
Aus charttechnischer Sicht konsolidiert Broadcom derzeit auf niedrigem Niveau innerhalb eines Abwärtstrends, wobei der Aktienkurs weiterhin unter dem 0,786-Fibonacci-Retracement-Niveau (333,84 US-Dollar) notiert. Zwar setzte zuletzt eine Erholung ein, doch hat diese die Struktur sukzessive tieferer Zwischenhochs nicht verändert, und die Kaufunterstützung nahe 320 US-Dollar wird weiterhin wiederholt getestet.
Der aktuell entscheidende Pivot-Bereich ist die Spanne von 332,91 bis 333,84 US-Dollar, die durch den exponentiell geglätteten 10-Tage-Durchschnitt und das vorgenannte Retracement-Niveau gebildet wird. Dass sich der Kurs nicht nachhaltig über diesem Niveau halten konnte, deutet darauf hin, dass die kurzfristige Erholung gedeckelt bleibt und es noch keine klaren Signale für eine Bodenbildung und Stärkung gibt.
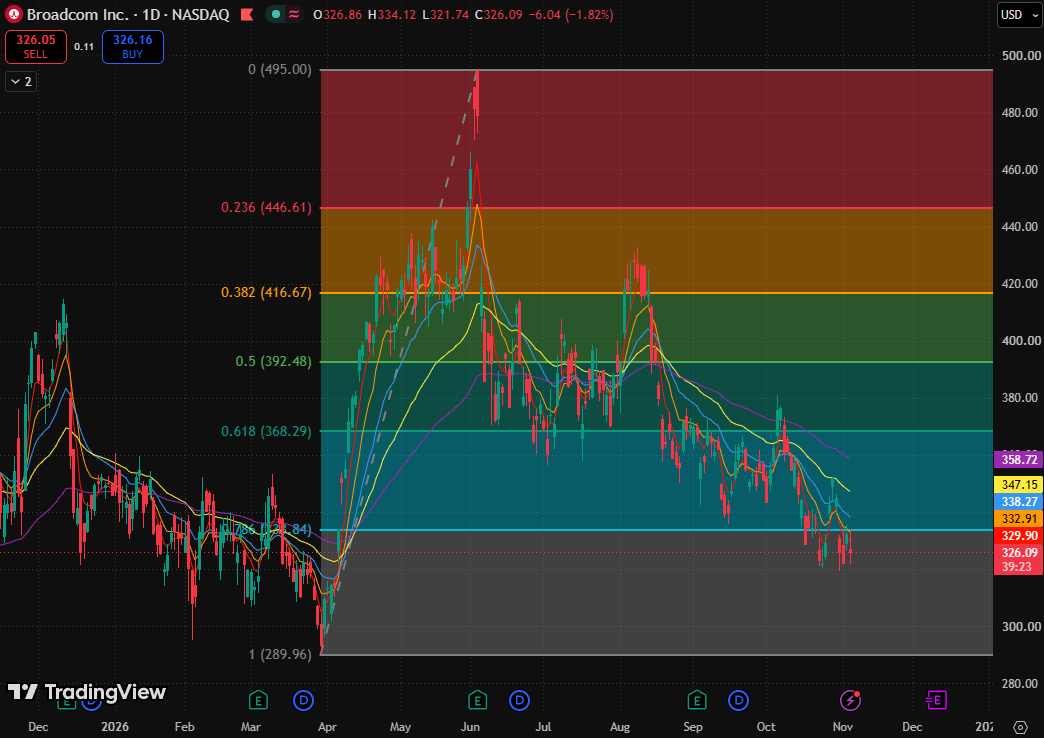
Broadcom-Aktienchart, Quelle: TradingView
Mit Blick auf die gleitenden Durchschnitte haben sich die kurzfristigen Linien im Zuge der jüngsten Erholung angenähert, doch ihre relative Ausrichtung hat sich bislang nicht gefestigt. Zudem üben der exponentiell geglättete 80-Tage-Durchschnitt (347,15 US-Dollar) und der exponentiell geglättete 160-Tage-Durchschnitt (358,72 US-Dollar) weiterhin Abwärtsdruck aus. Die fünf gleitenden Durchschnitte steigen von den kürzeren zu den längeren Zeithorizonten sequenziell an und behalten damit eine durchgehend bärische Anordnung bei, während die Verläufe sowohl kurz- als auch mittelfristig schwach bleiben.
Was den Erholungsspielraum betrifft, sind die Voraussetzungen für eine nachhaltige Gegenbewegung erst dann erfüllt, wenn der Aktienkurs in der Spanne von 332,91 bis 333,84 US-Dollar nachhaltig Fuß fasst und bei einem anschließenden Rücksetzer Unterstützung findet; in diesem Fall könnte sich die Aktie weiter in Richtung des Bereichs von 338,27 bis 347,15 US-Dollar erholen, der durch den exponentiell geglätteten 20-Tage-Durchschnitt und den exponentiell geglätteten 80-Tage-Durchschnitt gebildet wird.
Sollte die Aktie die jüngste Tiefstzone nahe 320 US-Dollar entscheidend nach unten durchbrechen und diese bei einer Gegenbewegung nicht zurückerobern können, würde die aktuelle Konsolidierung in einen Ausbruch nach unten übergehen, mit dem Potenzial für Kursrückgänge bis zum Tief von Ende März (289,96 US-Dollar).
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.