高通Q4財報前瞻:汽車與資料中心能否填補手機缺口?華爾街最高目標價270美元



AI 播客


高通將於美東時間11月4日公布2026財年第四季及全年業績。市場預期第四季營收101億至101.5億美元,調整後每股盈餘2.16至2.17美元。受手機晶片需求疲軟、蘋果訂單減少及記憶體成本上升影響,業績面臨下滑壓力。儘管汽車與物聯網業務高速成長,且資料中心專案逐步推進,但短期內難以完全彌補手機業務缺口,華爾街給予整體共識評等為持有。

TradingKey - 高通 (QCOM) 將於美東時間 11 月 4 日美股收盤後公布 2026 財年第四季及全年業績,並於當日 16 時 45 分召開電話會議。
市場預期,高通第四季營收約為 101 億至 101.5 億美元,調整後每股盈餘約為 2.16 至 2.17 美元。公司先前給出的營收指引為 97 億至 105 億美元,調整後每股盈餘指引為 2.05 至 2.25 美元,因此市場預期基本落於指引中段。
與去年同期相比,本季營收預計下降約 10%,調整後每股盈餘可能下滑接近 28%。汽車、物聯網和資料中心業務雖然保持擴張,但手機晶片需求疲軟、蘋果訂單減少及生產成本上升,仍在壓抑整體業績。
手機需求疲軟,蘋果訂單流失加大收入壓力
上一季,高通實現營收 99.5 億美元,調整後每股盈餘為 2.21 美元。晶片業務收入約 85 億美元,其中手機晶片收入達到 51 億美元,仍占晶片部門收入的 60% 左右。
這意味著,即使車用業務維持接近 60% 的成長,只要手機收入出現較大幅度下滑,新業務短期內也很難完全抵銷缺口。車用業務目前規模仍不到手機業務的三分之一,其高速成長對集團營收的拉動因此受到基期限制。
記憶體晶片價格上漲進一步增加了不確定性,DRAM 和 NAND 供應趨緊推高了智慧型手機生產成本,也可能促使手機廠商削減出貨計畫。高通正嘗試透過提高產品價格轉嫁晶圓、封裝、測試及記憶體成本,但價格調整通常需要隨著合約更新與新品發布逐步落實,其效果可能要到未來幾個季度才能完全體現。
蘋果業務則構成更加明確的壓力。高通預計,與蘋果相關的產品收入將從 2026 財年第三季到第四季季減約 50%,同時公司先前對下一代 iPhone 數據機市占率約 20% 的預期也需要下調。隨著蘋果持續推進自研數據機,高通未來來自該客戶的收入可能進一步減少。
伯恩斯坦估計,高通 2026 財年蘋果相關晶片業務收入約為 75 億至 80 億美元,而 2027 財年可能減少約 60 億美元。該機構因此將高通 2027 財年營收預期從 449 億美元下調至 422 億美元,調整後每股盈餘預測也從 9.57 美元降至 8.77 美元,均低於市場先前預期。
汽車業務高速增長,數據中心進入兌現階段
面對手機業務的不確定性,高通正在加快向車用、物聯網與資料中心等領域擴張。2026 財年第三季,車用業務營收達到約 16 億美元,年增 61%,創下歷史新高;物聯網營收約 18 億美元,年增 9%。兩項業務合計約 34 億美元,佔晶片業務營收的 40%。
依照該季規模年化計算,高通非手機晶片營收約為 136 億美元。公司先前將 2029 財年的非手機營收目標上調至 400 億美元,接近現有規模的三倍。若要在三年左右達成此目標,隱含複合成長率約為 43%,因此車用、物聯網與資料中心必須同時保持快速擴張。
其中,車用業務目前擁有相對清晰的營收基礎。公司預估,2026 財年結束時,車用業務年化營收可能達到約 70 億美元,高於先前設定的 60 億美元目標。但車用晶片從設計導入到量產通常需要較長週期,設計訂單並不等同於當期營收,市場仍需觀察其轉換速度。
資料中心則是規模更大、同時風險更高的成長方向,高通正在推進客製化晶片、AI 推理加速器及伺服器 CPU,近期還與亞馬遜展開多代產品合作,開發面向 AWS 資料中心的 AI 基礎設施及高速互連產品。
管理階層先前預估,首批客製化晶片營收將在 12 月當季開始體現,本次電話會議如果能夠揭露客戶部署、訂單金額及營收認列時間,將為 2027 財年成長提供更直接的依據。
利潤率承壓,華爾街最高目標價270美元
高通晶片業務的稅前利潤率預計由上一季的 26% 降至 23% 至 25%,除了手機營收下滑,資料中心專案初期成本較高,也可能壓低整體利潤率。公司預計,資料中心投入可能使晶片業務毛利率減少約 1.5 至 2 個百分點。
相較之下,專利授權業務繼續提供穩定利潤,上一季,高通授權業務營收約為 13 億美元,稅前利潤率高達 69%;第四季營收指引為 12 億至 14 億美元,利潤率預計保持在 68% 至 72%。雖然該業務營收規模較小,卻能在晶片利潤率承壓時為集團獲利提供緩衝。
根據 TipRanks 統計,過去三個月共有 11 位華爾街分析師追蹤高通,平均 12 個月目標價為 196.82 美元,最高預測為 270 美元,最低為 155 美元。評等分布為 3 位買進、6 位持有和 2 位賣出,整體共識為「持有」。
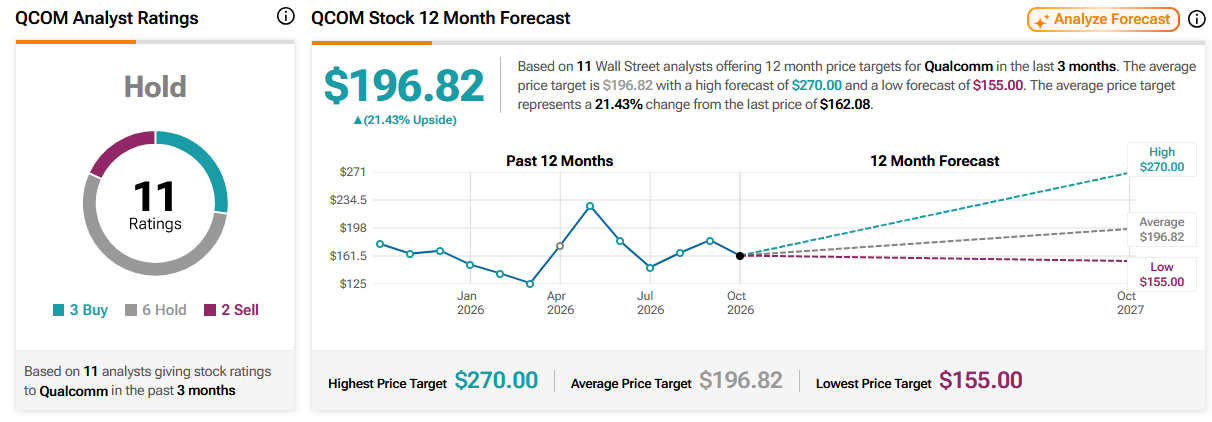
來源:TipRanks
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。