


蘋果盤前跌逾4%,創近一個月新低:Q4財報超預期,但服務增速放緩,記憶體漲價令毛利率承壓



AI 播客


美東時間11月3日,蘋果盤前下跌4.52%。公司2026財年第四季營收與每股盈餘均超預期,但管理階層對下一季毛利率與服務業務增速指引保守,記憶體採購成本持續上漲加劇市場對獲利能力的擔憂。iPhone與Mac表現強勁推動營收增長,大中華區營收顯著回升。然而,受記憶體價格飆升及AI功能支出增加影響,預計下一季毛利率將下滑,利潤率面臨下行壓力。
TradingKey - 美東時間 11 月 3 日,截至發稿,蘋果(AAPL)盤前下跌 4.52%,報 323.02 美元,股價跌破 10 月以來的收盤價低點。
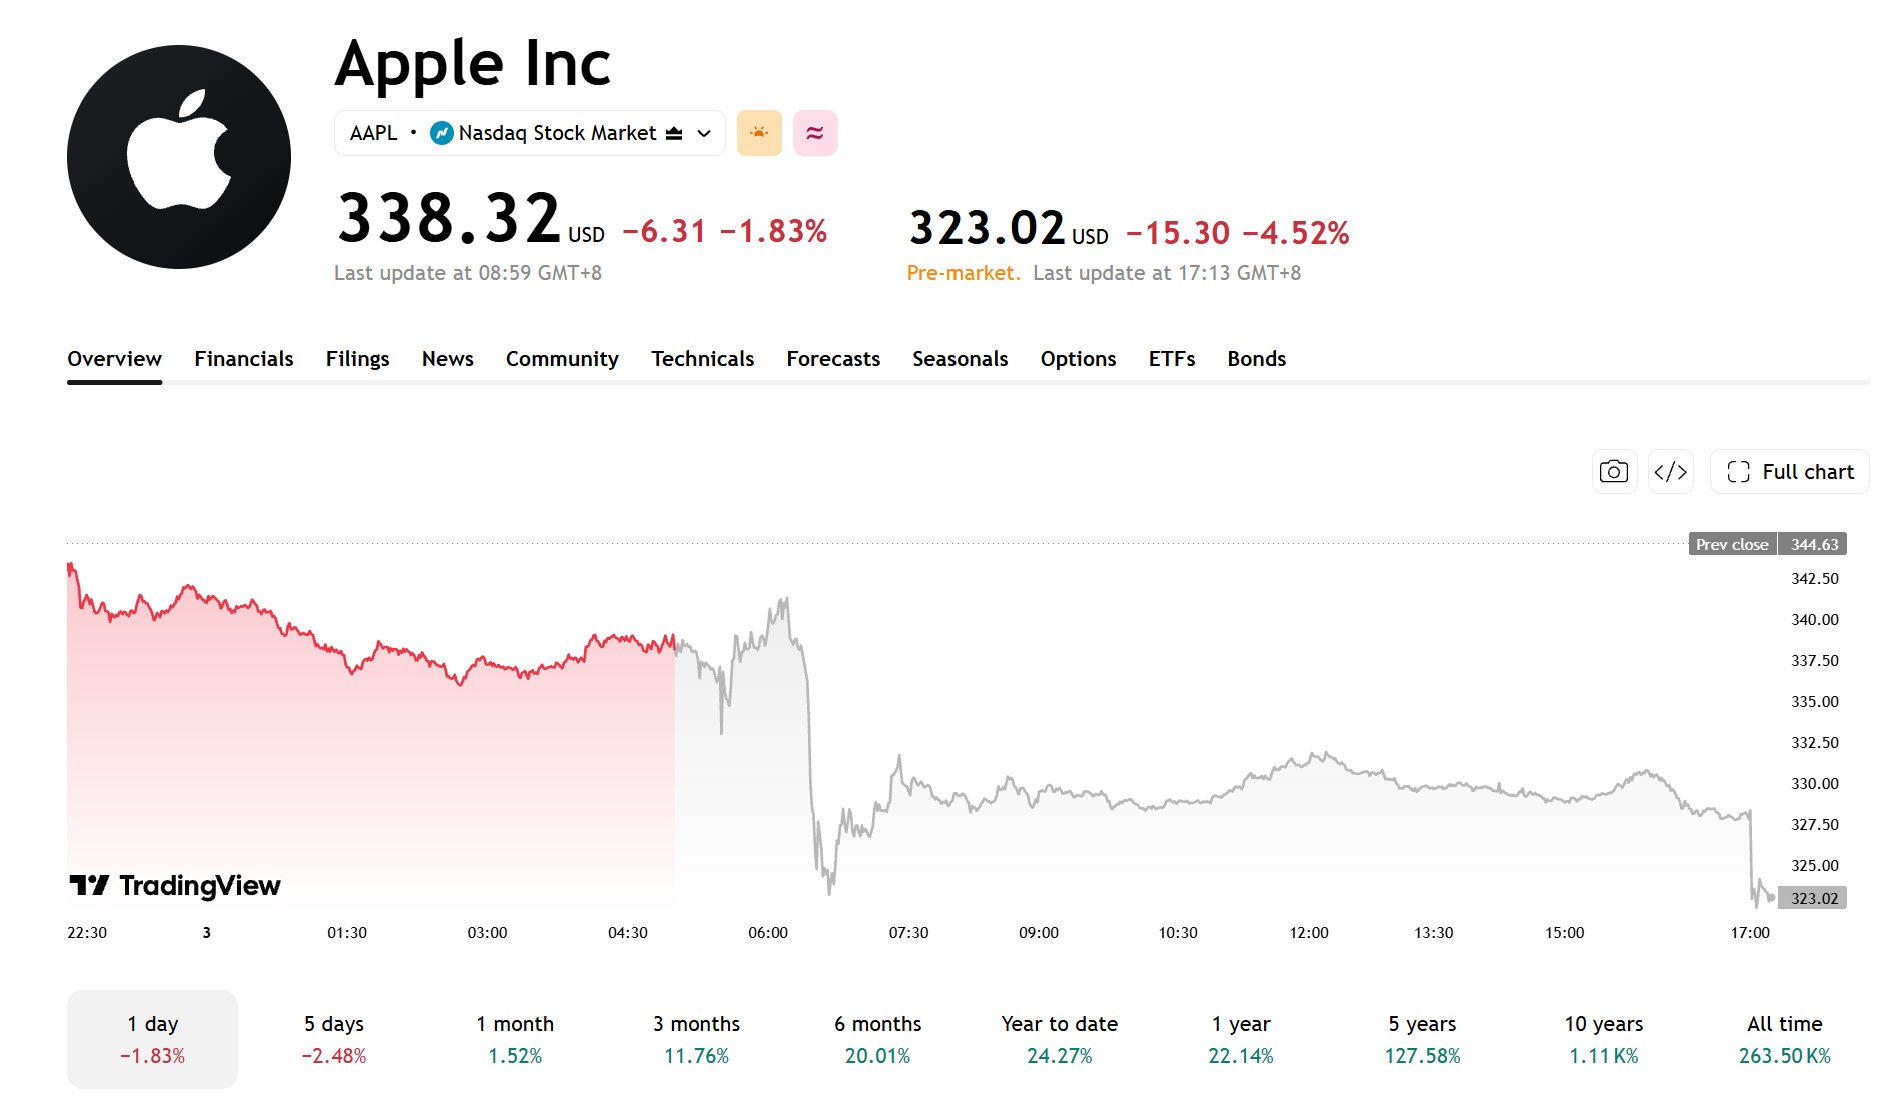
【來源:TradingView】
儘管公司公布的 2026 財年第四季營收與每股盈餘均超過市場預期,但管理階層對下一季毛利率與服務業務增速的指引較為謹慎,記憶體採購成本持續上漲也加劇了市場對獲利能力的擔憂。
蘋果第四季營收年增 12% 至 1145 億美元,調整後每股盈餘為 2.10 美元,年增 14%,均高於市場預期。
不過,管理階層預計 2027 財年第一季毛利率將降至 45% 至 46%,低於第四季的 47.9%。隨著記憶體成本繼續上漲,市場開始關注蘋果能否維持現有利潤率。
iPhone成為Q4營收主要成長動力
2026 財年第四季,蘋果營收年增 12% 至 1145 億美元,稀釋後每股盈餘為 2.10 美元。
依業務別來看,iPhone 營收年增 17% 至 576 億美元,創下 9 月季度紀錄;Mac 營收成長 24% 至 108 億美元;服務營收成長 10% 至 316 億美元,創歷史新高。
其他業務表現相對疲軟。iPad 營收年減 10% 至 62 億美元,穿戴式裝置、家居及配件營收下降 8% 至 83 億美元。蘋果表示,iPad 業務受到供應限制與去年同期發表新品導致比較基期較高的影響。
地區方面,大中華區營收年增 21% 至 175 億美元,主要受 iPhone 與 Mac 業務成長帶動。整體來看,iPhone 仍是本季業績成長的主要動力,服務業務則繼續提供穩定的營收貢獻。
Q1指引:服務增速放緩,毛利率預計下降
蘋果預計,2027 財年第一季(截至 2026 年 12 月)營收年增 7%-10%,服務業務收入成長 8%-9%,低於 Q4 的 10%。
管理階層表示,第三方授權收入與匯率變動是影響這項財測的主要因素。此外,行動遊戲業務面臨的壓力預計仍將持續。
毛利率財測更受市場關注。蘋果預計下一季毛利率為 45% 至 46%,低於第四季的 47.9%。
不過,第四季毛利率包含約 1 個百分點的關稅退款收益,剔除後約為 46.9%。按下一季財測中值 45.5% 計算,毛利率仍將季減約 1.4 個百分點。
記憶體成本上漲,利潤率面臨壓力
記憶體價格上漲是毛利率下降的主要原因。CEO John Ternus 表示,目前記憶體價格漲幅前所未有,預計蘋果在 12 月季度將繼續面臨更高的記憶體成本。
此前採購的庫存以及非記憶體零組件成本下降,在一定程度上緩解了記憶體漲價的影響。但隨著記憶體成本持續上升,蘋果抵銷成本壓力的空間可能縮小。為保障供應,公司的製造採購承諾較 6 月季度增加約 330 億美元。
除記憶體成本外,Siri AI 功能逐步推出也將增加相關支出。CFO Kevan Parekh 表示,這也是下一季度毛利率指引考量的因素之一。
蘋果預計下一季度營收仍將成長,但記憶體成本上漲可能限制獲利成長。
後續需要關注記憶體採購價格、Mac 與 iPad 供貨狀況,以及服務業務增速變化。即使營收達到預期,若成本壓力持續上升,蘋果的利潤率仍可能面臨下行壓力。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










