蘋果股價預測:財報前維持上升趨勢,業績超預期或刷新350美元歷史高點



AI 播客


蘋果將於美股盤後公布第四季業績,市場預期營收與每股盈餘將實現雙位數與個位数增長。iPhone銷售與高毛利率的服務業務為核心增長動力,但需關注供應鏈限制與記憶體成本上升帶來的潛在風險。技術面上,股價守在短中期均線上方,中期多頭格局尚未改變,財報表現與假日季指引將決定能否突破歷史高點。

TradingKey - 蘋果(AAPL)將於 11 月 2 日美股盤後公布 2026 財年第四季業績。財報發布前,公司股價報 344.63 美元,距離 350 美元歷史高點僅約 1.6%。儘管最新交易日一度出現明顯波動,但股價仍守在 20 日和 60 日均線上方,中期上升結構尚未遭到破壞。
市場預期,蘋果第四季營收將達到約 1134 億美元,年增約 10.7%;每股盈餘預期為 1.99 美元,年增 7.6%。公司過去八個季度均實現每股盈餘超過市場預期,因此投資人此次關注的重點不只是能否再次「超預期」,還包括業績增幅、產品需求和假日購物季指引能否支撐當前估值。
iPhone 仍是決定財報表現的核心業務,分析師預期,第四季 iPhone 收入約為 566 億美元,年增約 15%。雖然全球智慧型手機市場增速放緩,但蘋果在高階市場的市佔率保持穩定,使用者換機需求也為銷售提供支撐。不過,基礎款 iPhone 18 延後發布,導致 9 月出貨表現轉弱,可能限制硬體收入進一步超出預期的空間。
服務業務則是蘋果利潤成長的重要來源。市場預期該部門單季收入約為 317 億美元,其毛利率超過 75%,明顯高於硬體業務。App Store、雲端服務、訂閱及支付業務若繼續保持雙位數成長,將有助於緩解硬體銷售波動,並支撐公司整體利潤率。
投資人還將關注供應鏈與成本壓力,蘋果此前預期第四季總營收成長 9% 至 11%,但同時警告先進製程晶片供應受限,可能影響 iPhone、Mac 和 iPad 出貨。記憶體晶片價格上漲也是潛在風險,若 DRAM 和 NAND 成本持續攀升,公司可能需要透過產品組合調整或提高售價來維持利潤率。
來源:TradingView
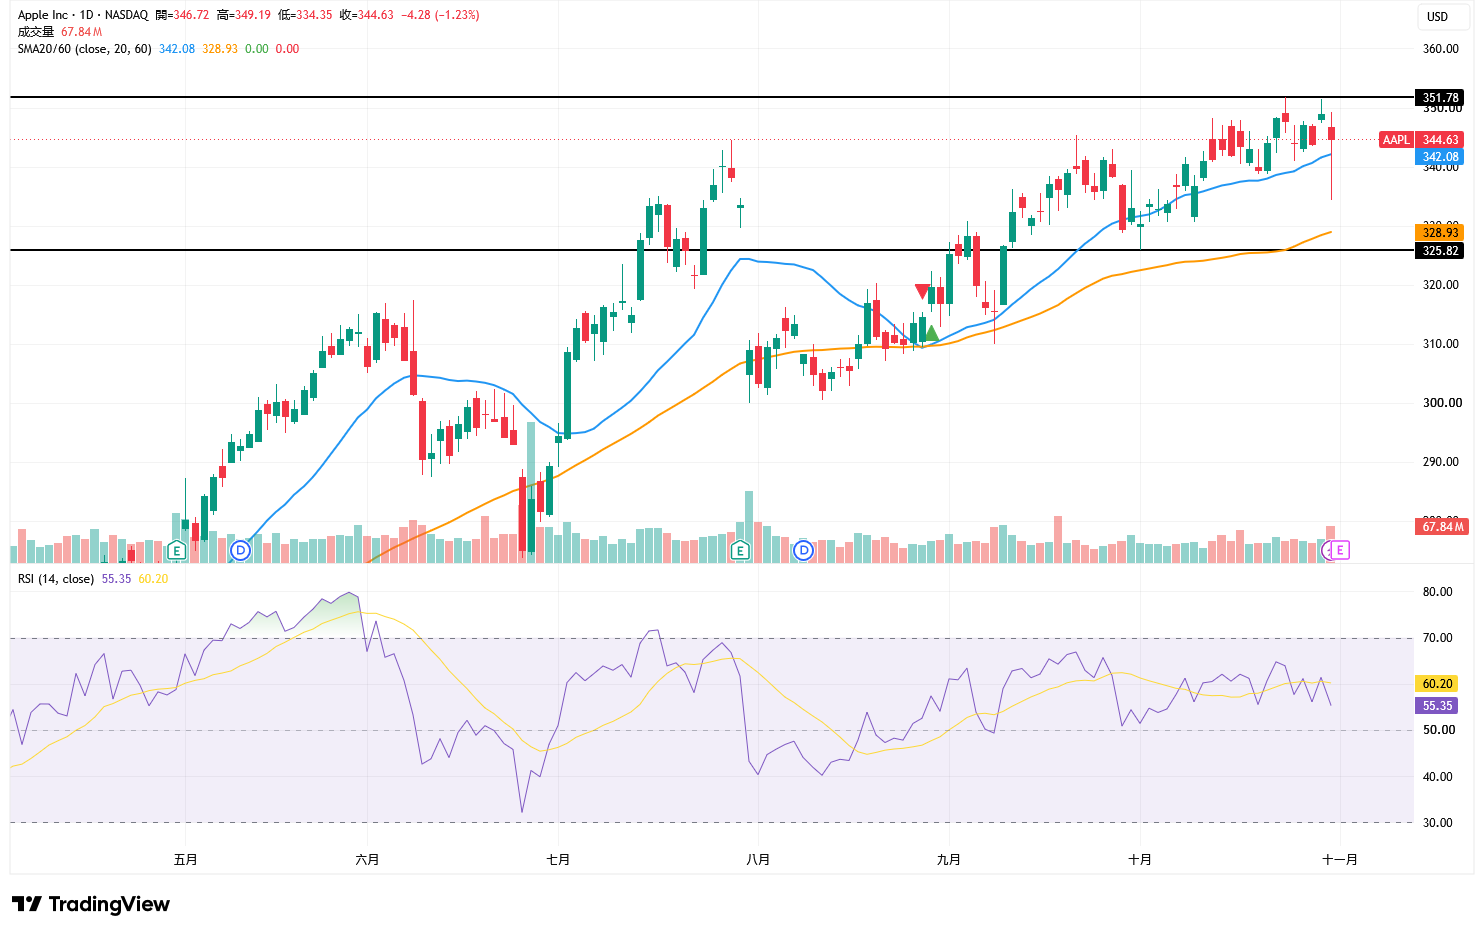
從技術面來看,蘋果股價目前為 344.63 美元,仍高於 20 日均線 342.08 美元和 60 日均線 328.93 美元,兩條均線繼續向上,說明中期多頭格局尚未改變。20 日均線是財報前最重要的短線支撐,只要股價維持在 342 美元上方,市場仍有條件再次測試 350 美元。
14 日 RSI 約為 55.35,仍處於中性偏強區域,但已低於其平滑訊號線 60.20,說明短期上漲動能有所降溫。財報公布後,如果股價帶量突破 350 美元並在日線收盤時站穩該位置,將意味著上升趨勢延續,並打開新的價格空間。由 344.63 美元升至 350 美元僅需約 1.6% 的漲幅,低於選擇權市場隱含的約 4.25% 財報波動,因此在業績和指引同時超預期的情況下,刷新歷史高點具備可行性。
相反,如果財報表現未能滿足較高預期,或假日季度指引偏弱,蘋果股價可能首先跌破 342 美元,並進一步回測 335 美元附近。若拋售導致 60 日均線 328.93 美元失守,中期上升結構才會明顯轉弱。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。