SpaceX星艦首次入軌並部署V3衛星,對SPCX股價意味著什麼?



AI 播客


美東時間 9 月 28 日,SpaceX 星艦首次成功進入地球軌道並部署 26 顆 Starlink V3 衛星,大幅提升網路容量潛力。盡管引擎提前關閉導致任務縮短且股價收跌 2.16% 報 145.47 美元,華爾街機構仍普遍維持買進評等,平均目標價上看 233.03 美元。後續成長取決於星艦發射頻率、可重複使用進度及 Starlink 用戶規模擴張。

TradingKey - 美東時間 9 月 28 日,SpaceX (SPCX) 星艦首次進入地球軌道,並將 26 顆 Starlink V3 衛星部署至軌道。
上升階段一台引擎提前關閉,飛行團隊隨後基於安全考量,將原定約 10 小時的任務縮短至約 3 小時。太空船隨後離開軌道,重返地球大氣層,並於夏威夷以北的太平洋海域濺落。
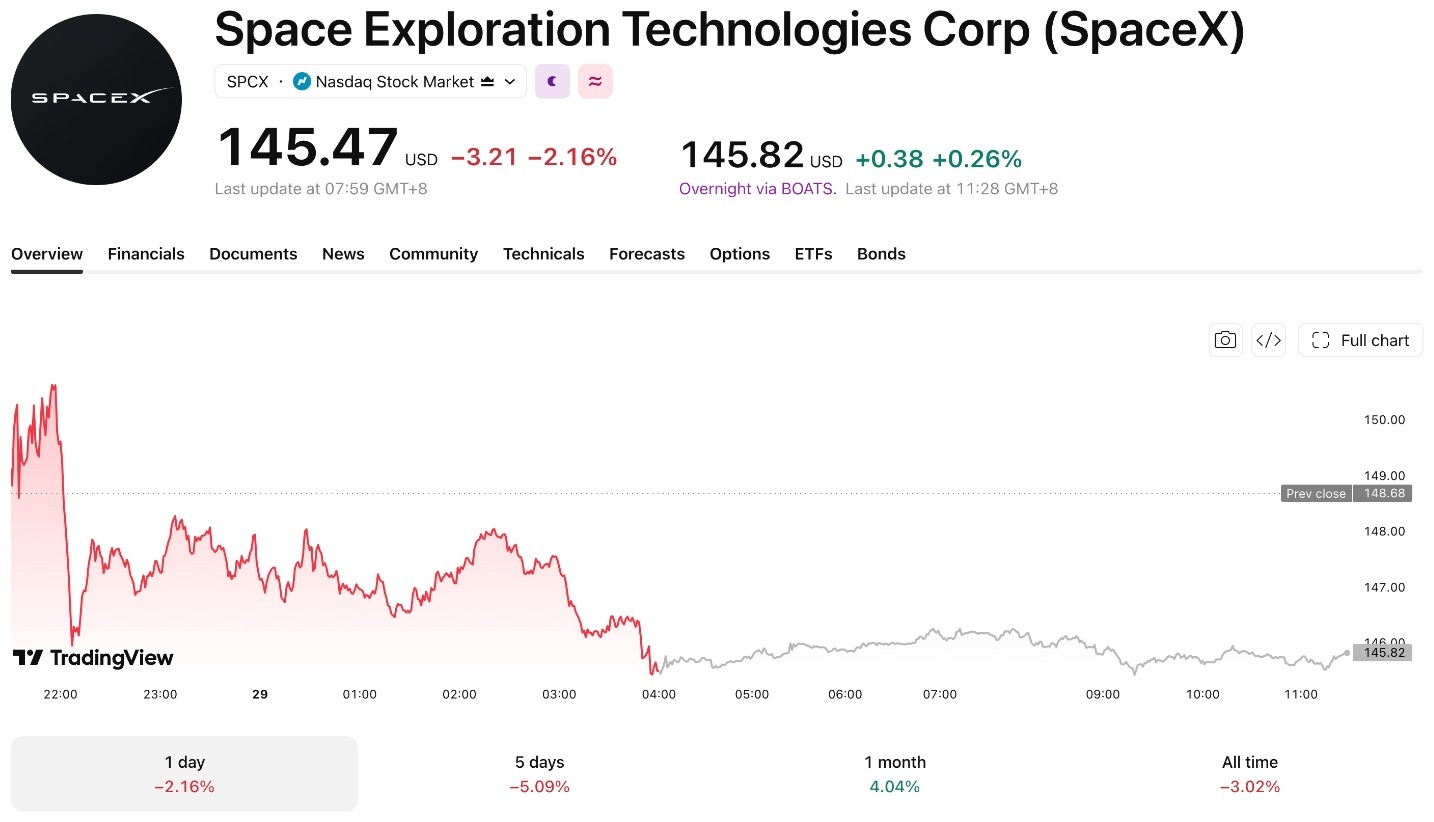
當日 SpaceX 收跌 2.16%,報 145.47 美元。星艦首次完成入軌及衛星部署,為後續常態化軌道發射奠定基礎,但未能扭轉公司股價隨美股大盤下跌的走勢。
【來源:TradingView】
星艦首次入軌對SpaceX意味著什麼?
這是星艦第 14 次綜合飛行測試,也是其首次完成軌道進入與在軌衛星部署。第 13 次試飛曾沿次軌道軌跡部署 20 顆 Starlink V3 衛星;第 14 次任務則首次將 26 顆 V3 衛星送入地球軌道。
SpaceX 表示,每顆 V3 衛星可為 Starlink 增加約 1 Tbps 容量。26 顆衛星完成測試並投入營運後,可為 Starlink 增加約 26 Tbps 網路容量,擴大用戶承載與資料傳輸能力。
星艦目前仍處於飛行測試階段,尚未實現完全重複使用。第 14 次飛行採用消耗式任務方案,沒有安排太空船與推進器返回發射場。後續測試將繼續驗證軌道飛行、在軌推進劑轉移、太空船回收與高頻複用能力。
星艦如何推動Starlink收入增長?
星艦可透過提高衛星部署規模,加快 Starlink 網路擴容。每顆 V3 衛星的設計下行容量約為 1Tbps,約為 V2 Mini 的 10 倍。
SpaceX 表示,星艦單次發射 V3 衛星增加的網路容量可超過獵鷹 9 號發射 V2 衛星的 20 倍。
網路容量提升將支持 Starlink 服務更多消費者、企業、航空和海事客戶。若星艦實現穩定發射和快速重複使用,衛星部署速度將進一步加快,單位網路容量的運輸成本也有望下降。
截至 2026 年第二季末,Starlink 訂閱用戶達到 1200 萬,年增一倍;消費者業務單季營收成長 44% 至 24.85 億美元。月均用戶收入年減 22.6% 至 66 美元,用戶規模擴張成為營收成長的主要動力。
據伯恩斯坦預計,Starlink 面向消費者和小企業的寬頻收入將在 2031 年達到約 640 億美元。星艦發射頻率、V3 衛星部署速度、用戶成長、資費水平和網路利用率,將影響這一成長目標的實現。
星艦首次入軌能否支持SPCX長期上漲?
星艦首次完成進入軌道與在軌衛星部署,降低了 Starlink 擴充容量面臨的部分技術風險。後續飛行若能提高可靠性、酬載規模與可重複使用水準,將加快 V3 衛星部署,並支援 Starlink 營收成長。
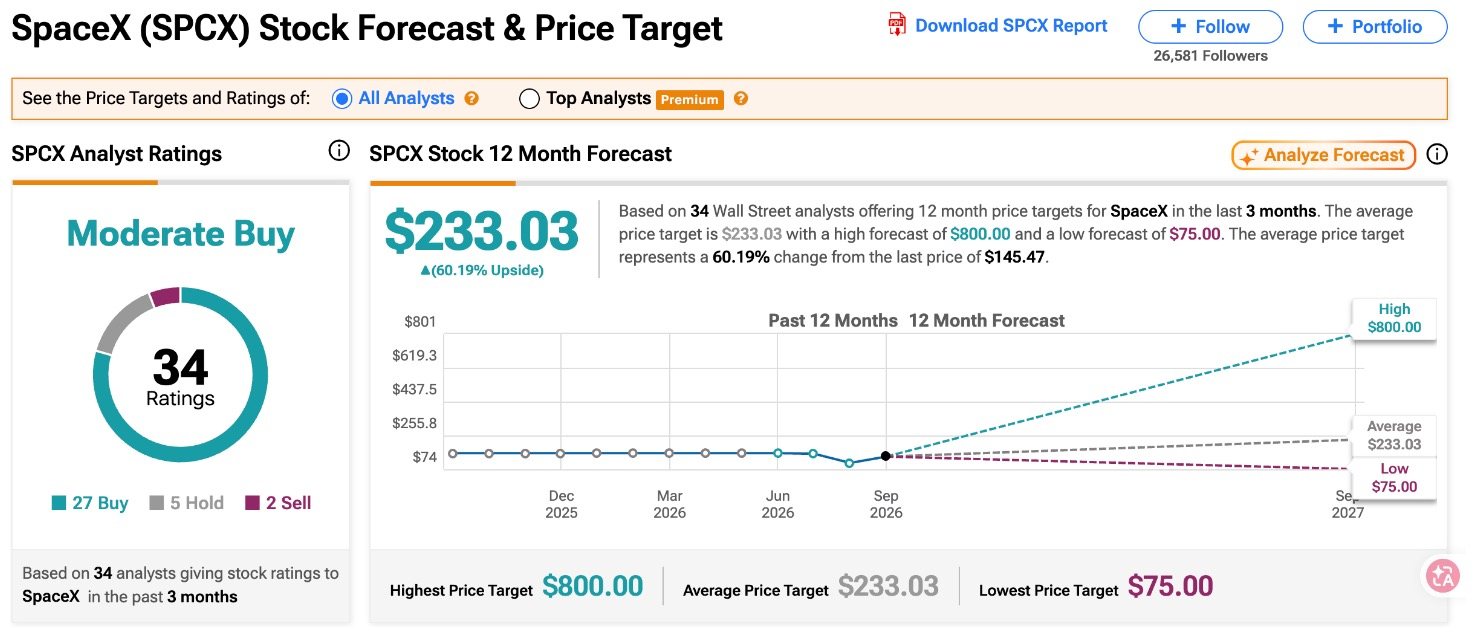
華爾街仍看好 SpaceX 的長期成長。據 TipRanks 數據顯示,34 位分析師對 SPCX 給出的 12 個月平均目標價為 233.03 美元,較 9 月 28 日收盤價高約 60.19%。
【來源:TipRanks】
Clear Street 分析師 Brian Dobson 重申 SpaceX「買進」評等,目標價 217 美元,較 9 月 28 日收盤價高約 49%。Dobson 認為,星艦首次入軌並部署 V3 衛星,有助於加快 Starlink 擴充容量。儘管引擎提前關閉,本次任務仍取得重要進展。
伯恩斯坦分析師 Douglas Harned 重申「優於大盤」評等和 248 美元目標價,對應上漲空間約 70%。理由是星鏈成長前景良好,Starlink 寬頻用戶過去四年接近每年翻倍,預計 2026 年仍將保持這一增速。
SPCX 後續表現將取決於 Starlink 用戶成長、V3 衛星入網速度、星艦發射頻率、可重複使用進度與資本支出。引擎可靠性、飛船回收及監管審批也會影響專案進展。
首次入軌改善了 SpaceX 的長期成長預期,但單次任務不足以持續推高估值。星艦能否實現穩定發射與可重複使用,將決定技術進展向營收和現金流轉化的速度。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。