美光股價預測:財報臨近,MU股價能否藉AI記憶體需求重新挑戰歷史高點?



AI 播客


美光科技將於9月30日美股盤後公布第四季財報,市場預期營收與每股盈餘將超越公司原先指引,核心動能來自記憶體與人工智慧伺服器需求強勁。技術面顯示股價短期多頭排列,若站穩關鍵價位有望挑戰歷史新高,但仍需留意下一季度指引若趨於保守可能引發獲利回吐風險。

TradingKey - 美光科技 (MU) 將於 9 月 30 日美股盤後公布 2026 財年第四季財報。截至美東時間 9 月 25 日收盤,美光收報 1082.28 美元,上漲 0.16%。自 9 月 16 日 926 美元附近低點以來,股價累計反彈約 17%,市場焦點已經轉向即將公布的業績及下一財年的指引。
市場預期繼續上修,下一季度指引更重要
從市場預期來看,美光先前給出的 Q4 指引為營收 500 億美元 ± 10 億美元、非 GAAP 毛利率約 86%、調整後 EPS 31 美元 ± 1 美元。目前華爾街預期已經略高於公司指引:市場普遍預計營收約 508 億—512 億美元,調整後 EPS 約 31.4—31.6 美元,意味著投資人已經提前計入一定程度的超預期表現。
推動預期上升的核心仍是 DRAM、HBM 及資料中心記憶體需求。Stifel 預計 Q4 營收約 507.8 億美元,並指出 2027 年 DRAM 出貨量成長率可能放緩至 15%—20%,但主要原因是供應瓶頸而非需求下降;如果供給繼續跟不上 AI 伺服器需求,DRAM 價格和美光利潤率仍可能維持高位。TD Cowen 則預計美光毛利率可能在 2027 年中達到約 89%。
因此,對於這次財報來說,需要注意 2027 財年第一季營收、毛利率指引,以及 DRAM/NAND 價格趨勢和 HBM4 出貨節奏。美光先前已確認 HBM4 進入大批量出貨,但更多客戶仍處於認證階段。若下一季度指引繼續高於市場預期,獲利預測仍有進一步上修空間;反之,在股價今年已經大幅上漲後,即使 Q4 數據強勁,偏保守的指引也可能引發獲利回吐。
美光股價技術分析
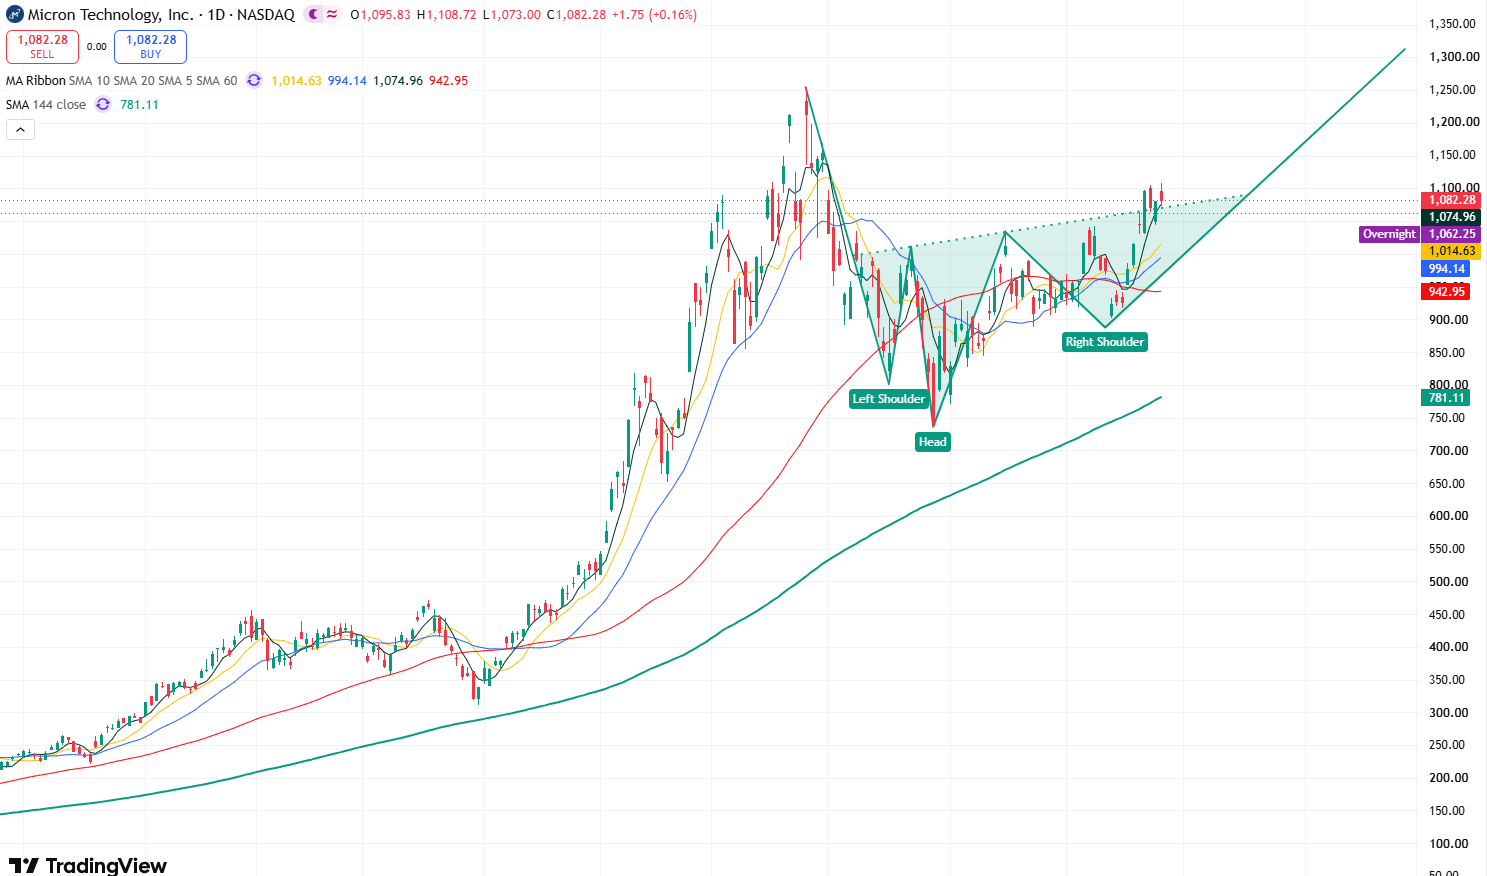
美光股價日線圖,來源:TradingView
從美光股價的日線圖來看,隨著股價突破 9 月 9 日的高點 1042 美元,股價的上行空間進一步打開,目前股價於 1100 美元關卡附近呈現震盪走勢,不過,股價仍運行在 5 日均線上方,且 5 日、10 日、20 日均線呈現多頭排列,顯示股價短期趨勢仍然看漲。
目前來看,股價整體 K 線結構形成的頭肩底型態仍在發揮作用,市場多頭情緒明顯佔據上風。股價上方面臨的首要支撐位注意 1100 美元,若股價站穩此位置上方,將打開通往 1200 美元關卡的上行空間,甚至進一步向上挑戰歷史前高 1255 美元。
下行方面,股價下方首要支撐位注意 1042 美元,若此位置被跌破,股價可能將向下測試 1000 美元關卡,再往下則有可能測試 900 美元支撐位。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。