


Previsão do preço das ações da CVS: ações despencam 12% para perto da mínima de seis meses apesar de superar estimativas de lucro, plano de cisão pode levar ação a US$ 70



Podcast IA


A CVS Health superou as expectativas de receita e lucro no terceiro trimestre e elevou projeções, mas suas ações despencaram 12,5% após o anúncio de planos para cindir seus negócios em duas empresas independentes até o primeiro semestre de 2028. Os investidores demonstraram ceticismo devido à ausência de detalhes financeiros sobre a cisão, à perda potencial de sinergias operacionais e a pressões regulatórias contínuas. Técnicos apontam suporte crítico em US$ 78,25 e forte resistência entre US$ 90 e US$ 91, com riscos de novas quedas caso o suporte seja rompido.

TradingKey - A CVS Health (CVS) divulgou pelo oitavo trimestre consecutivo resultados que superaram as expectativas do mercado, mas não conseguiu convencer os investidores. Em 4 de novembro, a companhia anunciou planos para cindir seus negócios em duas empresas independentes de capital aberto no primeiro semestre de 2028. Após o anúncio, suas ações despencaram 12,5%, aproximando-se das mínimas em seis meses. Embora tanto a receita quanto o lucro por ação ajustado do terceiro trimestre tenham superado as estimativas de Wall Street e a empresa tenha elevado suas projeções futuras de lucro, os investidores continuam céticos quanto à falta de arranjos financeiros concretos no plano de cisão, à perda potencial de sinergias e às contínuas pressões regulatórias.
A julgar pelo relatório de resultados do terceiro trimestre, o desempenho operacional da CVS foi, na verdade, bastante sólido. A empresa registrou uma receita de US$ 108,4 bilhões, alta de cerca de 5% na comparação anual e acima das expectativas dos analistas, de US$ 104,8 bilhões. O lucro por ação ajustado atingiu US$ 2,09, superando significativamente as estimativas do mercado, de US$ 1,65. Seu índice de sinistralidade médica (MLR), uma medida da pressão de custos médicos no negócio de seguros, ficou em 91,3%, abaixo do consenso de mercado de 92,3%. Um índice menor normalmente indica que os custos médicos representam uma proporção menor da receita de prêmios, o que é favorável para a rentabilidade. Além disso, a empresa espera que o LPA ajustado atinja pelo menos US$ 8,65 em 2027, superando também a estimativa média de Wall Street de aproximadamente US$ 8,53.
No entanto, os sinais positivos do relatório de resultados não aliviaram as preocupações do mercado em relação ao modelo de negócios de longo prazo da companhia. O plano de reestruturação anunciado pela CVS visa cindir suas operações de saúde atualmente integradas em duas empresas independentes de capital aberto.
Daqui para frente, a CVS Health continuará operando o seguro de saúde Aetna, a gestão de benefícios farmacêuticos (PBM) Caremark, farmácias de especialidades e negócios de serviços de saúde, como Oak Street Health e Signify Health. A outra empresa, a CVS Pharmacy, supervisionará as farmácias de varejo, as clínicas MinuteClinic, as farmácias com entrega por correio e os serviços de saúde ao consumidor relacionados. Pelo plano atual, a transação deve ser concluída no primeiro semestre de 2028, momento em que os acionistas atuais passarão a deter ações de ambas as companhias.
Essa decisão indica que a CVS irá desfazer gradualmente o modelo verticalmente integrado construído por meio de fusões e aquisições ao longo de quase duas décadas. A empresa anunciou a aquisição da Aetna por cerca de US$ 69 bilhões em 2017 e, posteriormente, continuou a expandir suas operações de gestão de benefícios farmacêuticos e serviços de saúde, com o objetivo de aumentar a fidelidade dos clientes e ganhar escala por meio de sinergias entre seguros, farmácias e serviços de assistência à saúde.
No entanto, à medida que os custos no sistema de saúde dos EUA passaram a ser alvo de um escrutínio crescente, questões como a precificação de medicamentos por PBMs, conflitos de interesse entre seguros e farmácias e despesas com serviços de saúde têm enfrentado persistente exame regulatório. A decisão da CVS de se dividir é, até certo ponto, um esforço para realinhar proativamente sua estrutura corporativa e mitigar os riscos regulatórios e operacionais associados à integração vertical.
No entanto, o cerne da ansiedade do mercado reside justamente na falta de respaldo quantitativo suficiente para o plano. A empresa ainda não esclareceu como a dívida será distribuída, nem quantificou os custos de separação, as despesas operacionais autônomas ou a perda de sinergias existentes. No passado, as unidades de farmácia de varejo, seguros e PBM conseguiam compartilhar membros, volume de receitas médicas, canais de compras e sistemas de back-office; após a cisão, esses recursos internos podem se transformar em custos de transação externos. Diante da ausência de dados cruciais, os investidores têm dificuldade para avaliar se as avaliações independentes das duas empresas realmente superarão o valor atual do conglomerado.
A CVS também precisa enfrentar ventos contrários operacionais que uma cisão não é capaz de resolver. As farmácias físicas enfrentam uma pressão incessante da entrega de medicamentos sob prescrição, de farmácias online e de concorrentes como a Amazon, enquanto a queda no fluxo de clientes também pesa sobre as vendas de mercadorias em geral nas lojas. Ao mesmo tempo, o negócio de seguros continua arcando com pressões de custos decorrentes da elevada utilização de serviços médicos. Embora o índice de sinistralidade médica tenha melhorado no trimestre, as tendências de custos médicos no Medicare Advantage, no Medicaid e nos seguros comerciais ainda podem comprimir os lucros futuros. Além disso, a queda de 0,6% nas vendas nas mesmas lojas no terceiro trimestre indica que o segmento de varejo ainda não retomou um crescimento estável.
Fonte: TradingView
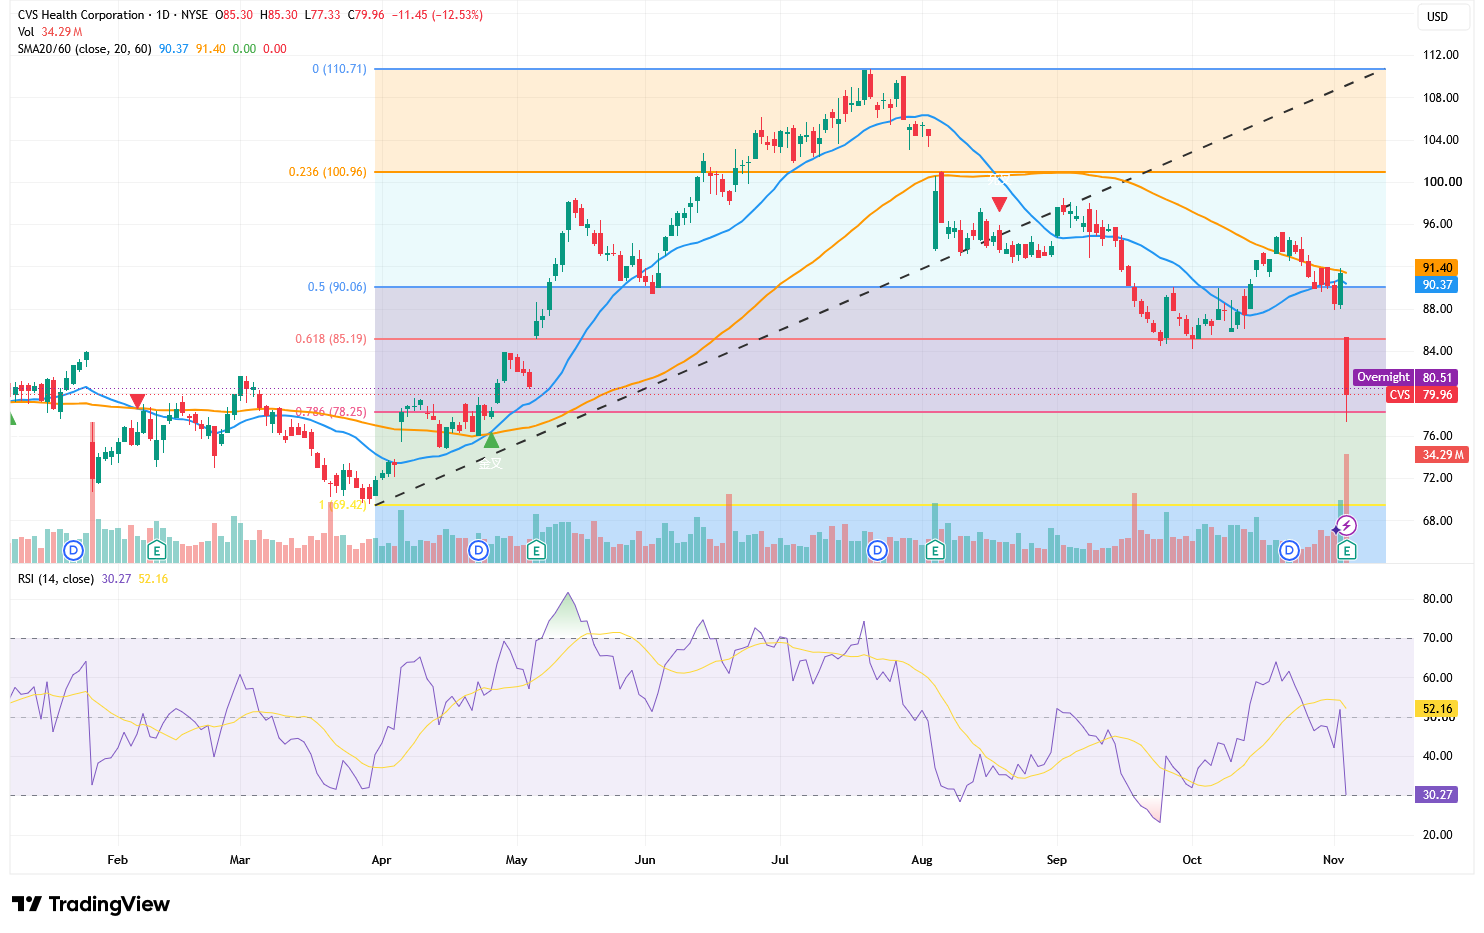
Do ponto de vista técnico, a CVS caiu abaixo de sua média móvel de 20 dias, de US$ 90,37, e da média móvel de 60 dias, de US$ 91,40, com as duas linhas formando uma forte zona de resistência em US$ 90–US$ 91. Ao mesmo tempo, a ação rompeu para baixo sua linha de tendência de alta vigente desde abril, sinalizando que a estrutura anterior de recuperação foi comprometida.
Os níveis de retração de Fibonacci mostram que US$ 78,25 representa o nível de retração de 0,786 e atua como o suporte de curto prazo mais crítico. No intraday, a ação despencou até a mínima de US$ 77,33; embora tenha fechado novamente acima desse patamar, o longo candle de baixa com volume expressivo indica que os vendedores continuam no controle com firmeza. Se os fechamentos subsequentes confirmarem o rompimento abaixo de US$ 78,25, o papel poderá recuar ainda mais em direção a US$ 76 e, posteriormente, testar suas mínimas anteriores de US$ 69,42–US$ 70, o que representaria uma queda potencial de cerca de 13% em relação aos níveis atuais.
O RSI caiu rapidamente de mais de 50 para 30,27, aproximando-se da região de sobrevenda e abrindo espaço para um potencial repique técnico no curto prazo. No entanto, uma condição de sobrevenda não equivale a uma reversão de tendência. No lado da alta, a ação precisa primeiro recuperar os US$ 85,19 e depois romper a zona de resistência da média móvel dupla em US$ 90–US$ 91 para mitigar os riscos de baixa atuais; caso contrário, qualquer recuperação ainda poderá ser vista apenas como uma consolidação corretiva dentro de uma tendência de baixa mais ampla.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados











Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.