


Prévia dos Resultados do 4T da Qualcomm: Automotivo e Data Centers Podem Preencher a Lacuna dos Smartphones? Maior Preço-Alvo de Wall Street É de US$ 270



Podcast IA


A Qualcomm divulgará seus resultados do quarto trimestre e do ano fiscal de 2026 em 4 de novembro, após o fechamento do mercado. O mercado projeta receita de US$ 10,1 bilhões a US$ 10,15 bilhões e LPA ajustado de US$ 2,16 a US$ 2,17, representando queda anual devido à fraqueza em smartphones, custos de memória e redução de pedidos da Apple. Apesar da pressão nas margens e revisão de projeções para 2027, a empresa expande rapidamente nos setores automotivo e de IoT, além de avançar em data centers com chips customizados e parcerias estratégicas.

TradingKey - Qualcomm (QCOM) divulgará seus resultados do quarto trimestre e do ano fiscal de 2026 após o fechamento do mercado de ações dos EUA em 4 de novembro, no horário da costa leste americana, e realizará uma teleconferência às 16h45 no mesmo dia.
O mercado espera que a receita da Qualcomm no quarto trimestre seja de aproximadamente US$ 10,1 bilhões a US$ 10,15 bilhões e o lucro por ação ajustado fique em torno de US$ 2,16 a US$ 2,17. A empresa havia divulgado anteriormente uma estimativa de receita entre US$ 9,7 bilhões e US$ 10,5 bilhões e uma projeção de LPA ajustado de US$ 2,05 a US$ 2,25, situando as expectativas do mercado próximo ao ponto médio do intervalo projetado.
Em comparação com o mesmo período do ano passado, a receita do trimestre deve apresentar uma queda de cerca de 10%, enquanto o LPA ajustado pode recuar quase 28%. Embora os negócios nos segmentos automotivo, de IoT e de data centers continuem se expandindo, a demanda fraca por chips de smartphones, a redução nos pedidos da Apple e o aumento dos custos de produção seguem pressionando o desempenho geral.
Demanda fraca por smartphones e perda de pedidos da Apple aumentam a pressão sobre a receita
No trimestre anterior, a Qualcomm registrou receita de US$ 9,95 bilhões e lucro por ação ajustado de US$ 2,21. A receita de sua divisão de chips ficou em aproximadamente US$ 8,5 bilhões, dos quais a receita com chips para celulares atingiu US$ 5,1 bilhões, ainda representando cerca de 60% da receita do segmento de chips.
Isso significa que, mesmo que o negócio automotivo mantenha um crescimento próximo a 60%, uma queda significativa na receita de celulares dificultaria a compensação total dessa perda no curto prazo pelo novo segmento. Atualmente, o negócio automotivo representa menos de um terço do tamanho da divisão de celulares, o que limita o impacto do seu alto crescimento na receita total do grupo devido ao efeito base.
O aumento dos preços dos chips de memória trouxe ainda mais incertezas. A oferta restrita de DRAM e NAND encareceu os custos de produção de smartphones e pode levar os fabricantes de celulares a reduzir seus planos de remessa. A Qualcomm está tentando repassar os custos de wafers, encapsulamento, testes e memória por meio do aumento dos preços dos produtos; no entanto, os reajustes de preços costumam surtir efeito gradualmente com as renovações de contratos e lançamentos de novos produtos, o que significa que seu impacto total pode levar vários trimestres para se concretizar.
O negócio com a Apple representa um obstáculo ainda mais evidente. A Qualcomm prevê que a receita de produtos relacionados à Apple caia cerca de 50% no quarto trimestre em relação ao terceiro trimestre do ano fiscal de 2026, enquanto sua previsão anterior de manter uma fatia de cerca de 20% nos modems do iPhone de próxima geração também precisará ser revisada para baixo. À medida que a Apple avança no desenvolvimento de modems próprios, a receita futura da Qualcomm com esse cliente pode cair ainda mais.
A Bernstein estima a receita de chips da Qualcomm relacionada à Apple no ano fiscal de 2026 entre aproximadamente US$ 7,5 bilhões e US$ 8 bilhões, valor que pode cair cerca de US$ 6 bilhões no ano fiscal de 2027. Em consequência, a empresa cortou sua previsão de receita para a Qualcomm no ano fiscal de 2027 de US$ 44,9 bilhões para US$ 42,2 bilhões e sua projeção de LPA ajustado de US$ 9,57 para US$ 8,77, ambas abaixo do consenso anterior do mercado.
Negócio Automotivo Registra Crescimento Rápido à Medida que Data Center Entra em Fase de Monetização
Enfrentando incertezas em seu negócio de smartphones, a Qualcomm está acelerando sua expansão para setores como o automotivo, IoT e data centers. No terceiro trimestre do ano fiscal de 2026, a receita do segmento automotivo atingiu aproximadamente US$ 1,6 bilhão, uma alta de 61% na comparação anual, alcançando a máxima histórica, enquanto a receita de IoT somou cerca de US$ 1,8 bilhão, um avanço de 9% ano a ano. Juntos, os dois segmentos somaram cerca de US$ 3,4 bilhões, representando 40% da receita total do negócio de chips.
Anualizada com base nesse patamar trimestral, a receita de chips da Qualcomm fora do segmento de smartphones fica em aproximadamente US$ 13,6 bilhões. A empresa havia elevado anteriormente sua meta de receita fora de smartphones para o ano fiscal de 2029 para US$ 40 bilhões, quase o triplo de seu patamar atual. Atingir essa meta em cerca de três anos implica uma taxa de crescimento anual composta de aproximadamente 43%, o que significa que os segmentos automotivo, IoT e data centers devem manter uma expansão rápida e simultânea.
Entre esses segmentos, o negócio automotivo possui atualmente uma base de receita relativamente clara. A empresa projeta que, até o final do ano fiscal de 2026, a receita automotiva anualizada poderá atingir aproximadamente US$ 7 bilhões, acima de sua meta anterior de US$ 6 bilhões. No entanto, os chips automotivos costumam exigir um ciclo longo desde a conquista do projeto (design win) até a produção em massa; os design wins não equivalem à receita atual, e o mercado ainda precisa acompanhar o ritmo de conversão.
Os data centers representam uma via de crescimento maior, porém de maior risco, na qual a Qualcomm está avançando com chips customizados, aceleradores de inferência de IA e CPUs para servidores. Recentemente, a empresa também firmou uma parceria de produtos de múltiplas gerações com a Amazon para desenvolver infraestrutura de IA e produtos de interconexão de alta velocidade para os data centers da AWS.
A administração previa anteriormente que a receita do primeiro lote de chips customizados começaria a ser reconhecida no trimestre de dezembro. Se a próxima teleconferência de resultados trouxer divulgações sobre a implantação em clientes, valores de pedidos e prazos de reconhecimento de receita, isso fornecerá uma base mais direta para avaliar o crescimento no ano fiscal de 2027.
Margens de lucro sob pressão, maior preço-alvo de Wall Street é de US$ 270
A margem de lucro antes de impostos da divisão de chips da Qualcomm deve cair de 26% no trimestre anterior para 23%-25%. Além da queda na receita de telefones celulares, os custos iniciais mais elevados para projetos de data centers também podem pressionar as margens gerais. A empresa projeta que os investimentos em data centers podem reduzir a margem bruta do negócio de chips em aproximadamente 1,5 a 2 pontos percentuais.
Em contrapartida, o negócio de licenciamento de patentes continua a entregar lucros estáveis. No trimestre anterior, a receita da divisão de licenciamento da Qualcomm foi de aproximadamente US$ 1,3 bilhão, com uma margem de lucro antes de impostos de até 69%; a projeção de receita para o quarto trimestre é de US$ 1,2 bilhão a US$ 1,4 bilhão, com expectativa de que as margens permaneçam entre 68% e 72%. Embora esse segmento tenha uma escala menor em receita, ele oferece um amortecedor para os lucros do grupo quando as margens de chips ficam sob pressão.
De acordo com o TipRanks, 11 analistas de Wall Street cobriram a Qualcomm nos últimos três meses, apresentando um preço-alvo médio para 12 meses de US$ 196,82, com estimativa máxima de US$ 270 e mínima de US$ 155. A distribuição das recomendações inclui 3 de Compra, 6 de Manutenção e 2 de Venda, resultando em um consenso geral de "Manutenção".
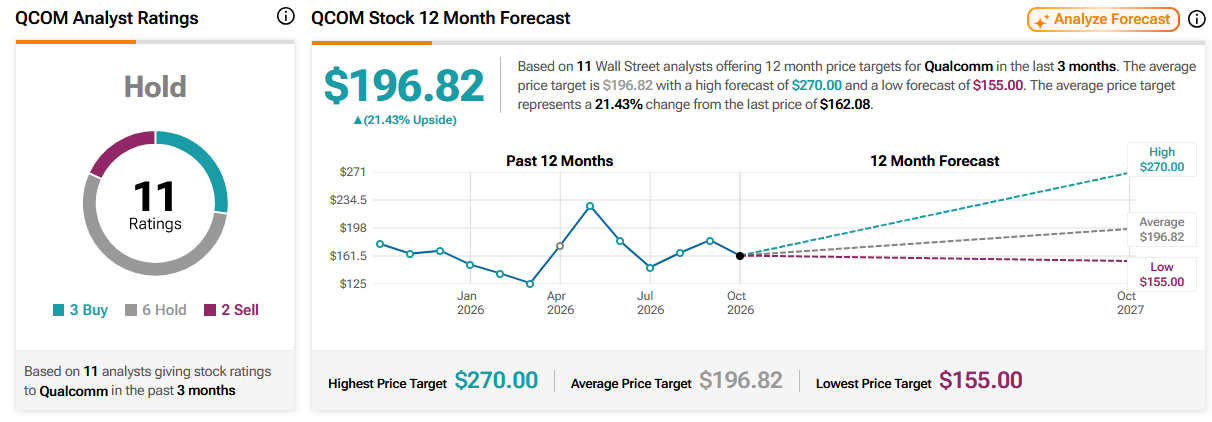
Fonte: TipRanks
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados











Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.