


Previsão do preço das ações da Intel: nível de US$ 50 é testado após queda mensal recorde de 45% e nova queda de 8%



Podcast IA


As ações da Intel enfrentam forte correção, pressionadas por projeções fracas devido à baixa demanda por PCs e custos elevados de componentes. Apesar do crescimento no segmento de data centers, gargalos de oferta obrigaram a empresa a realocar capacidade fabril, gerando riscos estratégicos para o negócio de fundição e desconfiança de clientes externos. Tecnicamente o papel está sobrevendido, mas a tendência permanece de baixa. Suportes cruciais situam-se em US$ 55 e US$ 50, com resistências iniciais entre US$ 60 e US$ 66. A recuperação exige evidências fundamentais e consistência operacional nos próximos trimestres.

TradingKey - As ações da Intel (INTC) continuaram sua forte correção. No último dia de negociação de outubro, o papel despencou 29%, registrando seu pior desempenho em um único dia desde a década de 1970; no acumulado do mês, a queda foi de 45%, a maior baixa mensal da história da empresa. Ao entrar em novembro, a pressão vendedora não deu sinais de trégua, com a ação caindo mais 8% no primeiro dia de negociação, o que indica que a confiança dos investidores nos resultados de curto prazo e nas perspectivas de recuperação da empresa ainda não se restabeleceu.
O catalisador imediato dessa correção foi a projeção (guidance) da Intel, que veio significativamente abaixo das expectativas de Wall Street. A empresa prevê que a receita do trimestre atual pode ficar de US$ 1 bilhão a US$ 2 bilhões abaixo das previsões do mercado, com a fraca demanda por PCs atuando como o principal gargalo. A alta nos preços das memórias e de outros componentes não apenas elevou os custos totais dos computadores, mas também desestimulou a disposição de consumidores e empresas de trocar seus PCs. Como os negócios relacionados a PCs ainda representam quase metade da receita da Intel, o desaquecimento da demanda no mercado consumidor dificilmente será compensado de forma rápida por outros segmentos de atuação.
Isso contrasta fortemente com as expectativas do mercado de alguns meses atrás, depois que o governo dos EUA anunciou que adquiriria uma participação de cerca de 10% na Intel, seguida pelo investimento de mais US$ 5 bilhões da Nvidia (NVDA), o que reforçou ainda mais a confiança do mercado de que a empresa receberia suporte de capital e melhoraria suas operações. Impulsionada por isso, a ação da Intel disparou várias vezes ao longo de um período de cerca de 10 meses, atingindo uma máxima periódica em junho deste ano. Naquela ocasião, os investidores não apenas estavam otimistas com a melhoria financeira proporcionada pelas injeções de capital externo, mas também começaram a reavaliar a posição da Intel na cadeia de suprimentos de IA.
Diferentemente da Nvidia e da AMD, que dependem principalmente de GPUs para atender à demanda de treinamento e inferência de IA, a Intel busca novas oportunidades de crescimento em CPUs para servidores. À medida que os agentes de IA e as aplicações complexas de inferência continuam evoluindo, o papel das CPUs no agendamento de tarefas, processamento de dados e execução de máquinas virtuais ganha novamente a atenção do mercado.
O presidente-executivo da Intel, Lip-Bu Tan, acredita que o mercado global de processadores para servidores pode se expandir para cerca de US$ 200 bilhões nos próximos cinco anos, multiplicando várias vezes seu nível atual. No terceiro trimestre, a receita do segmento de Data Center da empresa subiu 78% em relação ao ano anterior, atingindo US$ 7,3 bilhões, demonstrando também a recuperação da demanda por processadores para servidores.
No entanto, o maior desafio enfrentado atualmente pela Intel é que a demanda dos clientes está crescendo mais rápido do que sua própria capacidade de fornecimento. A empresa informou que a restrição de oferta em componentes-chave — como wafers, substratos e memórias — limitou a produção e a entrega de CPUs para servidores. Para elevar a produção de processadores para data centers, a administração decidiu ajustar o cronograma de fabricação em algumas fábricas no Oregon, transferindo uma parte da capacidade originalmente destinada ao processo avançado de 18A para o nó de processo mais maduro Intel 3, a fim de aumentar a oferta de chips para servidores.
Embora esse ajuste ajude a aliviar as pressões imediatas de fornecimento, ele pode impactar o cronograma (roadmap) de longo prazo do negócio de fundição (foundry) da Intel. O nó de processo 18A é visto como um trunfo essencial para a empresa atrair projetistas de chips externos, bem como uma tecnologia crucial para a Intel restabelecer sua liderança em manufatura avançada. Se uma parte dessa capacidade for redirecionada para atender à demanda interna de produtos, a margem de capacidade operacional que a Intel pode oferecer a potenciais clientes de fundição poderá ficar limitada.
Para clientes externos que avaliam atualmente a capacidade de fabricação da Intel, a garantia de uma capacidade estável é tão importante quanto o cronograma tecnológico. Se a Intel não conseguir demonstrar capacidade de atender de forma consistente a pedidos externos, os avanços tecnológicos em nós avançados podem não se traduzir diretamente em receita no segmento de fundição.
Esse é justamente o dilema central enfrentado pela estratégia de fundição da Intel. A empresa precisa priorizar a fabricação de seus próprios processadores para servidores e PCs, ao mesmo tempo em que busca pedidos de projetistas de chips externos, como a Broadcom (AVGO) e a Qualcomm (QCOM). No entanto, esses potenciais clientes podem eles mesmos concorrer com a Intel nos mercados de produtos finais. Consequentemente, ao decidir se devem confiar a produção de seus principais chips à Intel, eles considerarão não apenas custo e tecnologia, mas também segredos industriais, confiabilidade de fornecimento e dinâmica competitiva.
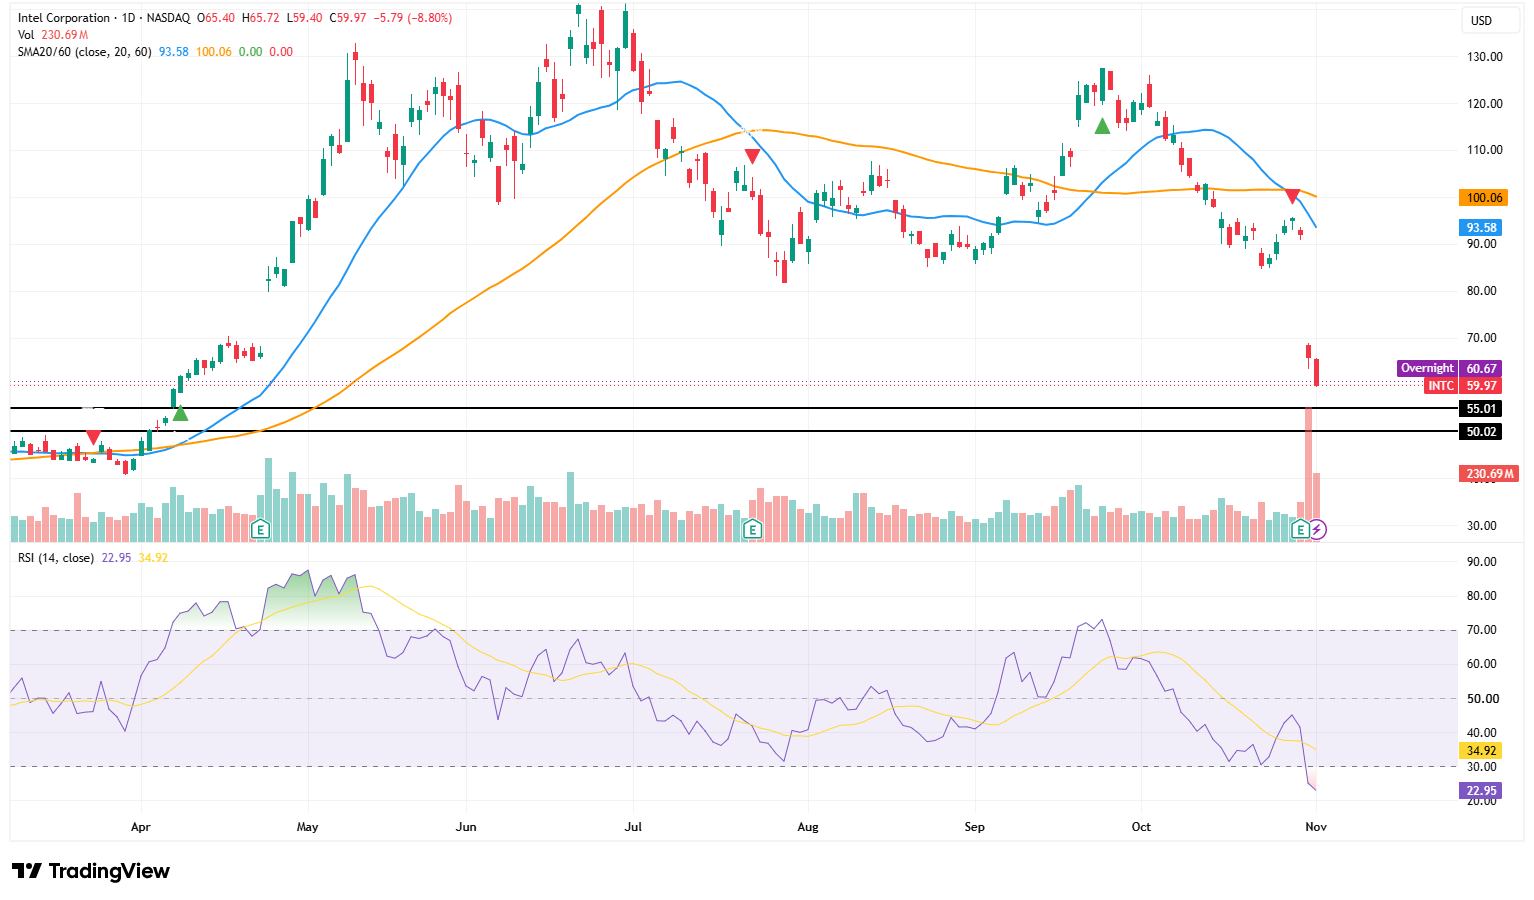
Fonte: TradingView
A ação da Intel caiu acentuadamente abaixo de sua média móvel de 20 dias de US$ 93,58 e de sua média móvel de 60 dias de US$ 100,06, com ambas as médias se enfraquecendo simultaneamente e sem sinais de reversão na tendência de queda geral. O IFR (RSI) recuou ainda mais para 22,95, abaixo do limite de sobrevenda de 30 e de sua linha de sinal de 34,92, sugerindo um potencial repique técnico no curto prazo; no entanto, estar em zona de sobrevenda não significa necessariamente que o papel tenha atingido o fundo.
Sob a perspectiva da ação dos preços (price action), após consecutivas quedas históricas, a Intel pode registrar um repique técnico de curto prazo impulsionado pela condição de sobrevenda e pela cobertura de posições vendidas (short covering), mas isso não implica uma reversão de tendência. A demanda por PCs ainda não estabilizada, a oferta limitada de chips para servidores e um negócio de fundição que ainda carece de pedidos externos em grande escala significam que a recuperação do valuation exigirá mais evidências fundamentais. Se a empresa não cumprir seus compromissos com novos clientes nos próximos dois trimestres, a ação ainda poderá renovar as mínimas de outubro e prolongar o processo de formação de fundo.
Se a ação não conseguir recuperar o patamar de US$ 60, o próximo suporte a ser observado está em US$ 55, seguido pelo nível psicológico de US$ 50. O nível de US$ 50 também fica próximo a uma antiga plataforma de rompimento, representando uma queda de cerca de 17% em relação aos preços atuais; se for perdido, a ação poderá recuar ainda mais para a faixa de US$ 45 a US$ 47.
Em caso de alta, a resistência inicial fica na faixa de US$ 60 a US$ 66, com o patamar de US$ 65 a US$ 66 representando o limite superior do recente gap de baixa. Apenas uma recuperação com forte volume acima dessa zona poderá aliviar a pressão vendedora de curto prazo; até lá, mesmo que o IFR (RSI) acione um repique de sobrevenda, o movimento será visto com maior probabilidade como uma retração técnica dentro de uma tendência de queda.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados











Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.