


Prévia dos Resultados do 3T da AMD: O Crescimento de Chips de IA Pode Reverter uma Queda de 11%? Maior Preço-Alvo de Wall Street É de US$ 1.250



Podcast IA


A AMD divulgará seus resultados do terceiro trimestre de 2026 em 3 de novembro, no horário do Leste, após uma forte queda nas ações decorrente de projeções fracas da Intel e incertezas sobre o setor de semicondutores. Wall Street projeta receita de US$ 13,09 bilhões e lucro por ação ajustado de US$ 1,95, impulsionados principalmente pela alta demanda em data centers com os processadores EPYC e aceleradores Instinct. O desempenho da margem bruta, a sustentabilidade da demanda por IA e o *guidance* para o quarto trimestre serão cruciais para a reprecificação do ativo, que mantém preço-alvo médio de US$ 664,31.

TradingKey - Advanced Micro Devices (AMD) divulgará seus resultados financeiros do terceiro trimestre de 2026 após o fechamento do mercado norte-americano em 3 de novembro, no horário do Leste, e realizará uma teleconferência sobre os resultados às 17:00 do mesmo dia.
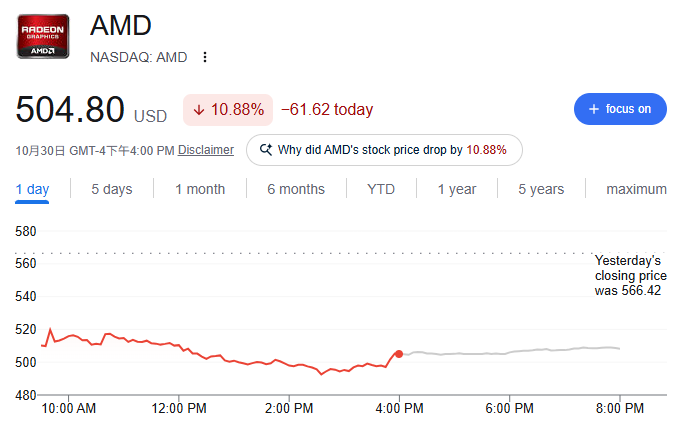
Antes da divulgação do balanço, as ações da AMD passaram por uma forte correção, caindo 10,88% em 30 de outubro para fechar a US$ 504,80. A Intel (INTC) divulgou projeções fracas que, somadas à reavaliação do mercado sobre os retornos dos investimentos em infraestrutura de IA, pesaram sobre o apetite ao risco em todo o setor de semicondutores.
Fonte: Google Finance
Wall Street espera que a receita da AMD no terceiro trimestre atinja aproximadamente US$ 13,09 bilhões, uma alta de 41,6% em relação ao mesmo período do ano anterior. O lucro por ação ajustado deve alcançar US$ 1,95, um aumento de cerca de 62% em relação aos US$ 1,20 do mesmo período do ano passado. Anteriormente, a empresa forneceu uma projeção de receita de US$ 12,7 bilhões a US$ 13,3 bilhões, com meta de margem bruta ajustada de aproximadamente 56%.
Alerta da Intel amplia preocupações com a demanda por PCs
A recente queda da AMD foi pressionada inicialmente pelas projeções fracas da Intel. O desaquecimento da demanda por PCs, a alta nos custos dos chips de memória e os orçamentos corporativos de TI cada vez mais cautelosos elevaram as preocupações do mercado de que a recuperação da indústria de semicondutores possa se tornar bifurcada.
A AMD também atua no mercado de PCs por meio de seus processadores Ryzen e, portanto, não consegue se esquivar totalmente da pressão do setor. No segundo trimestre, a receita do segmento Client da empresa atingiu US$ 3,06 bilhões, uma alta de 23% na comparação anual, mas mudanças no mix de produtos levaram a uma queda nos preços médios de venda. Se as remessas de PCs permanecerem sob pressão no terceiro trimestre, o crescimento da receita e do lucro no segmento Client ainda poderá desacelerar, mesmo que a AMD consiga expandir sua fatia de mercado.
No entanto, as estruturas de negócios da Intel e da AMD não são totalmente idênticas. A Intel ainda precisa lidar com a fraqueza em seu negócio tradicional de PCs, bem como com pressões de custos e capacidade vindas de suas operações de fabricação própria, enquanto o foco de crescimento da AMD nos últimos anos migrou visivelmente para data centers. A demanda por CPUs para servidores e aceleradores de IA oferece à AMD motores de crescimento distintos do mercado tradicional de PCs.
EPYC e Instinct podem sustentar alto crescimento
No segundo trimestre, a receita do segmento de Data Center da AMD atingiu US$ 6,7 bilhões, uma alta de 107% na comparação anual, representando aproximadamente 58% da receita total da empresa; o lucro operacional do segmento subiu para US$ 2,1 bilhões. A demanda por processadores para servidores EPYC e aceleradores de IA Instinct foi o principal impulsionador do crescimento do desempenho.
O balanço de resultados do terceiro trimestre testará ainda mais se esse crescimento é sustentável. Os investidores estarão atentos às entregas de processadores EPYC, ao ritmo de implantação dos aceleradores Instinct pelos clientes e a eventuais alterações nos planos de compra de capacidade computacional de IA por parte das empresas de computação em nuvem.
Além de seus aceleradores Instinct já existentes, a AMD está expandindo seu alcance competitivo por meio da plataforma de IA em escala de rack Helios. Em comparação com a venda isolada de chips, o Helios integra GPUs, processadores EPYC, tecnologia de rede e software em uma solução completa de infraestrutura de IA, projetada para oferecer aos grandes clientes de data centers uma plataforma computacional mais abrangente.
Essa estratégia já conquistou o apoio de grandes clientes. A AMD e a Meta fecharam um acordo de cooperação para até 6 gigawatts de GPUs Instinct em fevereiro de 2026, com o início da implantação previsto para o segundo semestre de 2026. Em 27 de outubro, a AMD revelou ainda que a solução em escala de rack Helios já está operacional e em testes na Meta, e ambas as partes também estão aprofundando a cooperação em áreas como CPUs, GPUs, redes e software.
No entanto, o crescimento da receita não é o único teste, já que os custos de memória de alta largura de banda, encapsulamento avançado e produtos em nível de sistema podem impactar a rentabilidade. Se a receita do segmento de Data Center for forte enquanto a margem bruta ajustada permanecer em torno de 56%, isso mostrará que a AMD está convertendo com eficácia a demanda por IA em lucro; por outro lado, uma margem bruta abaixo da meta pode agravar as preocupações do mercado em relação ao retorno sobre o investimento nos negócios de IA.
Guidance do quarto trimestre e preços-alvo de Wall Street determinarão como o mercado reprecificará
Com o preço das ações da AMD já refletindo altas expectativas de crescimento, resultados do terceiro trimestre alinhados ao consenso podem não ser necessariamente suficientes para impulsionar uma recuperação sustentada. O que mais importa para o mercado é se a demanda por chips de IA pode se estender até o quarto trimestre e 2027.
Atualmente, Wall Street projeta que a receita da AMD no quarto trimestre seja de aproximadamente US$ 16,29 bilhões, com um lucro por ação ajustado de cerca de US$ 2,68. Essa expectativa implica que a receita de data centers deve manter um crescimento rápido, enquanto os negócios de PCs e games não podem se deteriorar significativamente mais.
Se a administração apresentar uma projeção para o quarto trimestre próxima ou superior a esses níveis, e confirmar que os pedidos de Instinct, EPYC e Helios permanecem fortes, o preço das ações da AMD poderá recuperar parte de suas perdas. Por outro lado, se a projeção for afetada por restrições de oferta, demanda fraca por PCs ou atrasos em projetos de IA, o mercado poderá continuar revisando para baixo as previsões de lucros futuros.
As preocupações com o valuation também não podem ser ignoradas. O preço das ações da AMD havia disparado significativamente antes, com o mercado já precificando expectativas de crescimento, como o aumento contínuo da produção de aceleradores de IA, ganhos de participação de mercado em CPUs para servidores e a expansão gradual da implantação da plataforma Helios. A queda de 10,88% das ações em um único dia em 30 de outubro indica que os investidores se tornaram mais sensíveis à incerteza sobre os lucros em meio a altas expectativas.
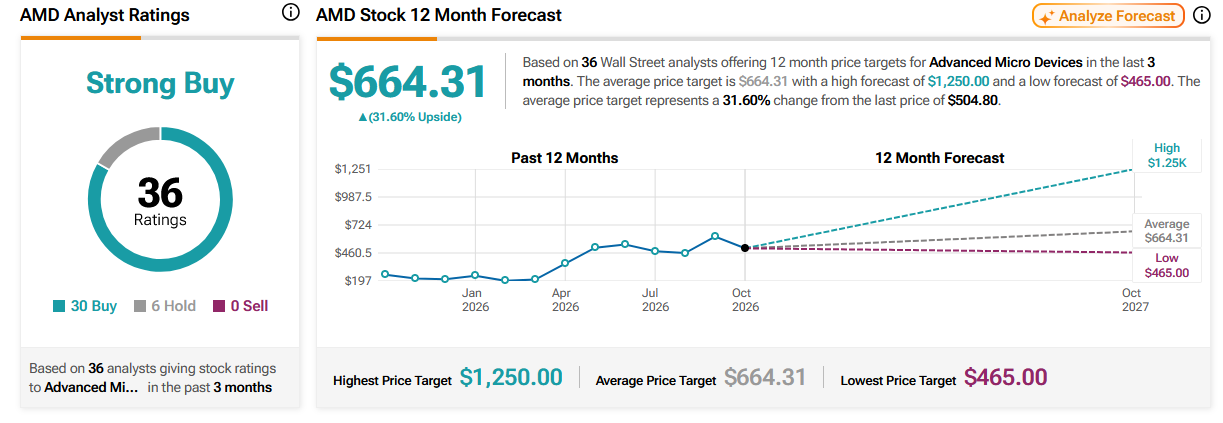
Segundo o TipRanks, um total de 36 analistas de Wall Street cobriram a AMD nos últimos três meses, com um preço-alvo médio para 12 meses de US$ 664,31, o que é cerca de 31,6% superior ao preço de referência da ação de US$ 504,80; a previsão mais alta atinge US$ 1.250, enquanto a mais baixa é de US$ 465. Em termos de recomendações, 30 analistas recomendam Compra e outros 6 dão recomendação de Manutenção.
Fonte: TipRanks
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados











Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.