AMD Q3财报前瞻:AI芯片增长能否扭转11%跌势?华尔街最高目标价1250美元



AI播客


超威半导体将于美东时间11月3日公布2026年第三季度财报。受英特尔疲软展望及AI投资回报担忧影响,该股近期遭遇剧调。市场预期Q3营收将同比增长,数据中心业务表现及毛利率水平是核心看点,第四季度业绩指引与Helios平台部署进展将决定其估值重定价。

英特尔预警放大PC需求担忧
AMD本轮下跌首先受到英特尔疲软指引的拖累,个人电脑需求放缓、存储芯片成本上涨以及企业IT预算趋于谨慎,使市场担心半导体行业的复苏可能出现分化。
AMD同样通过Ryzen处理器参与PC市场,因此无法完全避开行业压力,第二季度,公司客户端业务收入达到30.6亿美元,同比增长23%,但产品组合变化导致平均售价有所下降。若第三季度PC出货量继续承压,即使AMD能够扩大市场份额,客户端业务的收入和利润增长仍可能放缓。
不过,英特尔与AMD的业务结构并不完全相同。英特尔仍需要应对传统PC业务疲软以及自有制造体系带来的成本和产能压力,而AMD近年来的增长重心已经明显向数据中心转移。服务器CPU和AI加速器的需求,为AMD提供了不同于传统PC市场的增长动力。
EPYC与Instinct能否延续高增长
第二季度,AMD数据中心收入达到67亿美元,同比增长107%,约占公司总营收的58%;该部门营业利润升至21亿美元。EPYC服务器处理器和Instinct AI加速器需求,是推动业绩扩张的主要力量。
第三季度财报将进一步检验这种增长是否具有持续性,投资者将重点观察EPYC处理器的出货情况、Instinct加速器的客户部署速度,以及云计算企业对AI算力的采购计划是否出现变化。
除现有Instinct加速器外,AMD正在通过Helios机架级AI平台扩大竞争范围。与单独销售芯片相比,Helios将GPU、EPYC处理器、网络技术及软件整合到一套完整的AI基础设施方案中,旨在为大型数据中心客户提供更完整的计算平台。
这一战略已经获得大型客户支持。AMD与Meta在2026年2月达成最高6吉瓦的Instinct GPU合作协议,首批部署计划于2026年下半年启动。10月27日,AMD进一步披露,Helios机架级解决方案已在Meta投入运行并接受测试,双方也在CPU、GPU、网络和软件等领域深化合作。
但收入增长并非唯一考题,高带宽内存、先进封装和系统级产品的成本都可能影响盈利能力。如果数据中心收入强劲,而调整后毛利率仍能维持在56%左右,说明AMD正在将AI需求有效转化为利润;反之,毛利率低于目标可能加剧市场对AI业务回报率的担忧。
第四季度指引与华尔街目标价,将决定市场如何重新定价
在AMD股价已经反映较高增长预期的情况下,第三季度业绩达到共识未必足以推动持续反弹。市场更关心的是,AI芯片需求能否延续至第四季度和2027年。
华尔街目前预计,AMD第四季度营收约为162.9亿美元,调整后每股收益约为2.68美元。这个预期意味着数据中心收入仍需保持较快增长,同时PC与游戏业务不能进一步明显恶化。
如果管理层给出的第四季度展望接近或超过上述水平,并确认Instinct、EPYC及Helios订单保持强劲,AMD股价可能收复部分跌幅。相反,若指引受到供应限制、PC需求疲软或AI项目延期影响,市场可能继续下调未来盈利预测。
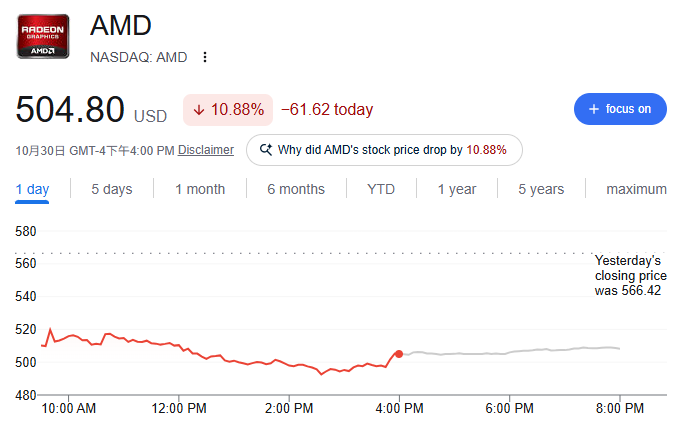
估值问题同样不容忽视,AMD股价此前大幅上涨,市场已经计入了AI加速器持续放量、服务器CPU份额提升以及Helios平台逐步扩大部署等增长预期。股价在10月30日单日下跌10.88%,说明投资者对高预期下的业绩不确定性变得更加敏感。
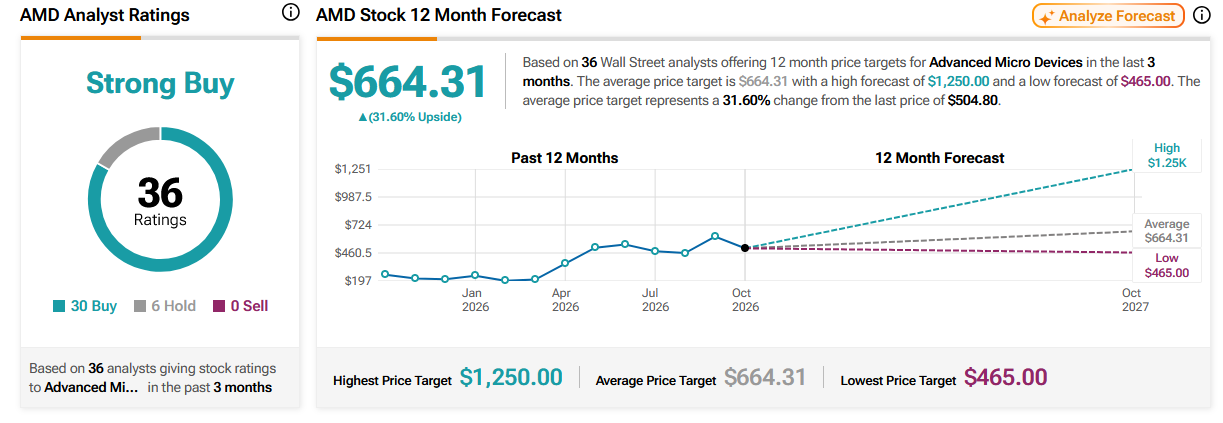
根据TipRanks统计,过去三个月共有36位华尔街分析师覆盖AMD,平均12个月目标价为664.31美元,较504.80美元的参考股价高出约31.6%;最高预测达到1250美元,最低为465美元。评级方面,30位分析师建议买入,另外6位给予持有评级。
来源:TipRanks