


Prévia dos Resultados da Apple: O iPhone Pode Compensar as Pressões nos Custos de Memória? Maior Preço-Alvo de Wall Street Atinge $400



Podcast IA


A Apple divulgará os resultados do quarto trimestre fiscal de 2026 em 2 de novembro, marcando a estreia de John Ternus como CEO. Wall Street prevê receita de US$ 113,4 bilhões e lucro por ação de US$ 1,99. O iPhone e a divisão de Serviços continuam impulsionando os negócios, mas a alta nos custos de chips de memória pressiona as margens brutas, estimadas entre 47% e 48%. Analistas acompanham de perto a estratégia de inteligência artificial, o *guidance* para o fim de ano e a sustentabilidade do atual valuation, com preço-alvo médio de US$ 337,77.

TradingKey - A Apple (AAPL) divulgará seus resultados financeiros do quarto trimestre fiscal de 2026 após o fechamento do mercado dos EUA em 2 de novembro, no horário do Leste, e realizará uma teleconferência de resultados às 17h. Este não é apenas um momento decisivo para o mercado avaliar a demanda pelo iPhone e as margens de lucro, mas também a primeira vez que John Ternus comandará a teleconferência de resultados da Apple após assumir o cargo de CEO.
Wall Street prevê que a receita da Apple no quarto trimestre seja de aproximadamente US$ 113,4 bilhões, uma alta de 10,7% na comparação anual, com lucro por ação estimado em US$ 1,99, um avanço de 7,6% em relação ao mesmo período do ano anterior. A empresa forneceu anteriormente uma projeção de crescimento da receita de 9% a 11%, o que corresponde a cerca de US$ 111,7 bilhões a US$ 113,7 bilhões.
iPhone segue como motor do crescimento enquanto segmento de Serviços sustenta lucros
O segmento do iPhone continua sendo a métrica mais importante a ser acompanhada no balanço mais recente da Apple. As expectativas do mercado projetam que a receita do iPhone no quarto trimestre alcance aproximadamente US$ 56,5 bilhões, uma alta anual de cerca de 15%. Embora esse crescimento continue expressivo, ele representa uma desaceleração em relação à alta de cerca de 22% no trimestre anterior, indicando que o forte impulso anteriormente sustentado pela demanda por upgrades pode estar se normalizando.
Vale destacar que o período de apuração deste balanço abrange principalmente os meses de julho a setembro, com a série iPhone 18 Pro contribuindo com apenas cerca de nove dias de dados de vendas. Portanto, o desempenho do trimestre atual não reflete totalmente a aceitação do mercado após o lançamento dos novos modelos. O primeiro smartphone dobrável da Apple, o iPhone Duo, começou a ser vendido oficialmente em 23 de outubro e também não será contabilizado na receita deste trimestre, devendo seu desempenho de vendas ser mais refletido nos resultados da próxima temporada de compras de fim de ano.
Além do iPhone, a divisão de Serviços continua sendo um pilar crucial para sustentar a lucratividade da Apple. O mercado projeta que a receita de Serviços neste trimestre fique em torno de US$ 31,6 bilhões, o que representa um avanço anual de quase 10%, embora a taxa de crescimento possa cair para o seu nível mais baixo em mais de três anos.
Dado que o segmento de Serviços costuma registrar margens brutas mais altas, seu desempenho de crescimento influenciará diretamente a avaliação do mercado sobre a qualidade geral dos lucros da Apple. Ao mesmo tempo, a atenção também deve se voltar ao desempenho de vendas dos segmentos Mac, iPad e Dispositivos Vestíveis após o lançamento de novos produtos, bem como se os reajustes de preços dos produtos impactaram a demanda dos consumidores.
Margem Bruta Passa a Ser o Principal Foco dos Resultados com a Alta dos Preços de Memória
Mais do que saber se a receita atenderá às expectativas, um risco que merece maior atenção neste balanço financeiro pode vir do lado dos custos. A contínua expansão dos data centers de IA segue impulsionando a demanda global por chips de memória, restringindo a oferta de DRAM e NAND, com os aumentos de preços sendo repassados para a cadeia de suprimentos de eletrônicos de consumo. Para a Apple, mesmo que as vendas do iPhone mantenham o crescimento, o aumento dos custos de chips de memória e de outros componentes essenciais ainda pode corroer as margens de lucro de sua divisão de hardware.
No trimestre anterior, a margem bruta consolidada da Apple atingiu 50,1%, mas cerca de dois pontos percentuais desse resultado vieram do reembolso de tarifas, deixando-a em aproximadamente 48,1% ao excluir esse fator. A projeção de margem bruta da empresa para o quarto trimestre é de 47% a 48%, o que ainda inclui cerca de um ponto percentual do benefício de reembolso de tarifas, o que implica que a margem bruta de núcleo pode ser de apenas 46% a 47%.
A Apple declarou anteriormente que mais do que a totalidade da queda verificada entre os 48,1% ajustados do trimestre anterior e o ponto médio da projeção deste trimestre, de cerca de 46,5%, pode ser explicada pela alta nos custos de memória. Custos mais baixos de componentes fora do segmento de memória, estoques de proteção e um mix de produtos mais favorável só conseguem compensar parte dessa pressão.
As variações nos preços da memória geralmente não se refletem por completo na demonstração do resultado de forma imediata. À medida que o estoque de menor custo se esgota gradualmente e as memórias DRAM e NAND recém-adquiridas a preços mais altos começam a entrar no custo dos produtos vendidos, a pressão sobre a margem bruta pode se estender para o próximo trimestre fiscal. Mesmo que a Apple repasse os custos elevando os preços de venda dos produtos, resta saber se o volume de vendas será afetado em decorrência disso.
Estreia do Novo CEO: Estratégia de IA e Guidance para o Fim de Ano Importam Mais
Este balanço carrega um significado especial, pois marca a primeira vez que Ternus comandará a teleconferência de resultados da Apple após suceder Tim Cook como CEO. Tendo liderado por muito tempo a engenharia de hardware e o desenvolvimento de produtos da Apple, os comentários de Ternus sobre os ciclos de produtos do iPhone, Mac e iPad serão acompanhados de perto, assim como quaisquer novos sinais que ele possa dar em relação à estratégia corporativa e ao ritmo de inovação de produtos.
Nos últimos meses, a Apple lançou novos produtos, incluindo smartphones dobráveis, hubs de casa inteligente e MacBooks com tela sensível ao toque, acelerando seu ritmo de atualização de produtos. Se Ternus conseguirá continuar a impulsionar a inovação em hardware enquanto mantém o ecossistema consistente de produtos e a rentabilidade da Apple servirá como base fundamental para os investidores avaliarem seu estilo de gestão.
A estratégia de inteligência artificial é igualmente impossível de ignorar. Em comparação com empresas como a Microsoft (MSFT), o Google (GOOGL), a Amazon (AMZN) e a Meta (META), a Apple não investiu pesadamente na construção de data centers de IA, focando, em vez disso, na integração de recursos de IA em seu ecossistema existente de dispositivos e software, além de complementar suas capacidades por meio de parcerias com modelos externos. Essa abordagem de gastos relativamente disciplinada proporcionou à Apple uma certa proteção de valuation quando as ações de tecnologia sofreram uma pressão generalizada recente decorrente das exigências de despesas de capital em IA.
No entanto, os investidores ainda precisam ver como a IA criará valor tangível para a Apple. É provável que o mercado concentre seus questionamentos no progresso das atualizações de IA da Siri, nas taxas de adoção pelos usuários e se a Apple consegue gerar receita distribuindo serviços de IA de terceiros por meio da App Store.
A Visible Alpha estima que a receita da Apple no primeiro trimestre fiscal de 2027 será de aproximadamente US$ 153 bilhões, com lucro por ação em torno de US$ 2,93. Este trimestre refletirá totalmente o desempenho de vendas do iPhone 18 Pro e do iPhone Duo, servindo como uma janela mais eficaz para avaliar se os aumentos de preços conseguem compensar a elevação dos custos.
Se a Apple projetar um crescimento de receita na faixa de apenas um dígito baixo a médio enquanto a margem bruta continua a cair, o mercado poderá revisar para baixo as projeções de lucros futuros. Por outro lado, se a demanda na temporada de festas permanecer robusta, a receita de serviços crescer de forma constante e a margem bruta não sofrer maior deterioração, as pressões de custo deste trimestre poderão ser vistas como um fenômeno temporário.
Preço-alvo da Apple atinge até US$ 400
As ações da Apple subiram cerca de 30% no último ano e acumulam alta de quase 27% no ano até o momento. Enquanto outras Big Techs enfrentam escrutínio em relação aos investimentos de capital em inteligência artificial, a abordagem de investimentos relativamente contida da Apple tornou o desempenho de suas ações mais resiliente. No entanto, a forte valorização também indica que o mercado já precificou altas expectativas de crescimento.
De acordo com dados do TipRanks, entre os 27 analistas que cobriram a Apple nos últimos três meses, 13 recomendam "Compra", 10 recomendam "Manutenção" e 4 atribuem recomendação de "Venda". O preço-alvo médio para 12 meses é de US$ 337,77, com máxima de US$ 400 e mínima de US$ 245. Com base no preço pré-balanço de US$ 344,63, o preço-alvo médio representa, na verdade, um potencial de queda de cerca de 2%.
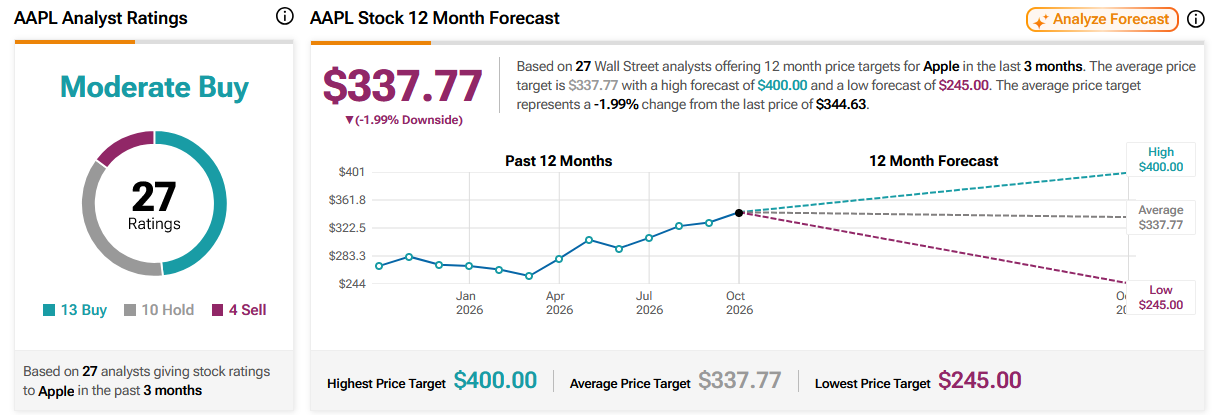
Fonte: TipRanks
Esses números refletem que, embora Wall Street permaneça confiante na competitividade de longo prazo da Apple, as opiniões sobre seu valuation atual claramente divergiram. Visões otimistas sustentam que a premiumização do iPhone, a receita de serviços e um novo ciclo de produtos podem dar suporte ao preço-alvo de US$ 400, enquanto visões cautelosas argumentam que um valuation próximo de 40 vezes o lucro deixa pouca margem para tolerar quedas nas margens ou projeções para as festas de fim de ano abaixo das expectativas.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.