


マクドナルド(MCD.US):過熱するAIトレードの先に、過去5年で最も割安なマクドナルドは買いか?



AIポッドキャスト


マクドナルドの株価は、高金利や米国市場の客数減少などを背景に年初来で約12.3%下落し、バリュエーションは5年ぶりの低水準にある。しかし、強固なフランチャイズモデルによる高いキャッシュフロー、継続的な店舗拡大、安定した増配基調は維持されている。短期的な株価のもみ合いは撤退シグナルではなく、3〜5年の長期保有を前提とした割安な水準でのエントリー機会である。主なリスク要因としては、客数減少の長期化やコストインフレによる加盟店の収益悪化、GLP-1受容体作動薬の普及などが挙げられる。
市場が計算能力に対してプレミアムを払い続ける中、投資家は割安な水準に置かれているキャッシュフロー創出企業に再び目を向けることもできる。
2026年の米国株式市場におけるテーマの主役は、引き続きAIが占めている。しかし、過密気味なハイテク関連銘柄の取引を除けば、マクドナルド(MCD.US)のアセットアロケーション上の価値がますます際立っている。同社の収益は単一の設備投資サイクルに依存するものではなく、世界4万5,000店舗超のレストランにおける売上高、高利益率の賃料、そしてロイヤリティから生み出されている。
2026年8月25日時点で、マクドナルドの終値は268.10ドルとなり、年初来で約12.3%安、3月の高値(341.75ドル)から21.5%下落している。現在の実績PERは約21.9倍、予想PERは約20.5倍であり、それぞれ5年平均を約17%および約15%下回っており、バリュエーションはほぼ5年ぶりの低水準にある。
当社の核心的な見解:現在の割安感は、個人消費、事業の実行力、金利に対する実質的な圧力を反映している。しかし、店舗拡大、フランチャイズ利益、配当成長は継続しており、リスク・リターン比は大幅に改善している。3〜5年の保有期間を前提にAI銘柄への集中投資を緩和したい投資家にとって、268ドル付近の水準は分割してポジションを構築する有効なエントリーポイントとなる。
I. マクドナルドの優れたビジネスモデル:フランチャイズと不動産ネットワークに支えられた世界最大のファストフード帝国
2025年末時点で、マクドナルドの世界4万5,000超の店舗のうち、フランチャイズ加盟店が約95%を占め、直営店(約5%)は主に標準化プロセスの研究開発および検証機能として機能している。
消費者が店舗で支払った食事代金から、加盟店はまず原材料費、人件費、光熱費、その他の営業費用を賄う。マクドナルド本部はブランド、メニュー、サプライチェーン、マーケティング、そして包括的なオペレーションシステムを提供し、加盟店の売上から継続的に2つの収益源を獲得している:
- 賃料収入。伝統的なフランチャイズモデルの下、マクドナルドは通常、店舗の土地や建物を所有、または長期賃貸借権を保有しており、これを加盟店に賃貸している。加盟店は基本賃料を支払い、一部の契約には売上高に連動する変動賃料が含まれる。
- ロイヤリティ収入。加盟店は、マクドナルドのブランドとオペレーションシステムを使用する対価として、店舗売上高の一定割合を本部に支払う。これは継続的な「ブランド使用料」と理解することもできる。
2025年末時点で、マクドナルドは連結対象市場における店舗の土地の約56%、建物の約80%を所有していた。不動産の所有はフランチャイズ関係の安定性を高め、本部が出地選定、店舗基準、ネットワーク配置に対する長期的なコントロールを維持することを可能にしている。
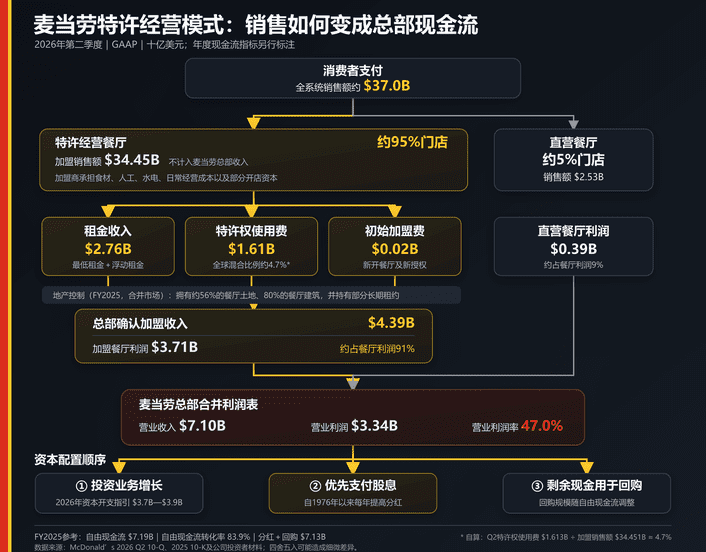
図1:マクドナルドの核心的ビジネスモデルとキャッシュフロー構造(TradingKey作成)
このビジネスモデルの強みは、以下の4点に集約される:
- 本部が負担する店舗レベルのコスト変動リスクの小ささ:本部は売上高全体の一定割合を受け取る一方、人件費、原材料費、光熱費などのコスト増はまず加盟店側が吸収するため、本部の当期損益計算書への直接的な影響は最小限に抑えられる。
- インフレに対するクッション効果:賃料構造は「最低賃料 + 歩合賃料」となっている。メニューの価格引き上げは、本部の名目収益を直接的に押し上げる。
- 第三者資本による店舗ネットワークの拡大:加盟店は通常、設備、人員配置、運転資金、および新店舗展開のための投資の一部を担当するため、本部は加盟店の資金を活用して資本効率高くネットワークを拡大できる。
- 極めて高い利益率とフリーキャッシュフロー創出能力:2026年第2四半期において、フランチャイズ店舗の利益は37億1,300万ドルに達し、レストラン全体の利益の約91%を占めた。これにより、同社は約47%という高い営業利益率を維持することができた。
II. 今後の成長ストーリーはどこにあるのか?
1. 店舗拡大が成長の下値を支える
マクドナルドは2026年に約2,600店舗の新規開店を予定しており、退店分を差し引いた純増数は約2,100店舗となる見込みである。同社は、新店純増が2026年の全店売上高成長率に約2.5ポイント貢献すると予測している。
新店舗のうち1,800店以上は、提携ライセンシーおよび持分法適用会社が資金を負担する。成長の足加わりは主に、中国、日本、ブラジルなど75以上の市場にまたがる国際提携ライセンス(IDL)市場から生じる。これらの市場は主に現地の開発ライセンシーや提携会社によって運営されており、現地のパートナーが店舗投資や運営を負担する一方、マクドナルドは主に売上に基づくロイヤリティを回収し、一部の関連会社からは持分法投資損益の寄与も受ける。その結果、マクドナルドは本部の自己資本を抑えつつネットワークを拡大し、継続的にロイヤリティを得ることができる。
なお、最新のガイダンスでは、世界5万店舗の達成目標が従来提示されていた2027年よりも1年遅い2028年に延期された。UBSは、インフレや個人消費の逆風が吹く環境下において、同社が新規出店の投資対効果(リターン)を優先するために目標を1年延期したと指摘している。
2. 客数と利用頻度が成長の質を決定する
2026年第2四半期時点で、マクドナルドは70のロイヤルティ導入市場で直近90日間のアクティブなロイヤルティ会員を約2億2,000万人擁しており、前年同期比13%増加した。アプリが主要なタッチポイントとなっている。過去12か月間で、ロイヤルティ会員によるシステム全体売上高は400億ドルに達し、前年比で20%以上増加した。
商品革新が新たな来店動機を創造。マクドナルドのグローバルなコアメニューは売上の60%以上を占めており、同社はチキン、ビーフ、飲料への投資を継続している。チキン市場はビーフ市場の約2倍の規模を持ち、成長速度も速い。マクドナルドは「マッククリスピー」や「マックスパイシー」などの商品を通じてシェア拡大を図る一方、「ベストバーガー」の取り組みや「ビッグアーチ」によってビーフ製品の競争力も強化する方針だ。
飲料は注目すべき新たな利用機会を提供。同社は「マックカフェ(McCafé)」を従来のコーヒーブランドから、コールドコーヒー、フルーツリフレッシャー、スペシャルティソーダ、エナジードリンクまで網羅する広範な飲料プラットフォームへと拡大している。朝食、午後の気分転換、軽食といった利用機会に対応し、消費者に単独での来店理由を新たに提供することを目的としている。米国の500以上の店舗で実施された飲料テストは予想以上の成果を収めており、2026年の新商品投入は全米および一部の海外市場へと拡大し始めている。
価値提案(お得感)が基本的な客数を維持。マクドナルドは、エブリデイ・ロープライス商品、バリューセット、期間限定のオファー、デジタル割引などを強化しており、節約志向の消費者にマクドナルドを再び手頃な外食の選択肢として認識してもらうことを目指している。
III. 年初来で株価が12.3%下落した理由は何か?
2026年8月25日時点で、マクドナルドの株価は268.10ドルで取引を終え、年初来で約12.3%下落、3月の高値(341.75ドル)から21.5%下落している。主因は、事業ファンダメンタルズとバリュエーションの双方に対する市場の二重の再評価(リレーティング)である。
1. 従来の「トレードダウン(安価な代替品への移行)」ロジックが機能不全に
マクドナルドは長年、消費の「トレードダウン」行動の恩恵を受ける企業と見なされてきた。景気減速期には、消費者は高価格帯の外食を控え、より低価格なファストフードへとシフトするため、マクドナルドは追加の顧客トラフィック(客数)を取り込むことができた。
しかし、2026年にはこのメカニズムがマクドナルドへの期待された客数増加につながらなかった。FMI(食品マーケティング協会)の消費者調査によると、回答者の70%が「収入がインフレに追いついていない」と感じており、約半数がレストランでの外食、テイクアウト、デリバリーへの支出を削減、44%が自宅での食事を増やし、35%が自炊の頻度を増やしたと回答した。米連邦準備理事会(FRB)の3月ベージュブック(地域経済報告)でも、米国南東部を管轄するアトランタ連銀の地区において、食料品、エネルギー、医療費が家計を圧迫しており、一部の消費者が外食を完全にやめる事態となっていることが指摘されていた。
マクドナルドの営業指標にもこうした客数減の圧力が反映されている。2026年第1四半期の全米既存店売上高は客単価の上昇が主なけん引役となって3.9%増加したものの、客数の減少が続いたため、第2四半期には成長率が0.8%まで減速した。グローバル既存店売上高も3.8%から1.3%へと失速した。トレードダウンによる恩恵が想定通り客数増加に寄与しなかったことが、市場を困惑させている変化である。
2. 内部的なオペレーションの誤算・不備
2026年第2四半期における客数減少は、内部の事業実行における課題にも起因している:
- バリューメニュー展開の不統一。全米のフランチャイズ加盟店の約3分の1が本部の価格指導に従わず、新しいお得メニューに対する消費者の認知度も目標を下回った。同一のセットメニューであるにもかかわらず店舗によって価格が異なったため、全国規模でのバリューマーケティングの効果が薄れてしまった。
- 単一四半期における過度な商品施策の重複。マクドナルドはブランドコラボレーションメニュー、バリューメニュー、スペシャルティ飲料、ワールドカップに向けた販売促進などを立て続けに投入した。店舗側は新商品、新規機器、新しい作業手順に同時に対応することを余儀なくされ、提供時間の遅延や顧客満足度の低下を招いた。
3. 高金利政策がディフェンシブ銘柄のバリュエーション評価軸を刷新
8月25日時点で、米国10年債利回りは4.64%、30年債利回りは5.17%に達していた。米連邦準備理事会(FRB)は7月の連邦公開市場委員会(FOMC)で、フェデラルファンド(FF)金利の誘導目標範囲を3.50%〜3.75%に維持した。
株価268.10ドルおよび年間配当7.44ドルに基づくと、マクドナルドの現在の配当利回りは約2.78%であり、10年債利回りを1.86ポイント下回っている。
これは、現在のインカムの観点のみから見れば、マクドナルドを保有する投資家は、より高い価格変動リスクを受け入れつつ、リスクフリー資産より低い利回りを受け入れなければならないことを意味する。マクドナルドがリスクフリー資産に対する利回りスプレッドを埋めるためには、利益成長、配当成長、そして将来的な株価の値上がり益に依存せざるを得ない。
IV. 現在の株価は本当に割安なのか?
過去の平均との比較:魅力的な押し目買いの水準に突入
2026年8月25日時点のS&Pグローバル・マーケット・インテリジェンスのコンセンサス予想によると、マクドナルドの1株当たり利益(EPS)は2026年が約12.94ドル(予想PER 20.7倍)、2027年が約13.96ドル(予想PER 19.2倍)と見込まれている。
バリュエーション指標 | 現在値 | 5年平均または中央値 | 5年平均対比での割引率(ディスカウント) |
実績PER | 21.9倍 | 26.5倍 | 約17% |
予想PER | 20.5倍 | 24.0倍 | 約15% |
EV/EBITDA | 16.6倍 | 19.4倍 | 約14% |
P/FCF | 25.1倍 | 30.1倍 | 約17% |
注:実績PERおよび予想PERはモーニングスター、EV/EBITDAおよびP/FCFはTGMChartsをソースとしており、データ取得日に若干の違いがある。モーニングスターとS&Pグローバル・マーケット・インテリジェンスでは利益予想の手法が異なるため、予想PERに軽微な差異が生じている。
主要な4つのバリュエーション指標はいずれも5年平均を約14%〜17%下回っており、市場が同社のクオリティ・プレミアムのかなりの部分を削ぎ落としたことを示している。マクドナルドは盲目的に買い進められるほど極端に割安というわけではないが、安定したキャッシュフロー、継続的な増配、一桁台半ばの利益成長可能性を備えたディフェンシブ銘柄として、段階的にポジションを構築するには十分魅力的な水準にある。
債券との比較:極端な割安ではないが、アセットアロケーション観点からは魅力的
指標 | 水準・数値 |
株価 | 268.10ドル |
2027年予想PER | 19.2倍 |
2027年予想益利回り | 約5.2% |
配当利回り | 約2.78% |
10年債利回り | 4.64% |
10年債利回り対比の益利回りスプレッド | 約0.6ポイント |
10年債利回り対比の配当利回りスプレッド | 約-1.86ポイント |
4.64%のリスクフリーレートに対して、20倍程度のPERは極めて割安なバーゲン価格とは言えない。しかし、債券の利息が固定されているのに対し、マクドナルドは利益の拡大と配当の成長を提供している。同社が5%〜7%のEPS成長率を維持する限り、現在のバリュエーションであっても、長期投資家にとっては債券を上回る期待トータルリターンをもたらし得る。
金利高止まりは短期的にはバリュエーションの再拡大を抑制し続ける可能性があり、これが株価が揉み合い局面に入っている主な要因である。しかし、3〜5年の長期保有を計画している投資家にとって、株価の横ばい・もみ合いは銘柄を避けるべきシグナルではなく、むしろ段階的に株を仕込む時間的余裕を与えてくれるものである。
3つのバリュエーション・シナリオ
以下の今後12か月のシナリオ別バリュエーションは、2027年のEPS予想に基づき、事業前提と評価倍率をそれぞれのシナリオに応じて調整したものである。
シナリオ | 事業上の前提条件 | 2027年予想EPS | PER | 目標株価 | 上昇・下落率 | 予想トータルリターン(約1年分の配当含む) |
ベアケース(悲観シナリオ) | 全米の客数減少が長期化、販促効率が低迷、新店舗投資のリターンが圧迫される | 13.20ドル | 18.0倍 | 238ドル | -11.2% | 約-8%〜-9% |
ベースケース(基本シナリオ) | 客数が徐々に安定化、店舗拡大が計画通り進行、利益率が堅調に推移 | 13.96ドル | 21.1倍 | 294ドル | +9.7% | 約12%〜13% |
ブルケース(楽観シナリオ) | 全米の客数がプラス転換、ロイヤルティ施策と商品革新が来店頻度を牽引、金利が低下 | 14.50ドル | 23.0倍 | 334ドル | +24.6% | 約27% |
当社は、ベースケース(基本シナリオ)が実現する可能性が最も高いと考えている。
米国の客数は短期的には引き続き圧迫されているものの、マクドナルドの問題はプロモーション、価格設定、オペレーション上の不備が一因であり、これらは永続的なブランド価値の棄損に比べれば遙かに是正が容易な問題である。同時に、世界的な店舗拡大は力強く進んでおり、フランチャイズ利益は拡大し、配当も増加し続けているため、業績の底固さを強固に支えている。
したがって、株価は短期的には客数や金利の圧力を消化するために揉み合いを形成する可能性が高いものの、営業指標が安定するにつれてベースケースの目標株価である294ドルに向かって上昇すると予想される。ブルケースには全米での客数のプラス転換と金利低下の双方が必要となるため、現時点で第一の想定とすべきではない。一方、ベアケースは客数問題が構造的な危機へと悪化することを前提としているが、それを裏付ける証拠は不十分である。
当社の評価は明快である。268ドル付近は打診買いを開始するのに適した水準である。株価がさらに240〜250ドルまで調整した場合は、リスク・リターン比が一段と魅力的になる。
V. 低バリュエーションにとどまらない投資のカタリスト
1. 利益成長が基準リターンを提供し、客数回復が上方シナリオをもたらす
本分析で使用したコンセンサス予想に基づくと、マクドナルドのEPSは2026年の12.94ドルから2027年には13.96ドルへと前年比約7.9%増加すると見込まれている。この成長は主に店舗数の拡大、一桁台前半の既存店売上高増加、フランチャイズ利益の拡大によってもたらされ、新店の純増は2026年の全店売上高成長率に約2.5ポイント貢献する見通しである。
将来のEPSが5%〜7%の成長ペースを維持できれば、現在の約2.78%の配当利回りと合わせて、バリュエーション倍率の上昇がなくても年率約8%〜10%の基準リターンが期待できる。全米の客数がプラスへ転じるか、あるいは長期国債利回りが低下すれば、さらなる業績上方修正やバリュエーションの再評価のカタリストとなる可能性がある。
2. 継続的な増配が安定したキャッシュリターンを提供
2025年にマクドナルドは71億9,000万ドルのフリーキャッシュフロー(FCF)を創出し、配当と自社株買いを通じて71億3,000万ドルを株主に還元した。実質的に通期FCFのほぼ全額を投資家に還元したことになる。2026年上半期の同社算出のFCFは約37億1,000万ドルに達し、うち26億4,000万ドルが配当に、12億5,000万ドルが自社株買いに充てられた。FCFによる配当のカバー率は約1.4倍であり、自社株買いを含めた総株主還元のカバー率は約95%であった。
マクドナルドは1976年以来、毎年増配を継続している。現在の年間配当は7.44ドルで、予想配当性向は約57.5%であり、一桁台半ばの増配ペースを十分に裏付けている。利息が固定されている米国債と比較して、マクドナルドは時間の経過とともに利益の成長に合わせて拡大するキャッシュフローを提供してくれる。
3. AI集中型ポートフォリオに対する分散投資効果
すでにハイテク株への投資比率が高い投資家にとって、マクドナルドの組入価値は主に以下の2点に現れる:
- 単一テーマへの集中リスクを緩和。ハイテク株の設備投資サイクル、高バリュエーション、およびメガキャップへの極端な集中の影響を和らげる。
- ポートフォリオ全体の市場ボラティリティ感応度を軽減。マクドナルドの60か月ベータ値は約0.41であり、過去の株価変動特性が市場平均を大幅に下回っていることを示す。フランチャイズ事業からの安定したキャッシュフローと拡大する配当は、ポートフォリオ全体のボラティリティを緩和する役割を果たす。
VI. 留意すべき主な投資リスク
- 全米における客数減少の構造化リスク:バリュー商品の投入にもかかわらず、客数は予想以上に軟調な推移が続いた。割引を深めれば利益率が削られ、プロモーションを減らせば顧客を失うというジレンマに直面している。キャンペーン終了後の顧客定着率を注視することが極めて重要となる。
- コストインフレによる加盟店の収益性悪化リスク:人件費や原材料費のインフレは加盟店の損益計算書を直接圧迫する(2026年上半期の米国直営店舗利益額は前年同期比14%減少した)。加盟店のキャッシュフロー悪化は設備投資の減少や出店ペースの鈍化を招き、最終的には本部のロイヤリティ収入を圧迫する可能性がある。
- 積極的な店舗拡大に伴うリターン希薄化およびカニバリゼーションリスク:5万店舗の目標達成時期は2028年に延期されたものの、同社は2026年に2,100店舗の純増(設備投資額は37億〜39億ドルに増加)を計画している。過度な店舗密度は既存店舗の客数を奪い合うリスクがあり、単なる店舗数ではなく店舗レベルのリターンに注視して評価する必要がある。
- GLP-1受容体作動薬の普及による長期バリュエーションへの圧迫リスク:調査によると、世帯内でGLP-1の服用が始まると6か月以内にファストフード支出が平均で約8%減少することが示されている。普及率の向上はファストフードの利用頻度やカロリー摂取量に対する構造的リスクとなり、長期的なターミナル・バリュエーションの上限を抑える要因となり得る。
投資サマリーと結論:株価のもみ合いは押し目買いの機会であり、撤退シグナルではない
マクドナルドの株価は現在、2027年予想EPSの約19.2倍で取引されており、過去のバリュエーションに対して約15%の割安水準にある。高金利と米国の客数減少が短期的なパフォーマンスの上値を抑え続ける可能性があり、即座の急反発よりも、現在のレンジ内でのもみ合いが継続する可能性が高い。
しかし、マクドナルドの長期価値を支える中核的な柱は維持されている。店舗拡大が引き続き売上成長を牽引しており、EPSと配当は堅調に増加しており、米国の販促やオペレーション上の誤算は是正が十分に可能な問題である。客数が安定するにつれて、市場はマクドナルドに対して再び高いクオリティ・バリュエーション・プレミアムを付与する準備を整えるだろう。
結論:公開されている情報に基づき、当社はマクドナルドに対して中長期的に強気の見通しを維持する。店舗拡大、配当成長、フランチャイズ収益のファンダメンタルズが維持されているにもかかわらず、市場は短期的な客数の逆風を過剰に意識して長期的なキャッシュフロー創出企業を割り引いて評価している。株価のもみ合いが続く可能性があるものの、これは撤退シグナルではなく買いの機会を示している。長期投資家にとって最適な戦略は、既存ポジションを保持し、押し目で買い増し、業績のオペレーション面での回復が確認された段階でさらに買い増すことである。
免責事項:本記事における分析は、既存の公開情報のみに基づくリサーチフレームワークを提示するものであり、投資勧誘や助言を構成するものではありません。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。