


11月11日のServiceNow Inc (NOW) 値動きは3.75%上昇:値動きの背後にある要因


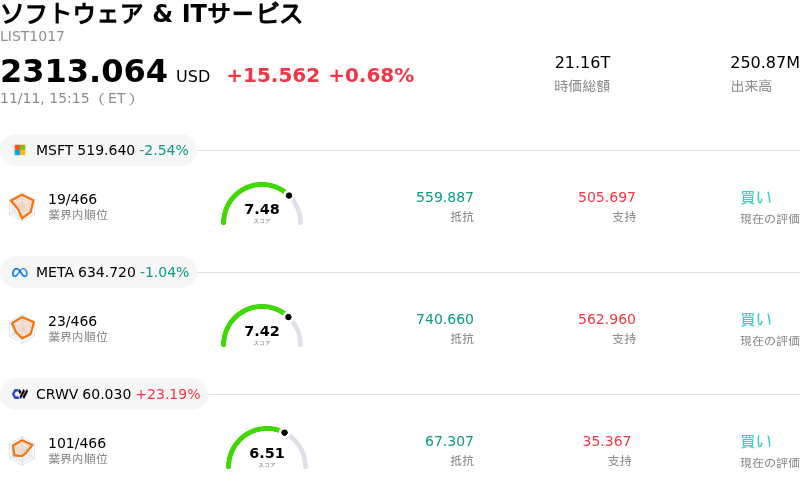
ServiceNow Inc (NOW) 値動きは3.75%上昇しました。ソフトウェア & ITサービスセクターは0.68%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 2.52%、Meta Platforms Inc (META) 下落 1.04%、CoreWeave Inc (CRWV) 上昇 23.33%。
本日のServiceNow Inc(NOW)の株価上昇の要因は何ですか?
サービスナウの株価は取引時間中に顕著な上昇基調を示した。大型の企業向けクラウドソフトウェア銘柄が幅広く買われたことに加え、業績の予見性が高い優良成長企業(コンパウンダー)に対する機関投資家の投資意欲が再燃したことが追い風となった。企業の堅調なIT支出の兆候を投資家は好感しており、ミッションクリティカルなデジタルワークフローおよび自動化プラットフォームが、世界全体のIT予算の中で引き続き突出したシェアを獲得しているとの信頼感を反映している。
この上昇を後押しする主なファンダメンタルズ要因は、企業環境における生成AI(人工知能)の実用化の加速である。サービスナウは「Now Assist」ポートフォリオを通じて、AI機能を測定可能な業務生産性の向上へと結びつける明確な主導的地位を確立しており、平均契約額の上昇や純新規年間契約額(ACV)の拡大を牽引している。多くの企業が分散した個別ソリューションを統一されたワークフロー基盤へと統合する動きを強めるなか、同社の中核プラットフォームは強固な顧客維持率と残存履行義務(RPO)の拡大という恩恵を享受しており、複数年にわたる極めて高い収益の予見性を実現している。
取引時間を通じて機関投資家からの資金流入も大きな支えとなった。市場全体のリスク選好姿勢が改善したことに加え、利回りの安定化も手伝い、堅実な営業レバレッジと高いキャッシュ創出力を備えた大手テクノロジー銘柄への資金再配分が促された。ウォール街のセルサイドセンチメントは引き続き建設的であり、アナリストらは同プラットフォームの持続的なサブスクリプション成長軌道や、フリーキャッシュフローを拡大させながら営業利益率を一貫して向上させる能力を強調している。こうした市場の共通認識は、企業向けソフトウェア投資における中核保有銘柄としてのサービスナウに対する機関投資家の信頼を強固なものにしている。
今後の見通しとして、この上昇トレンドが持続するかどうかは、同社が高い契約更新率を維持し、従業員、顧客、クリエイター向けの各ワークフローにおいて存在感を拡大できるかにかかっている。足元のモメンタムは、バックオフィスのデジタルトランスフォーメーション(DX)やワークフローの近代化に対する構造的需要にしっかりと支えられているものの、投資家は企業による広範なIT支出の精査や営業サイクルの動向、クラウド型企業向け自動化分野における競争環境に引き続き留意すべきである。
ServiceNow Inc(NOW)のテクニカル分析
技術的に見ると、ServiceNow Inc (NOW)はMACD(12,26,9)の数値が-6.984で、売りのシグナルを示しています。RSIは31.614で中立の状態、Williams%Rは89.936で売られ過ぎの状態を示しています。ご注意ください。
ServiceNow Inc(NOW)のメディア報道
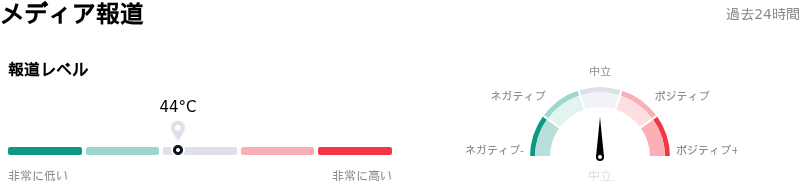
メディア報道に関して、ServiceNow Inc (NOW)はメディア注目度スコア44を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
ServiceNow Inc(NOW)のファンダメンタル分析
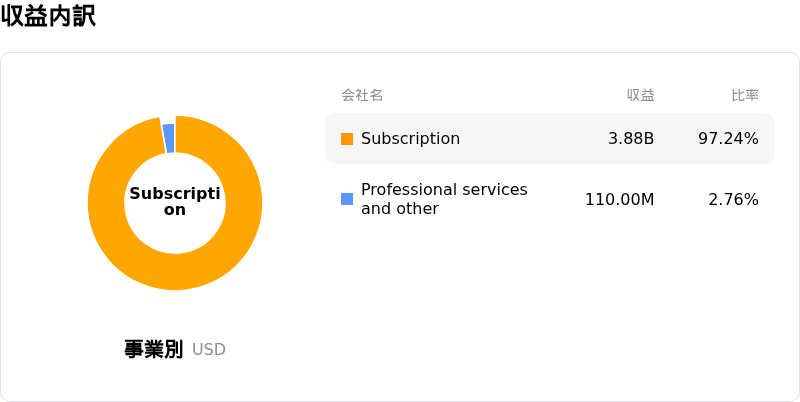
ServiceNow Inc (NOW)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$13.28Bで、業界内で28位です。純利益は$1.75Bで、業界内では30位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$159.00、最高は$266.00、最低は$72.00です。
ServiceNow Inc(NOW)に関する詳細
企業固有のリスク:
- 将来の受注およびcRPOガイダンスの鈍化:契約の過去期への前倒し計上、オンプレミス型の公共部門向け契約への不利な構成変化、将来のサブスクリプションの見通しを不透明にする任意解約条項などを背景に、第4四半期の現在の残存履行義務(cRPO)の伸び率(為替変動影響を除く為替一定ベース)が前四半期の21%から18.5%へと減速する見通しとなり、市場心理の重荷となっています。
- 営業利益率の圧迫と統合費用の増大:第4四半期の営業利益率ガイダンスが32.0%(前年同期の33.7%から低下)に落ち込み、買収費用の増加、インフラ関連の負債負担増、生成AI機能の導入に向けた積極的な設備投資に伴いGAAP営業利益率が9.5%に縮小したことも重なり、収益性は深刻な下押し圧力に直面しています。
- 証券法に関する調査と集団訴訟リスク:Pomerantz LLPをはじめとする株主権利訴訟の法律事務所が、履行義務や請求動向に関する経営幹部の証券詐欺や虚偽記載の可能性についての調査開始を正式に発表したことを受け、法的リスクが高まっています。
- シート課金型サブスクリプションモデルに対する構造的打撃:自律型・エージェント型AIワークフローの企業導入がサービスナウの中核であるユーザー単位のライセンスモデルを侵食し、企業顧客全体で契約更新時の規模縮小や純新規シート拡大の減少につながるとの懸念から、機関投資家アナリストによる目標株価の引き下げが相次いでいます。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。