


11月11日のQualcomm Inc (QCOM) 値動きは4.62%上昇:投資家が知っておくべき情報


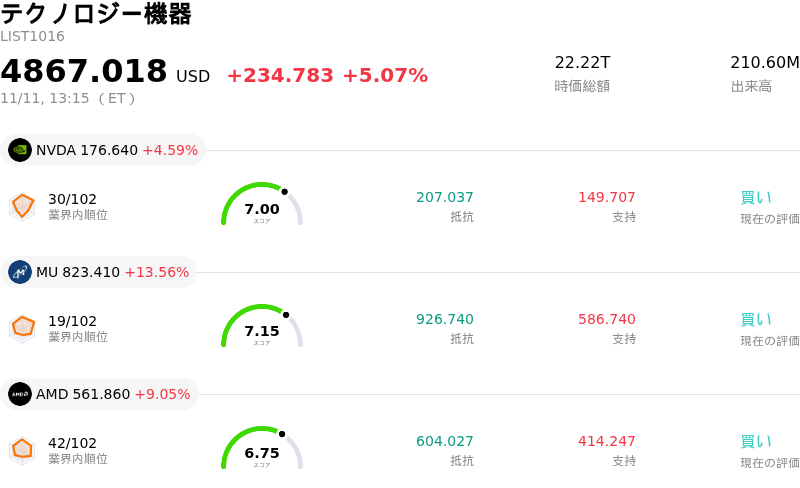
Qualcomm Inc (QCOM) 値動きは4.62%上昇しました。テクノロジー機器セクターは5.07%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 4.60%、Micron Technology Inc (MU) 上昇 13.73%、Advanced Micro Devices Inc (AMD) 上昇 9.29%。
本日のQualcomm Inc(QCOM)の株価上昇の要因は何ですか?
クアルコムの株価は堅調に上昇した。中核である携帯端末向け事業の力強いモメンタムに加え、エッジ人工知能(AI)や事業多角化の取り組みの加速を機関投資家の資金が好感したためだ。この株価上昇は、民生機器分野全体に循環的な逆風が吹くなかにあっても、同半導体大手がトップライン(売上高)の拡大を維持し、利益率を向上させられる能力に対して市場の信頼が改めて高まっていることを反映している。
買いを促している主要なファンダメンタルズ要因は、特にアジアの主要OEMチャネルを中心とする高価格帯スマートフォン市場の継続的な回復である。端末側で処理を行うオンデバイス生成AI(人工知能)機能に対する消費者需要の拡大を背景に、クアルコムの主力モバイルプラットフォーム「Snapdragon」は、ハイエンドAndroid端末において確固たる価格決定力とシェアを維持している。この堅調さは端末の買い替えサイクルを巡る目先の懸念を和らげており、端末あたりの搭載金額の増加が同社にとって持続的な成長エンジンであり続けることを示している。
スマートフォンにとどまらず、機関投資家はクアルコムが進める複数年にわたる収益多角化戦略を一段と高く評価している。同社の車載部門は、SDV(ソフトウェア定義型車両)の普及に伴い、継続性が高く複数年にわたる収益の見通しを提供する「Snapdragon Digital Chassis」の大型デザインウィン(採用獲得)案件群に支えられ、力強いモメンタムを維持している。同時に、次世代PC向けARMベースのSnapdragonコンピュートプラットフォームに対する初期の市場評価は、同社が一般向けおよび法人向けPC市場において確固たる高利益率の足場を築き、従来の携帯端末向けライセンスやモデム収益への構造的依存を低減できるという見方を後押ししている。
ウォール街のセンチメントは一段と前向きになっており、複数の調査機関が強気の投資判断を維持するとともに、クアルコムのキャッシュ創出力と株主還元実績を踏まえた魅力的なリスクリワードを強調している。アナリストらは、車載、産業用IoT、AI対応コンピューティングへの事業拡大が、アップルなどの主要顧客による将来的なモデムの内製化に伴うターミナルバリュエーション(残存価値評価)のリスクを実質的に低減していると指摘している。
戦略的な観点から、機関投資家のポートフォリオマネージャーは、世界的なスマートフォン市場における消費者需要の健全性、ライセンスのロイヤルティ交渉、ならびにモバイルプロセッサーおよびAI PC分野における競争環境の動向を引き続き注視すべきである。それでもなお、足元の株価上昇基調は、クアルコムがモバイル中心の通信ベンダーから、広範で多角化されたエッジコンピューティングのリーダーへと移行していることに対する市場の強い支持を示している。
Qualcomm Inc(QCOM)のテクニカル分析
技術的に見ると、Qualcomm Inc (QCOM)はMACD(12,26,9)の数値が1.192で、中立のシグナルを示しています。RSIは55.012で中立の状態、Williams%Rは10.699で買われ過ぎの状態を示しています。ご注意ください。
Qualcomm Inc(QCOM)のメディア報道
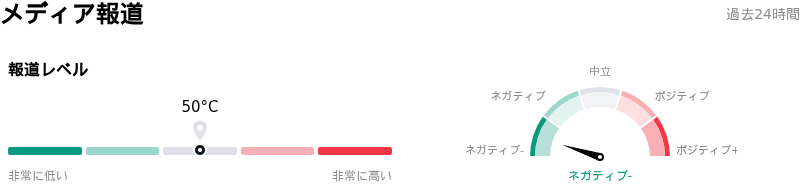
メディア報道に関して、Qualcomm Inc (QCOM)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な弱気ゾーンにあります。
Qualcomm Inc(QCOM)のファンダメンタル分析
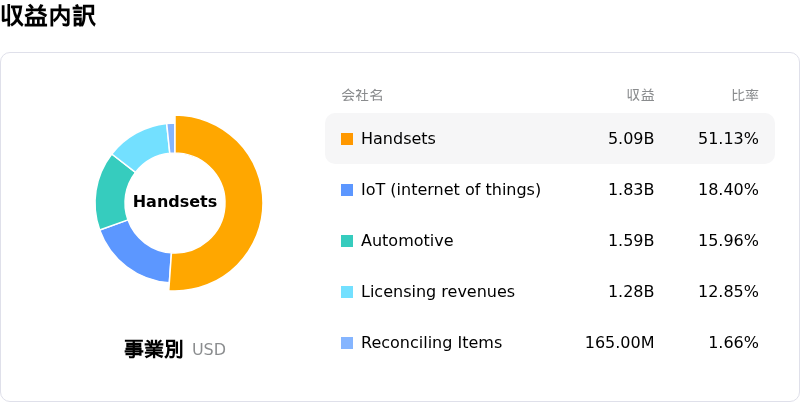
Qualcomm Inc (QCOM)はテクノロジー機器業界に属しています。最新の年間売上高は$43.12Bで、業界内で7位です。純利益は$13.63Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
Qualcomm Inc(QCOM)に関する詳細
企業固有のリスク:
- アナリストによる投資判断引き下げと利益率圧迫の長期化:フリーダム・ブローカーはクアルコムの投資判断を「買い」から「保有」に引き下げ、目標株価を185ドルに下方修正した。AI PCやデータセンター向け半導体への事業規模拡大に伴う積極的な研究開発費の支出や事業推進コストが、コンセンサス予想以上に長期間にわたり全社の営業利益率を圧迫すると警告している。
- 主力のハンドセット売上高の急減とQCT部門の収益性悪化:世界的な端末需要の低迷と部材コストの上昇を背景に、スマートフォン向け半導体の売上高が前年同期比26%急減したことが開示され、ガイダンスにおけるQCT部門の営業利益率が20%〜22%へと押し下げられたことを受けて、機関投資家向けリサーチ各社は目標株価を大幅に引き下げた。
- アップル向けモデム売上の排除加速:アップルが自社製半導体への移行を進め、クアルコム製5Gモデムへの依存度を半減させる準備を進めていることから、顧客集中リスクの顕在化による損失が目前に迫っており、アナリストは業績見通しの引き下げを続けている。これにより生じる数十億ドル規模の売上高の空白は、車載部門やIoT部門で直ちに埋め合わせることはできない。
- 40億ドルの社債発行に伴う負債負担と資金調達コストの増加:規制当局への提出書類によると、クアルコムは表面利率が最大5.80%に達する5本立て・総額40億ドルのシニア債の発行条件を決定したことが確認された。これにより財務レバレッジが拡大し、今後の元利払い費用が恒常的に増加することになる。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。