


11月11日のKLA Corp (KLAC) 値動きは6.50%上昇:投資家が知っておくべき情報


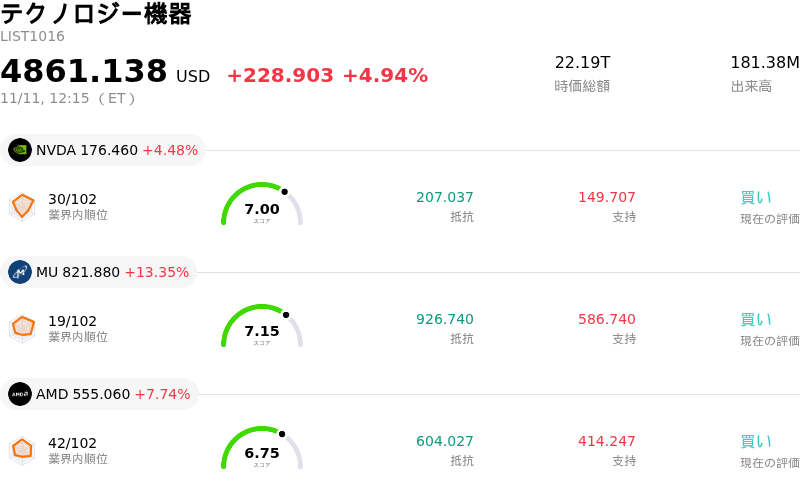
KLA Corp (KLAC) 値動きは6.50%上昇しました。テクノロジー機器セクターは4.94%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 4.56%、Micron Technology Inc (MU) 上昇 13.19%、Advanced Micro Devices Inc (AMD) 上昇 7.64%。
本日のKLA Corp(KLAC)の株価上昇の要因は何ですか?
米半導体製造装置大手KLAの株価は日中取引で急伸した。半導体製造装置セクター全体の力強い反発に加え、ウェハー製造設備投資の構造的な持続性に対する機関投資家の信認が再燃したことが追い風となった。セクター全体でのバリュエーション調整やテクニカル面での売られ過ぎ水準を経て、最先端ファウンドリ、ロジック、広帯域メモリ(HBM)製造における底堅い需要シグナルに支えられ、積極的な買いが入った。さらに、ハードウェア技術分野においてプロセス制御(工程管理)関連の支出が、最も景気耐性が高く不可欠なセグメントの一つであるとの認識が市場全体に広がったことも、投資家心理を一段と後押しした。
同社株の上昇を支える最大のカタリストは、先端パッケージングおよび3ナノメートル(nm)未満の微細化ノードへの移行に向けた設備投資の加速である。半導体メーカーがゲート・オール・アラウンド(GAA)トランジスタやマルチダイのチプレット集積といった複雑な構造の導入を進めるなか、欠陥密度のリスクは指数関数的に増大し、ウェハー当たりの検査・計測強度の引き上げが一段と不可欠になっている。歩留まり管理は大手ファウンドリやメモリメーカーの収益性を直接左右するため、KLAは光学検査やパターン欠陥検査におけるディフェンシブな価格決定力と構造的な圧倒的市場シェアの恩恵を享受している。複数年にわたるウェハー製造装置市場の成長や受注残高の拡大に関する強気な見解も、顧客からの装置受注が減速ではなく加速しているとの確信を強めている。
営業利益率の拡大と持続的なキャッシュ創出力を挙げた最近の信用格付け引き上げが示すように、着実な事業執行と規律ある財務管理もファンダメンタルズ面での下支えとなった。KLAの高マージンな装置構成と、納入済み装置(インストールベース)向けサービス事業から得られるリカーリング収益基盤の拡大は、より汎用的な製造装置を手掛ける同業他社と比較して卓越した業績の可視性をもたらしている。こうした事業構造上の強みは、同社を半導体サイクルの変動から守ると同時に、人工知能(AI)ハードウェアインフラ投資の裾野が広がる局面において、大幅な営業レバレッジを享受できる好位置につけている。
力強い上昇基調にあるものの、機関投資家は、海外市場向けの先端装置出荷に影響を及ぼし得る輸出規制見直しの可能性や、主要ファウンドリおよびメモリメーカーへの顧客集中といった主要リスクを引き続き注視している。また、バリュエーション水準が高いため、ハイテクセクター全体のマルチプル調整に対して株価が敏感に反応しやすい側面もある。それでもなお、本日の大幅な上昇は、半導体製造を根底から支える中核銘柄へ機関投資家の資金が再び回帰していることを示しており、次世代半導体の製造歩留まり向上においてKLAが果たす不可欠な役割に対する強い信認を反映している。
KLA Corp(KLAC)のテクニカル分析
技術的に見ると、KLA Corp (KLAC)はMACD(12,26,9)の数値が2.489で、中立のシグナルを示しています。RSIは50.736で中立の状態、Williams%Rは19.237で買われ過ぎの状態を示しています。ご注意ください。
KLA Corp(KLAC)のメディア報道
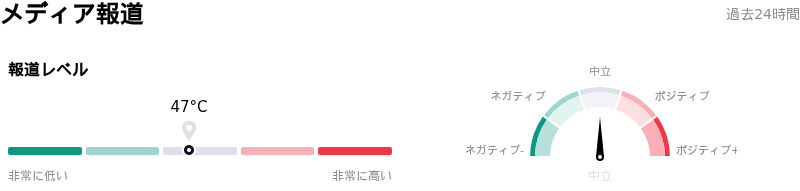
メディア報道に関して、KLA Corp (KLAC)はメディア注目度スコア47を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
KLA Corp(KLAC)のファンダメンタル分析
KLA Corp (KLAC)はテクノロジー機器業界に属しています。最新の年間売上高は$13.58Bで、業界内で15位です。純利益は$4.83Bで、業界内では11位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$214.38、最高は$275.00、最低は$138.80です。
KLA Corp(KLAC)に関する詳細
企業固有のリスク:
- 中国売上高エクスポージャーと国産装置への代替:中国の主要メモリ半導体メーカーが国産のウエハ製造装置や検査装置の採用を積極的に加速させているとの報道は、KLAの高い中国売上高エクスポージャー(総売上高の約26%を占める)に深刻な脅威をもたらしており、受注キャンセルや貿易規制強化のリスクを高めています。
- サプライチェーンおよびクリーンルーム納入のボトルネック:長引く部品不足やクリーンルームのキャパシティ制約が納入のボトルネックを生じさせており、2027年にかけて先端プロセス制御装置の出荷が制限される恐れがあるほか、システム統合の遅延による利益率悪化のリスクをもたらしています。
- アナリストによるバリュエーション・マルチプルの引き下げ:機関投資家向けのリサーチ部門は、短期的なウエハ製造装置(WFE)支出サイクルに対して実績PERが割高であることや、高利益率な最先端ロジック向けの投資強度が鈍化する可能性を理由に挙げ、目標株価の算出マルチプルを大幅に引き下げ、利益マルチプルを36倍から28倍近辺へと圧縮しました。
- 経営陣・インサイダーによる継続的な株式売却:直近においてインサイダーによる買い付けが皆無である一方、累計売却額が1億1,200万ドルを超えていることを示す開示資料が機関投資家の売り圧力を誘発しており、半導体製造装置サイクルの現局面における売上高の持続性に関してガバナンス上の懸念を生じさせています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。