


11月11日のPalo Alto Networks Inc (PANW) 値動きは3.78%上昇:投資家が知っておくべき情報


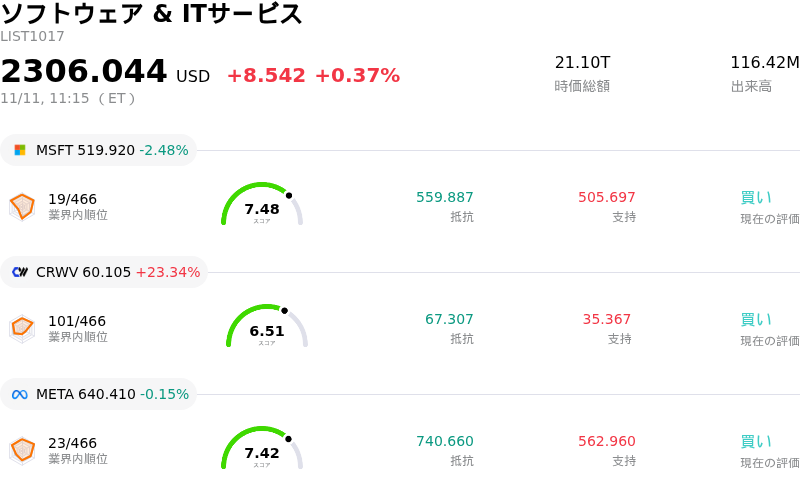
Palo Alto Networks Inc (PANW) 値動きは3.78%上昇しました。ソフトウェア & ITサービスセクターは0.37%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 2.45%、CoreWeave Inc (CRWV) 上昇 23.43%、Meta Platforms Inc (META) 下落 0.15%。
本日のPalo Alto Networks Inc(PANW)の株価上昇の要因は何ですか?
パロアルトネットワークスは、良好な市場センチメントに加え、大型サイバーセキュリティ銘柄全般における決算発表前の買い持ち高の積み増しに支えられ、堅調な上昇モメンタムを示した。近く発表される四半期決算を控え、企業のセキュリティアーキテクチャ全般における底堅い需要への期待から、機関投資家は持続的な業績達成を見込んだポジション構築を強めている。企業向けソフトウェアやハイテク株の広範な上昇も良好なマクロ環境を提供し、確固たる事業規模と価格決定力を実証するセクター首位企業への資金流入を促した。
上昇を支える主要なカタリストは、同社の「プラットフォーム化」戦略に対する継続的な信認である。企業組織は、複雑性を低減し総所有コスト(TCO)を削減するため、細分化された旧来のポイントソリューションを統合セキュリティプラットフォームへと集約する動きを続けている。パロアルトネットワークスは、ネットワークセキュリティ、クラウド保護、自動化されたセキュリティ運用にまたがる包括的な製品群を通じ、こうした集約支出を取り込む独自の優位な立場を維持している。市場関係者は、統合型アーキテクチャの顧客導入が加速している兆候を好感しており、専業の競合に対する同社の競争優位性(モート)が一段と強化されている。
人工知能(AI)や自動オーケストレーションを活用した次世代セキュリティ機能に対する需要も、さらなる成長の牽引役となっている。Cortex XSIAMやPrisma SASEなどの製品の急拡大は、企業が脅威の自動検知やゼロトラスト型のリモートアクセスを優先課題としている現状を反映している。セルサイドのアナリストは前向きな投資判断を維持し、目標株価を引き上げている。その根拠として、次世代の年間経常収益(ARR)の持続的な力強さや健全な残存履行義務(RPO)を挙げ、複数年にわたる安定した企業契約の裏付けとみなしている。
ポートフォリオ配分の観点からは、質の高いサイバーセキュリティ資産は、ディフェンシブ性と成長性を兼ね備えた資金流入の恩恵を受け続けている。サイバー脅威やコンプライアンス要件は広範な景気循環に関係なく存在し続けるため、企業の最高情報責任者(CIO)はサイバーセキュリティ支出をミッションクリティカルなものと位置づけ、裁量的な予算削減の影響をほぼ受けない分野と捉えている。こうした耐性に加え、継続的な営業利益率の拡大とフリーキャッシュフロー創出を支える規律ある営業費用管理が、機関投資家の確信を一段と強めている。
先行きについて、市場参加者はプラットフォーム化の転換率、ビリングス(請求額)の平準化(リニアリティ)、今後の売上高ガイダンスに関する経営陣のコメントを注視することになる。注視すべき主なリスク要因としては、大企業向けセールスサイクルの長期化、競合他社による値引き競争の激化、マクロ経済環境を背景としたIT予算の精査が挙げられる。それでも足元の値動きは、同社の中期的な業績軌道と、企業セキュリティの変革における確固たる主導的地位に対する投資家の強い信頼を裏付けている。
Palo Alto Networks Inc(PANW)のテクニカル分析
技術的に見ると、Palo Alto Networks Inc (PANW)はMACD(12,26,9)の数値が-7.948で、売りのシグナルを示しています。RSIは43.871で中立の状態、Williams%Rは70.916で売りの状態を示しています。ご注意ください。
Palo Alto Networks Inc(PANW)のファンダメンタル分析
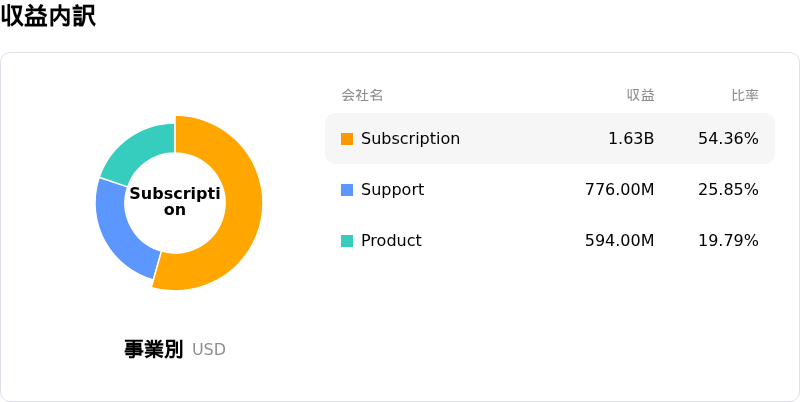
Palo Alto Networks Inc (PANW)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$11.48Bで、業界内で33位です。純利益は$307.00Mで、業界内では90位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$401.69、最高は$525.00、最低は$190.00です。
Palo Alto Networks Inc(PANW)に関する詳細
企業固有のリスク:
- 決算発表前のボラティリティと非対称な下振れスキュー:近く予定されている四半期決算発表を控え、オプション市場は決算発表後の株価変動として高水準の8.7%を織り込んでおり、過去において将来のビリングス(請求額)や利益率目標が市場予想を下回るたびに発表後に売りが先行してきた経緯を踏まえると、同社株は急激な価格の下方修正リスクにさらされている。
- 極端なバリュエーション・マルチプルとマルチプルの縮小:株価収益率(PER)が600倍を超え、割高な水準にあるPEGレシオが10近くに達するなど、極端なバリュエーション指標で取引されていることから、機関投資家のアナリストらは下値に対する安全余裕度の欠如を指摘している。事業遂行においてわずかでも支障が生じれば、同社株は大幅なリレーティング(評価見直し)に対して脆弱な状態にある。
- 前期比での減収と利益率圧迫:四半期売上高が前期比で33億1000万ドルへ減少することを示す市場予想は、直近実績の薄い純利益率とも相まって、大幅な販促値引きやプラットフォーム化に向けたインセンティブが足元の収益性を圧迫しているという、アナリストらの高まる懸念を反映している。
- 希薄化を伴うM&A支出と統合の実行リスク:AIエージェントセキュリティのスタートアップであるクラッチ(Clutch)を約5億ドルで買収する協議など、新たな積極的買収活動に関する報道は、過去の大規模なソフトウェア統合に続き、統合に伴う摩擦の増大、キャッシュバーン(資金消費)、利益率の希薄化に対する差し迫った懸念を生じさせている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。