


11月11日のMicron Technology Inc (MU) 始値は7.35%上昇:値動きの背後にある要因


Micron Technology Inc (MU) 始値は7.35%上昇しました。テクノロジー機器セクターは2.60%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 上昇 1.62%、Micron Technology Inc (MU) 上昇 7.35%、Advanced Micro Devices Inc (AMD) 上昇 2.28%。
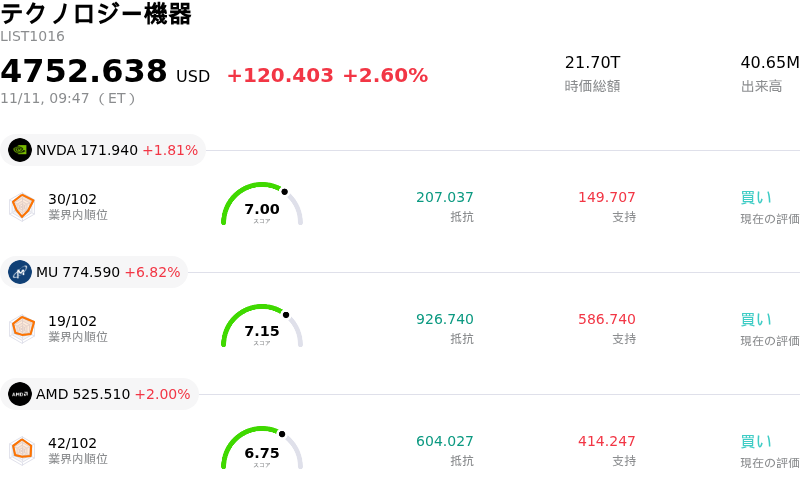
本日のMicron Technology Inc(MU)の株価上昇の要因は何ですか?
当日の取引で、マイクロン・テクノロジーは力強い上昇モメンタムを見せた。メモリ市場全体におけるファンダメンタルズの改善や、人工知能(AI)ハードウェアインフラを巡る投資家意欲の再燃が下支えとなった。世界的なクラウドサービス事業者や大手ハイパースケーラーがアクセラレーテッド・コンピューティング・クラスタへの投資を一段と加速させる中、マイクロンは、広帯域メモリ(HBM)や大容量サーバー向けDRAMモジュールをはじめとする先端メモリソリューションへの構造的な需要シフトから直接的な恩恵を受け続けている。
この株価上昇を後押しする重要なカタリストとなっているのが、DRAM市場における需給バランスの継続的な引き締まりだ。次世代HBMアーキテクチャの増産は、従来のDDR5メモリと比べて大幅に多くのウェハー容量を消費するため、標準的な商用・クライアント向け用途における業界全体のウェハー供給を事実上圧迫している。この供給制約がメモリメーカーの価格決定力を強め、大口契約価格の上昇を加速させるとともに、目先の粗利益率拡大に対する市場予想を押し上げている。収益の予見性を高める高採算かつ顧客固有の企業向け契約に牽引され、投資家は今回のサイクルを過去の好不況の繰り返しとは一線を画すものと見なすようになっている。
ウォール街のリサーチ部門からの好意的な見解も機関投資家の心理を後押ししており、複数の証券会社が最近、1株当たり利益(EPS)予想を引き上げ、目標株価を上方修正した。アナリストらは、マイクロンの規律ある設備投資戦略と最先端の製造ノードにおける戦略的実行力を、構造的なオペレーティング・レバレッジの証左として指摘している。主要な画像処理半導体(GPU)サプライヤーとの間で長期の購入コミットメントを確保できている同社の能力は、受注残の安定性を一段と強めており、大型の半導体主力株への継続的な機関投資家資金の流入をもたらしている。
中期的な見通しは引き続き良好であるものの、市場参加者はより広範なマクロ経済の交錯要因、特にデータセンター向けハードウェアに比べて歴史的に循環的な軟調さを示してきた消費者向けPCやスマートフォンにおける最終需要の回復ペースを引き続き注視する必要がある。加えて、次世代HBMノードへの移行を巡る実行リスクや、各地域の競合他社による生産能力増強の可能性も注視すべき変数である。それでもなお、足元の相場展開は、マイクロンの収益性拡大の軌道と、生成AIハードウェアのサプライチェーンにおける主導的地位に対する信認の高まりを反映している。
Micron Technology Inc(MU)のテクニカル分析
技術的に見ると、Micron Technology Inc (MU)はMACD(12,26,9)の数値が-24.374で、売りのシグナルを示しています。RSIは41.372で中立の状態、Williams%Rは63.718で売りの状態を示しています。ご注意ください。
Micron Technology Inc(MU)のメディア報道
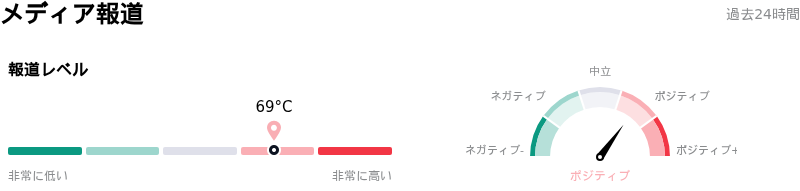
メディア報道に関して、Micron Technology Inc (MU)はメディア注目度スコア69を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Micron Technology Inc(MU)のファンダメンタル分析
Micron Technology Inc (MU)はテクノロジー機器業界に属しています。最新の年間売上高は$133.19Bで、業界内で2位です。純利益は$84.97Bで、業界内では2位です。会社概要
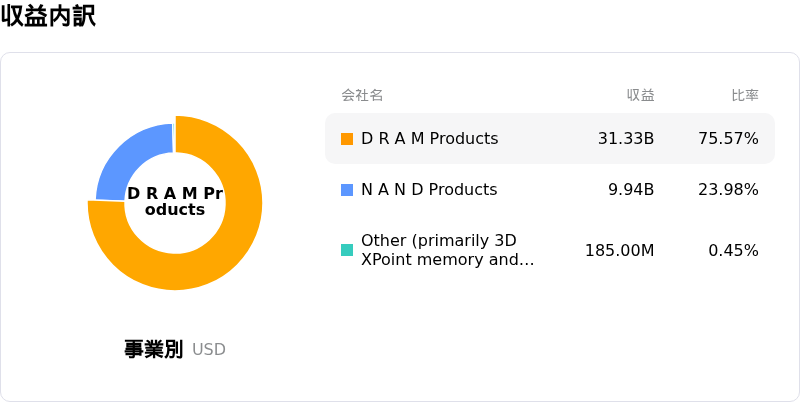
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$1538.93、最高は$3000.00、最低は$361.00です。
Micron Technology Inc(MU)に関する詳細
企業固有のリスク:
- 台湾工場の建設中断と労働争議:利益配分の要求を巡る労働組合との争議激化を受け、マイクロンは45億ドル規模の台湾・桃園工場の建設を中断した。同地域は同社のDRAM製造拠点全体の約60%を占めており、次世代生産能力の拡張計画が危ぶまれている。
- 競合他社の生産能力増強と市場シェア圧力:サムスンやSKハイニックス、急速に規模を拡大する中国メーカーのCXMTをはじめとする主要競合他社による積極的なDRAMおよび高帯域幅メモリ(HBM)の生産能力増強は、マイクロンの価格決定力を低下させ、汎用品および高密度メモリ双方のセグメントで粗利益率を圧迫する恐れがある。
- 契約価格の上昇鈍化とサイクルピークの逆風:機関投資家のアナリストらは、従来のDRAMおよびNAND型フラッシュメモリの契約価格において前四半期比での上昇ペースが鈍化し、マイクロンが供給過剰リスクに強くさらされているとして、サイクルのピーク動向に警戒感を示している。
- ハイパースケーラーの設備投資延期に伴う下振れリスク:計画されている企業向けおよびクラウドデータセンター建設計画の最大30%でスケジュールの遅延が生じる可能性があるとするアナリストの警告は、先端サーバー向けメモリや高価格帯のHBM製品の消費ペースを鈍化させ、先行きの収益見通しを脅かす恐れがある。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。