


11月10日のShopify Inc (SHOP) 値動きは4.96%下落:どのようなシグナルを示しているのか?


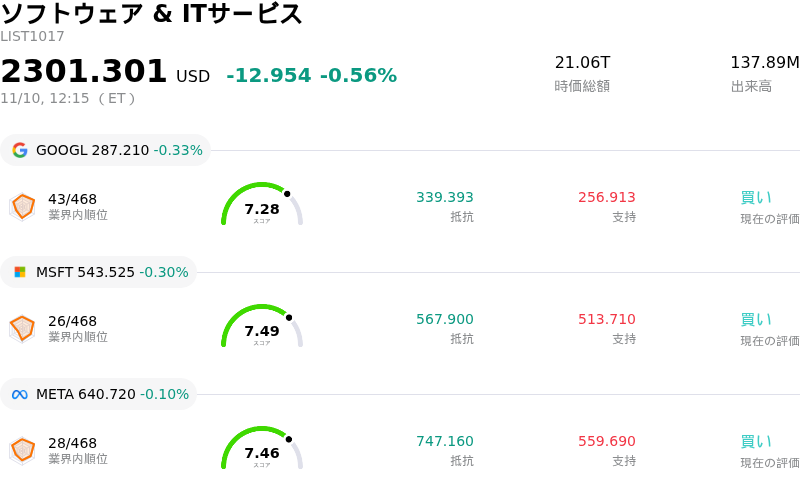
Shopify Inc (SHOP) 値動きは4.96%下落しました。ソフトウェア & ITサービスセクターは0.56%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 下落 0.33%、Microsoft Corp (MSFT) 下落 0.40%、Meta Platforms Inc (META) 下落 0.12%。
本日のShopify Inc(SHOP)の株価下落の要因は何ですか?
重要なホリデー商戦を控えるなか、個人消費の底堅さやホリデー四半期の流通取引総額(GMV)の成長に対する懸念から投資家心理が防衛的に傾き、ショッピファイには顕著な売り圧力がかかった。家計の裁量的支出に対する警戒感の高まりや、依然として根強いマクロ経済の逆風、小売売上高の勢い鈍化を受け、機関投資家はEコマースプラットフォームに対する足元の成長期待の再評価を迫られている。
市場関係者の間では、利益率の持続可能性と営業レバレッジが再び主な焦点として浮上している。ショッピファイは資本集約的な物流事業の売却以降、規律ある事業運営を徹底し、収益を伴う成長を維持してきたものの、市場は再投資サイクルに対して極めて敏感なままである。大手加盟店の獲得拡大や人工知能(AI)ツールへの継続的な資金投入に加え、販売・マーケティング費用の増加により、販売量が急増するプロモーション期間中に足元の営業利益率が圧迫されるのではないかとの懸念が生じている。
セクター全体の動向やマクロ経済の逆風も、当日の下落要因となった。株式市場全体の調整局面や指標となる米国債利回りの変動を背景に、テクノロジーおよびSaaS(ソフトウェア・アズ・ア・サービス)分野全体で高水準のバリュエーション倍率に対する選別姿勢が強まった。売上高やキャッシュフローに対して割高な倍率で取引されるグロース株は、マクロ経済データが個人消費の裁量的支出の減速可能性を示唆する局面において、リスク回避(デリスキング)の売り圧力を特に受けやすい状況が続いている。
既存のプラットフォームや新興のソーシャルコマースがデジタル加盟店の広告費や成約シェアを激しく奪い合うなか、デジタルコマースにおける競争は激化の一途をたどっている。ショッピファイは業界をリードするエコシステムと強固な加盟店維持率を誇っているものの、デジタル小売分野全体での販促値引き競争は、実質テイクレート(手数料率)や越境取引の活動の重荷となる可能性がある。
今後について、機関投資家の関心は、間近に迫る最大の販促期間における加盟店取引量の推移や、海外展開に関する各指標、そしてショッピファイ・ペイメンツの収益化の軌道に引き続き注がれる見通しだ。堅調な消費行動が新年度にかけて利益率の拡大を維持できることを示すより明確なデータが得られるまで、同社株はマクロ経済関連のヘッドラインや市場全体のリスク選好度に左右されやすい展開が続くとみられる。
Shopify Inc(SHOP)のテクニカル分析
技術的に見ると、Shopify Inc (SHOP)はMACD(12,26,9)の数値が-5.986で、中立のシグナルを示しています。RSIは40.695で中立の状態、Williams%Rは77.969で売りの状態を示しています。ご注意ください。
Shopify Inc(SHOP)のファンダメンタル分析
Shopify Inc (SHOP)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$11.56Bで、業界内で32位です。純利益は$1.23Bで、業界内では40位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$176.65、最高は$220.00、最低は$120.00です。
Shopify Inc(SHOP)に関する詳細
企業固有のリスク:
- 流通取引総額(GMV)および売上高の成長減速:直近の決算発表では、GMVの伸び率が31.6%から29.5%へと鈍化し、売上高および流通取引総額(GMV)が市場予想を下回るという異例の事態が浮き彫りとなりました。この減速は、最大の商戦期である年末商戦の四半期を迎えるにあたり、加盟店の取引高や個人消費の需要減退に対する機関投資家の懸念を直ちに強める要因となっています。
- 決済構成比の拡大に伴う構造的な売上総利益率の低下:Shopify Paymentsなど利益率の低い加盟店向けソリューションの浸透率上昇に伴い、売上総利益額の伸び(28%)が総売上高の伸び(32%)を下回り続けており、本業の収益性は継続的なマージン圧迫に直面しています。第4四半期の業績見通し(ガイダンス)でも売上高の伸びが売上総利益の拡大ペースを上回ると予想されており、この利益率の押し下げ要因が継続することが示されています。
- マルチプル縮小に対するバリュエーションの脆弱性:予想PERが60倍を超える高水準で取引されているなか、カンター・フィッツジェラルドやシーポート・リサーチなどの機関投資家向けアナリストは、同社株がほぼ完璧な事業遂行を前提とした株価水準にあると指摘しています。そのため、サブスクリプション・ソリューションやガイダンス指標にわずかでも軟調さがみられれば、取引時間中の急激なマルチプル切り下げ(ディレーティング)や目標株価の引き下げを極めて受けやすい状況にあります。
- インサイダーによる株式売却と需給の重石(オーバーハング):経営幹部による事前取り決めに基づくクラスA株式の売却など、上級経営陣が採用している自動売却計画によって下押し圧力とボラティリティが増幅されています。市場参加者が機関投資家による利益確定売りを消化するなかで、これが継続的なテクニカル面での上値抵抗や供給過剰感(オーバーハング)を生み出しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。