


11月10日のASE Technology Holding Co Ltd (ASX) 値動きは6.32%上昇:完全な分析


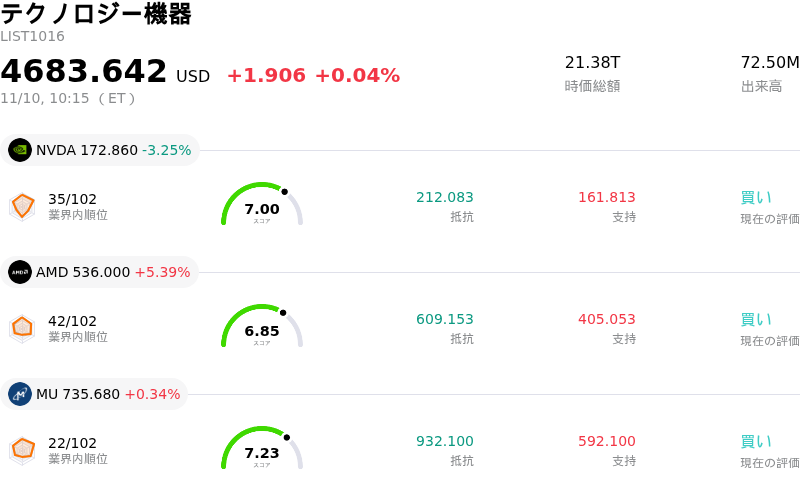
ASE Technology Holding Co Ltd (ASX) 値動きは6.32%上昇しました。テクノロジー機器セクターは0.04%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 2.96%、Advanced Micro Devices Inc (AMD) 上昇 5.58%、Micron Technology Inc (MU) 上昇 0.94%。
本日のASE Technology Holding Co Ltd(ASX)の株価上昇の要因は何ですか?
ASEテクノロジー・ホールディングは、10月の堅調な未監査月次売上高を発表したことを受け、力強い上昇基調を示した。今回の発表では、前年同月比での大幅な売上高(トップライン)の拡大と前月比での持続的な成長に裏付けられた、事業モメンタムの加速が確認された。同社の大規模な半導体組み立て・テスト事業が高い稼働率を維持している明確な証拠が示され、第4四半期の事業モメンタムが順調に推移していることが裏付けられたとして、投資家はこれを好感した。
この好調な業績を牽引した主因は、顕著な拡大を遂げた組み立て・テスト・材料(ATM)事業部門である。人工知能(AI)アクセラレーター、高性能計算(HPC)プラットフォーム、異種チップ集積(ヘテロジニアス統合)を巡る需要の急増により、半導体サプライチェーン全体で先端パッケージングの生産能力の逼迫が続いている。パッケージングのボトルネックを緩和するため、主要ファウンドリやファブレス半導体設計企業が大手半導体後工程受託(OSAT)パートナーへの依存度を高める中、ASEテクノロジーは製品構成(プロダクトミックス)の改善や総合的な価格決定力から継続的に恩恵を享受している。今回の売上高実績は、先端パッケージングおよびテストソリューションに関する経営陣の上方修正された目標に対する市場の信認を一段と強める結果となった。
世界的な半導体株における幅広いテーマ型ポジショニングも、機関投資家の投資心理を一段と押し上げた。魅力的な相対バリュエーションでAIインフラ投資の直接的な恩恵を受ける銘柄を模索するポートフォリオマネージャーらは、同社を後工程の構造的な設備投資とアウトソーシングのトレンドにおける主要な受益者と見なした。良好な注文フローや、利益率の維持および営業レバレッジに対するアナリストの強気な見通しが日中の買いを集める要因となり、パッケージングおよびテスト企業が半導体全体の付加価値においてシェアを拡大させているという市場の確信を反映した。
今後について、機関投資家は引き上げられた設備投資予算の執行状況、次世代パッケージングラインの生産能力配備スケジュール、第4四半期の利益率指標を注視していく方針だ。潜在的な上振れ要因(カタリスト)としては、最先端ファウンドリからの継続的な受注の波及や、広帯域メモリ(HBM)の統合などが挙げられる。一方で、注視すべき主な下振れリスクとしては、成熟した民生用電子機器市場における広範なマクロ経済の景気循環、為替変動、国境を越える半導体サプライチェーンに影響を及ぼす地政学的動向が挙げられる。総じて、この日の上昇は、先端パッケージングのエコシステムにおいて同社が果たす極めて重要な役割と、拡大する収益レバレッジに対する市場の信認を浮き彫りにしている。
ASE Technology Holding Co Ltd(ASX)のテクニカル分析
技術的に見ると、ASE Technology Holding Co Ltd (ASX)はMACD(12,26,9)の数値が-1.483で、売りのシグナルを示しています。RSIは44.520で中立の状態、Williams%Rは54.257で中立の状態を示しています。ご注意ください。
ASE Technology Holding Co Ltd(ASX)のファンダメンタル分析
ASE Technology Holding Co Ltd (ASX)はテクノロジー機器業界に属しています。最新の年間売上高は$20.71Bで、業界内で13位です。純利益は$1.30Bで、業界内では17位です。会社概要
過去1か月で複数のアナリストが同社を強力買いと評価しました。目標株価の平均は$54.94、最高は$58.00、最低は$51.88です。
ASE Technology Holding Co Ltd(ASX)に関する詳細
企業固有のリスク:
- 中核部門における前月比売上高の停滞:2026年11月10日に提出された未監査の月次売上高開示によると、10月の連結売上高は前月比でわずか0.6%増(米ドルベースで0.1%増)にとどまりました。これは、パッケージング部門の増収分がEMS(電子機器受託製造サービス)部門における深刻な売上停滞と利益率の悪化によって相殺されたことを反映しています。
- 設備投資の急増によるキャッシュフローの圧迫:経営陣が22件の建屋建設プロジェクトに充当するため2026年の設備投資目標を115億ドルに引き上げたことで、設備投資額が四半期EBITDAを上回り、フリーキャッシュフロー・マージンが大幅に圧迫されています。先端パッケージングの採用が減速した場合、財務リスクが高まる恐れがあります。
- 物理的スペースと製造装置のボトルネックによるLEAP立ち上げの制約:同社の製造パイプラインに関する最近の機関調査では、物理的な施設スペースや専用装置のリードタイムが事業上の重大なボトルネックとなっており、大面積強化型先端パッケージング(LEAP)の受注残需要に応える同社の対応能力を制約していると強調されています。
- バリュエーション倍率とインサイダーによる大幅な株式売却:市場アナリストは、同銘柄が高い実績評価倍率と高ベータで取引されていることから、顕著なバリュエーション面での重石を指摘しています。過去12カ月間でインサイダーによる買い付け記録が皆無である一方、累計3億6,970万ドルに達するインサイダーの株式売却が開示されたことが、その懸念をさらに増幅させています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。