


11月9日のBroadcom Inc (AVGO) 値動きは7.70%上昇:値動きの背後にある要因


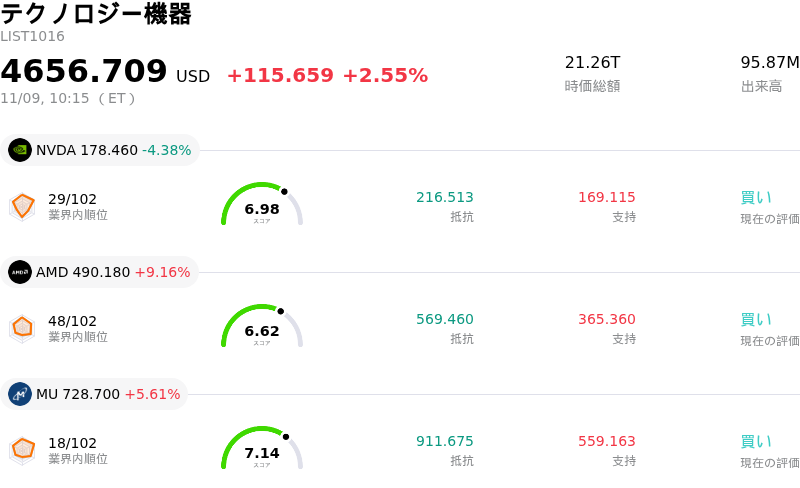
Broadcom Inc (AVGO) 値動きは7.70%上昇しました。テクノロジー機器セクターは2.55%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 4.07%、Advanced Micro Devices Inc (AMD) 上昇 8.99%、Micron Technology Inc (MU) 上昇 5.87%。
本日のBroadcom Inc(AVGO)の株価上昇の要因は何ですか?
ブロードコムは、カスタムAIアクセラレーターの開発パイプラインおよび高性能ネットワーキング・アーキテクチャに対する機関投資家の信認の高まりを追い風に、強い上昇モメンタムを維持している。世界的なハイパースケーラー各社による設備投資予算の継続的な拡大は、同社が圧倒的な市場シェアを誇る特定用途向け集積回路(ASIC)において、複数年にわたる需要の明確な見通しを改めて裏付けている。大手クラウドプロバイダーが社内の機械学習クラスターを拡大させるなか、ブロードコムが共同設計した半導体や次世代イーサネット・スイッチング・プラットフォームは顧客の投資予算において極めて高いシェアを獲得し続けており、不可欠なインフラパートナーとしての地位を不動のものとしている。
この持続的な勢いは、VMwareを中核とするインフラストラクチャ・ソフトウェア部門の着実な事業執行によって一段と強化されている。利益率の高いマルチクラウド向けサブスクリプション・バンドルへの移行が進むことで、底堅い経常収益の獲得と急速な利益率拡大が実現し、従来の専業半導体メーカーに特有の業績循環性が緩和されている。強靭なソフトウェアのキャッシュフローと企業向けAIハードウェアの爆発的な成長の相乗効果を受け、複数の機関投資家向けリサーチデスクが中期的な収益予想やバリュエーション・マルチプルを引き上げており、機関投資家による積極的な持ち高積み増しを誘発している。
市場戦略の観点からは、この株価上昇は半導体セクター内における「質への逃避(フライト・トゥ・クオリティ)」を反映したものといえる。機関投資家のポートフォリオマネージャーは、強固な競争優位性、価格決定力、高い受注残高の透明性を兼ね備え、キャッシュ創出能力に優れた主要テクノロジー企業へと資金を再配分している。株式市場全体の良好なセンチメントと大型テクノロジー株に対する根強いリスク選好に支えられたバイサイドのモメンタムは、機関投資家のトレーディングデスクにおける規律ある継続的な買いを後押ししている。
足元の業績はブロードコムの戦略的優位性を浮き彫りにしているものの、投資家は主要ハイパースケーラーへの顧客集中リスクや、サプライチェーン全体における先端パッケージング生産能力の拡充ペースを注視する必要がある。それでもなお、同社の二本柱による事業モデル、卓越したフリーキャッシュフロー創出能力、そして株主還元に積極的な資本政策は、機関投資家のテクノロジー・ポートフォリオにおける中核的な組み入れ銘柄としての地位を確固たるものにしている。
Broadcom Inc(AVGO)のテクニカル分析
技術的に見ると、Broadcom Inc (AVGO)はMACD(12,26,9)の数値が-5.234で、売りのシグナルを示しています。RSIは43.361で中立の状態、Williams%Rは57.973で売りの状態を示しています。ご注意ください。
Broadcom Inc(AVGO)のメディア報道
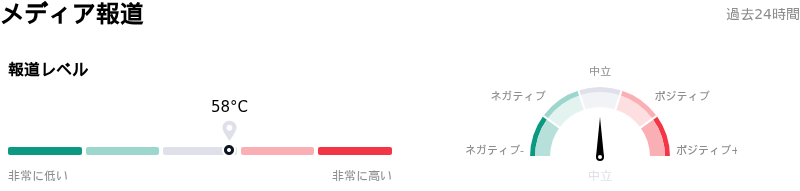
メディア報道に関して、Broadcom Inc (AVGO)はメディア注目度スコア58を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Broadcom Inc(AVGO)のファンダメンタル分析
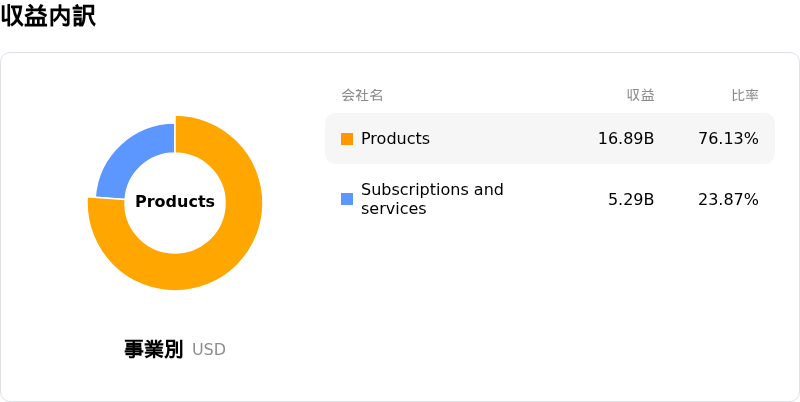
Broadcom Inc (AVGO)はテクノロジー機器業界に属しています。最新の年間売上高は$63.89Bで、業界内で5位です。純利益は$23.13Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$516.73、最高は$663.00、最低は$215.88です。
Broadcom Inc(AVGO)に関する詳細
企業固有のリスク:
- 残存価値保証とAIファイナンスへのエクスポージャー:アンソロピック向けの数十億ドル規模に及ぶAI負債・リースファイナンスの枠組みに関連したブロードコムの契約上の義務に対し、市場の監視の目が強まっている。報道によると、ブロードコムは配備されたハードウェアに対して残存価値保証を提供したとされ、同社のバランスシートは機器の急激な陳腐化や取引先の信用リスクにさらされる懸念が生じている。
- カスタムシリコン構成比の上昇による粗利益率の希薄化:利益率の継続的な圧迫を受け、機関投資家アナリストの間では同社株のリスクエクスポージャーを引き下げる動きが活発化している。従来のソフトウェアやネットワーク製品群に比べて構造的に収益性が低い、広帯域メモリを多用したカスタムAIアクセラレータ(XPU)へと売上が急激にシフトしたことで、第4四半期の粗利益率ガイダンスは前年同期の約78%から約73%へと低下している。
- データセンターの許認可とネオクラウド展開の混乱:マイクロソフトをはじめとする主要ハイパースケーラーがサードパーティのネオクラウドインフラに対する監視を強化しているとの報道を受け、日中のボラティリティが急上昇した。これにより発注時期の不確実性が生じており、データセンターの建設を停滞させている地域的な電力制約や選挙後の許認可を巡る逆風によって、その懸念が一段と強まっている。
- ハイパースケーラーへの極端な顧客集中:ブロードコムが見込むAI事業の成長曲線は、わずか6社の主要XPU顧客に圧倒的に依存しており、売上目標は設備投資の再配分やデザインインの見直し、さらには最先端シリコン、基板、先端パッケージングにおける供給ボトルネックの影響を極めて受けやすい状況にある。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。