


11月4日のMastercard Inc (MA) 値動きは3.47%上昇:完全な分析


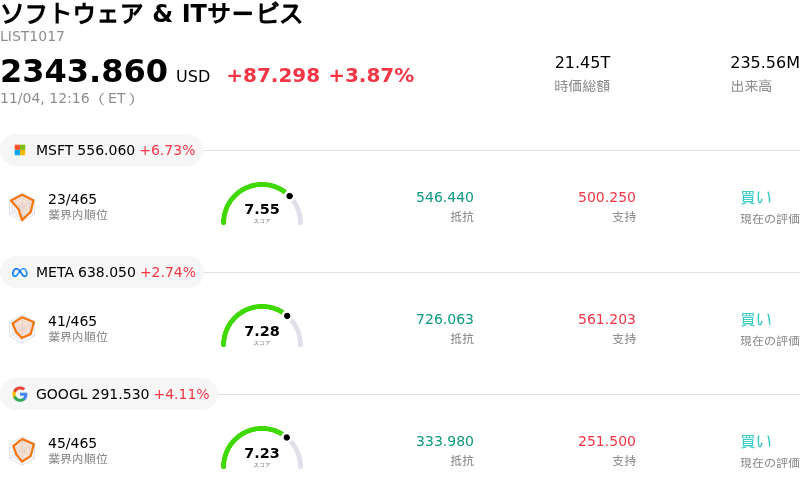
Mastercard Inc (MA) 値動きは3.47%上昇しました。ソフトウェア & ITサービスセクターは3.87%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 上昇 6.77%、Meta Platforms Inc (META) 上昇 2.61%、Alphabet Inc Class A (GOOGL) 上昇 4.00%。
本日のMastercard Inc(MA)の株価上昇の要因は何ですか?
マスターカードの市場における良好なモメンタムは、売上高と1株当たり利益(EPS)の双方がウォール街の予想を大きく上回った好調な第3四半期決算が主たる要因となっています。世界的な個人消費の持続的な堅調さと、底堅い決済ネットワークの取扱高が成長を牽引しました。国際旅行やクロスボーダーコマースが引き続き堅調に推移するなか、クロスボーダー取引高が2桁の力強い伸びを示したことで、取扱総額(GDV)が拡大しました。さらに、リスク管理、セキュリティ、データ分析などを含む高利益率な付加価値サービスおよびソリューションからの売上高が、中核となる取引手数料を大幅に上回るペースで増加し、営業利益率の拡大と質の高い収益レバレッジを裏付けました。
次世代デジタルコマースの取り込みを目指した戦略的取り組みも、市場心理の改善に貢献しています。OpenAIやテンセントをはじめとする大手AI・テクノロジー企業との主要な戦略的提携の詳細が明らかになったことで、投資家の期待感が高まりました。マスターカードの「Agent Pay」インフラなど、エージェンティック・コマース(自律型AI取引)技術を中心とした統合により、同社はAIを活用した自動購買ワークフローを促進する優位なポジションを確立しています。さらに、ステーブルコインと従来の決済レールを接続する新たに導入された機能は、代替決済チャネル全体でネットワークの有用性を維持しようとする同社の積極的な姿勢を示しています。
機関投資家の観点からは、アナリストによる前向きな見解や広範な目標株価の引き上げが、株価上昇の新たなカタリストとなっています。ウォール街のリサーチ会社は、経営陣による強気な通期売上高見通しとともに、マスターカードのグローバル決済レールが持つ持続的な競争優位性を強調し、好意的な投資判断を再確認しました。1株当たり利益の伸びを高める四半期ごとの大規模な自社株買いに象徴される積極的な資本配分も、市場の信頼をいっそう補強しています。広範な市場のリバランスを背景に日中取引では目立ったボラティリティが見られたものの、同社株の全体的な軌道は、強力なファンダメンタルズの追い風、営業レバレッジ、そしてデジタル決済ソリューションの長期的な採用拡大を反映しています。
Mastercard Inc(MA)のテクニカル分析
技術的に見ると、Mastercard Inc (MA)はMACD(12,26,9)の数値が7.810で、買いのシグナルを示しています。RSIは74.339で買いの状態、Williams%Rは5.651で買われ過ぎの状態を示しています。ご注意ください。
Mastercard Inc(MA)のファンダメンタル分析
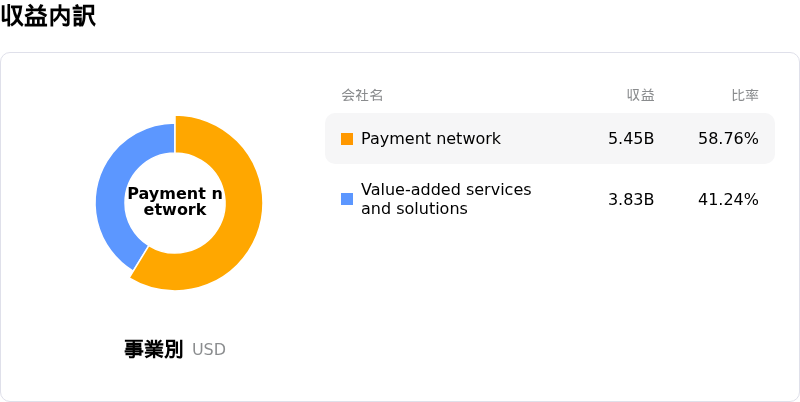
Mastercard Inc (MA)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$32.79Bで、業界内で16位です。純利益は$14.97Bで、業界内では7位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$697.52、最高は$775.00、最低は$547.32です。
Mastercard Inc(MA)に関する詳細
企業固有のリスク:
- 主力決済ネットワークの成長減速:最近の第3四半期の開示情報によると、マスターカードの主力決済ネットワークにおける売上高の伸びは前年同期比11%に減速し、付加価値サービスの19%を下回りました。これは、国内カード取扱高の伸びの鈍化と、全体的な総取扱高(GDV)の拡大が7%にとどまったことを反映しています。
- 顧客インセンティブ高騰による利益率への圧迫:経営陣は最近の決算発表後の説明において、金融機関パートナーに支払われるボリュームリベートや顧客インセンティブが2026年第4四半期に総手数料に対する割合として上昇することを示唆しており、純イールドの拡大や売上総利益率へのリスクとなっています。
- 内部者による株式売却に伴うネガティブなセンチメント:SEC Form 4の届出書により、最高財務責任者(CFO)のLing Hai氏がRule 10b5-1計画に基づき270万ドルを超える株式を売却した取引を含め、役員による株式売却が明らかになりました。これにより短期的な市場圧力が生じ、経営陣の持ち株比率に対する投資家の懸念が高まっています。
- 割高なバリュエーションにおけるマルチプルの感応度:株価収益率(PER)が33倍を超え、広範な株式市場ベンチマークに対して大幅なプレミアムで取引されているため、同社株は、消費者決済額やクロスボーダー取引の成長が減速した場合、日中のマルチプル縮小に対して特に脆弱な状態にあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。