


11月4日のAdvanced Micro Devices Inc (AMD) 値動きは3.22%上昇:主な推進要因が明らかにされました


Advanced Micro Devices Inc (AMD) 値動きは3.22%上昇しました。テクノロジー機器セクターは1.46%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Apple Inc (AAPL) 上昇 6.20%、Advanced Micro Devices Inc (AMD) 上昇 3.22%、NVIDIA Corp (NVDA) 下落 0.37%。
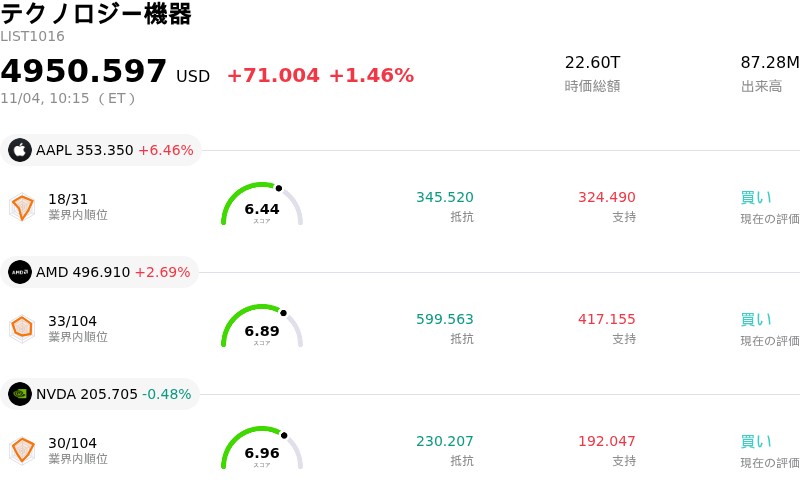
本日のAdvanced Micro Devices Inc(AMD)の株価上昇の要因は何ですか?
AMDは、売上高および利益(トップラインとボトムライン)の双方がウォール街の予想を上回る直近の第3四半期決算を発表し、好調な展開を見せました。増収の原動力となったのはデータセンター事業部門の際立った伸びであり、同部門の売上高は前年同期比でほぼ倍増しました。大企業やクラウド事業者によるEPYCサーバー向けプロセッサの急速な採用拡大に加え、InstinctシリーズのAIアクセラレータの商用出荷加速により、高性能計算インフラ分野における主要な競合としての同社の地位がさらに強化されました。また、利益率の高いデータセンター向け製品が総売上高に占める割合を高める中で強力な営業レバレッジが働き、収益性指標も顕著な改善を示しました。
さらに、経営陣が示した第4四半期の業績見通しがコンセンサス予想を余裕で上回ったことが、市場心理を一段と押し上げました。AMDは、次世代サーバーアーキテクチャや統合ラックソリューションの段階的な生産能力拡大に裏打ちされ、売上高成長が加速するとの見通しを示しました。ハイエンドAIプロセッサに対する市場需要が引き続き供給を上回っているとする経営陣のコメントは、大手ハイパースケール顧客によるハードウェア投資の持続性について機関投資家に改めて確信を与えるものとなりました。また、戦略的な顧客との連携や長期供給契約の拡大により、今後数年間にわたる増収への見通しがさらに高まりました。
全体としては上昇傾向となったものの、交錯する材料を投資家が消化する中で、株価は日中に大幅な乱高下を見せました。決算発表前の株価上昇を受けた利益確定売りや、従来型のゲーム部門およびクライアントPC部門における売上高の低調さの消化により、初期の買いの勢いは定期的に相殺されました。さらに、主要移動平均線付近でのテクニカルな上値抵抗に加え、特に高帯域幅メモリ(HBM)のパッケージングをはじめとする半導体サプライチェーンのボトルネックに対する市場全体の警戒感が、日中の激しい値動きに拍車をかけました。それでもなお、企業によるAI採用の加速とデータセンター市場におけるシェア拡大は、引き続き同社株の長期的な最大の上昇要因となっています。
Advanced Micro Devices Inc(AMD)のテクニカル分析
技術的に見ると、Advanced Micro Devices Inc (AMD)はMACD(12,26,9)の数値が-16.899で、売りのシグナルを示しています。RSIは41.501で中立の状態、Williams%Rは71.507で売りの状態を示しています。ご注意ください。
Advanced Micro Devices Inc(AMD)のメディア報道
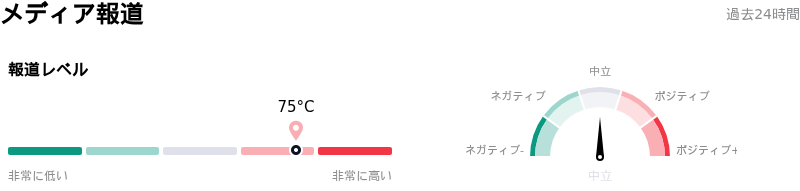
メディア報道に関して、Advanced Micro Devices Inc (AMD)はメディア注目度スコア75を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Advanced Micro Devices Inc(AMD)のファンダメンタル分析
Advanced Micro Devices Inc (AMD)はテクノロジー機器業界に属しています。最新の年間売上高は$34.64Bで、業界内で9位です。純利益は$4.33Bで、業界内では12位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$629.13、最高は$1250.00、最低は$320.00です。
Advanced Micro Devices Inc(AMD)に関する詳細
企業固有のリスク:
- 粗利益率の見通しがわずかに予想を下回る: AMDの第4四半期調整後売上総利益率ガイダンス(55%)は機関投資家アナリストの予想をわずかに下回り、半導体製造コストが高騰する中、短期的な収益性圧迫に対する懸念を高めています。
- 高帯域幅メモリ(HBM)の供給ボトルネック: 先端AIプロセッサに必要な高帯域幅メモリ部品の供給逼迫により、短期的なGPU出荷量およびデータセンター事業の売上高成長が抑制される恐れがあります。
- 運転資本の圧迫とキャッシュフローの負荷: AIチップの急速な事業拡大に伴い在庫水準が増加し、フリーキャッシュフローが圧迫されているため、事業の実行につまずきが生じた場合、株価はバリュエーション修正に対して脆弱な状態となっています。
- PC部門の低迷とAI競争: クライアントPC市場の持続的な低迷に加え、エヌビディアやクラウドプロバイダーの独自開発AIチップとの激しい競争が、中核のデータセンター部門以外における継続的な売上高の逆風となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。