


11月4日のAmazon.com Inc (AMZN) 始値は7.24%上昇:完全な分析


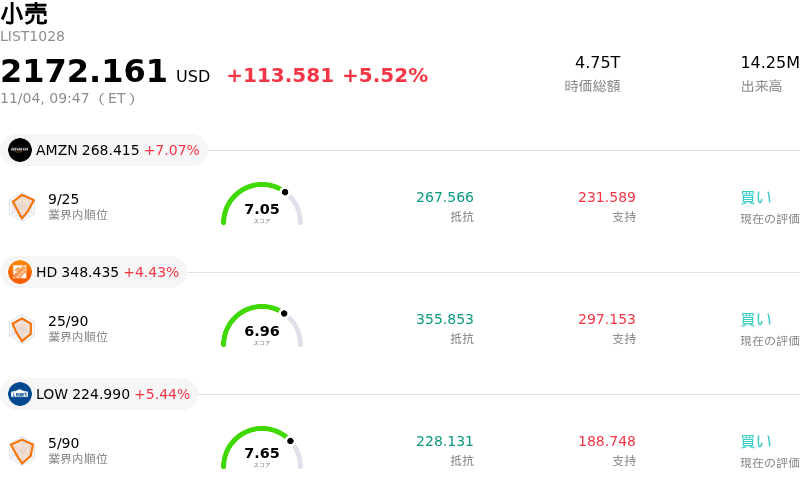
Amazon.com Inc (AMZN) 始値は7.24%上昇しました。小売セクターは5.52%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Amazon.com Inc (AMZN) 上昇 7.24%、Home Depot Inc (HD) 上昇 4.43%、Lowe's Companies Inc (LOW) 上昇 5.44%。
本日のAmazon.com Inc(AMZN)の株価上昇の要因は何ですか?
アマゾンの株価は、同社の第3四半期決算および人工知能(AI)戦略に対する見直しが進み、市場心理が決定的に好転したことで急伸した。決算発表直後は巨額の設備投資や足元のフリーキャッシュフロー指標に対する投資家の厳しい目が反映されボラティリティが高まったものの、市場参加者はすぐさまアマゾン・ウェブ・サービス(AWS)の根本的な強みに焦点を移した。AWSは、クラウドコンピューティング容量や生成AIワークロードに対する企業需要の急増に牽引され、顕著な成長加速を示した。連結事業全体での過去最高の営業利益率は、積極的なインフラ投資が高利益率の収益拡大へと結実していることを示し、機関投資家にさらなる安心感を与えた。
経営陣のコメントは将来に対する明確な見通しを提供し、投資家の意欲を一層高めた。アンディ・ジャシーCEOは、5,780億ドルにのぼる巨額の受注残高に支えられ、今年のAWSの供給能力は実質的に完売状態にあると強調した。さらに同社は、今後数年間にわたりクラウド部門が40%を超える堅調な成長を維持すると予測し、AWSを拡大し続ける1兆ドル規模の長期的な成長エンジンとして位置付けた。アマゾンのカスタム半導体チップや「Bedrock」のようなAI管理ツールの企業による急速な導入は、顧客のアマゾン・エコシステムへの移行が複数年にわたる商業契約につながっていることを裏付けた。
ウォール街のアナリストによる相次ぐ強気な動きも、株価にさらなる弾みをつけた。主要な投資調査会社は、複数年にわたるクラウドの加速、リテール物流の効率化、広告収入の安定化を理由に、格付けの引き上げや目標株価の上方修正を行った。アナリストらは、大規模なデータセンター設備投資による一時的な財務面の逆風は、AIインフラにおける首位のシェアを確保するために必要な投資であると強調し、長期的な資本利益率に対する機関投資家の信頼を後押しした。
マクロ経済要因も株価押し上げに肯定的な役割を果たした。米中間選挙の終了を受けて政治的・経済的不確実性が大幅に後退したことで、主要株価指数全体で幅広くあく抜け感による上昇(リリーフラリー)が起きた。市場全般でリスク許容度が戻る中、超大型テクノロジー株の銘柄には機関投資家からの多額の資金が流入し、同社株の堅調な推移を支援するマクロ面の追い風となった。
Amazon.com Inc(AMZN)のテクニカル分析
技術的に見ると、Amazon.com Inc (AMZN)はMACD(12,26,9)の数値が1.097で、中立のシグナルを示しています。RSIは61.364で中立の状態、Williams%Rは2.501で買われ過ぎの状態を示しています。ご注意ください。
Amazon.com Inc(AMZN)のメディア報道
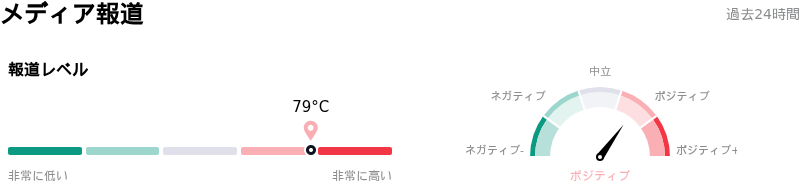
メディア報道に関して、Amazon.com Inc (AMZN)はメディア注目度スコア79を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Amazon.com Inc(AMZN)のファンダメンタル分析
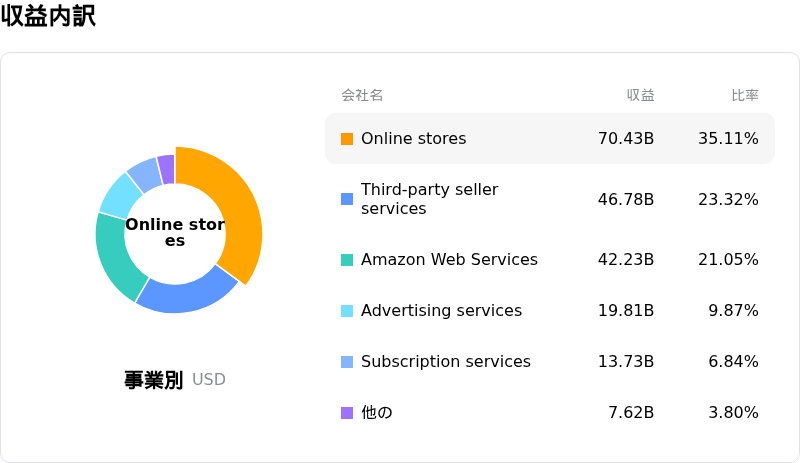
Amazon.com Inc (AMZN)は小売業界に属しています。最新の年間売上高は$716.92Bで、業界内で1位です。純利益は$77.67Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$322.91、最高は$405.00、最低は$207.00です。
Amazon.com Inc(AMZN)に関する詳細
企業固有のリスク:
- フリーキャッシュフローの悪化と積極的な設備投資拡大: AIインフラの拡張に向けて四半期の有形固定資産購入額が772億6000万ドルに達したことで、直近12ヶ月間のフリーキャッシュフローは424億ドルのマイナス(流出)へと転じました。経営陣は2026年の設備投資目標として約2200億ドルを改めて提示したほか、アナリストの予想では2027年に3000億ドルを超えるとされており、キャッシュフロー回収の遅れを巡り機関投資家の懸念を強めています。
- 第3四半期の売上高下振れと不振な年末商戦の見通し: オンラインストアの売上高成長率がわずか2%にとどまるなど、主力の小売事業が急減速したことが響き、第3四半期の売上高(2019億4000万ドル)とEPS(1.89ドル)はウォール街の予想を下回りました。さらに、重要な年末商戦期を迎える中で、経営陣が発表した第4四半期の売上高見通しが2400億〜2470億ドルにとどまり、その中間値がアナリストのコンセンサス予想の下限付近となったことで、成長に対する懸念が一段と深まりました。
- 広告収入の伸び悩みとAIによる業界再編の脅威: アマゾンの高利益率な広告事業は四半期のコンセンサス予想を下回り、広告オークションの価格設定を巡る規制上の課題も続くなか、懸念が高まっています。さらにアナリストは、台頭する生成AIのショッピングエージェントが従来のスポンサー検索による商品リストを回避するリスクがあるとして、構造的な下振れリスクを指摘しています。
- 負債負担の急増と支払利息の膨張: サーバーおよびデータセンターの急速な拡大資金を調達するため、長期負債は2026年に1731億ドルへと倍増しました。この積極的な負債発行により、四半期の支払利息は前年同期の5億3800万ドルから16億9100万ドルへと大幅に増加し、全体的な利益率を圧迫するとともに、短期的な自社株買いの余力を消滅させました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。