


11月2日のBP PLC (BP) 終値は4.98%下落:値動きの背後にある要因


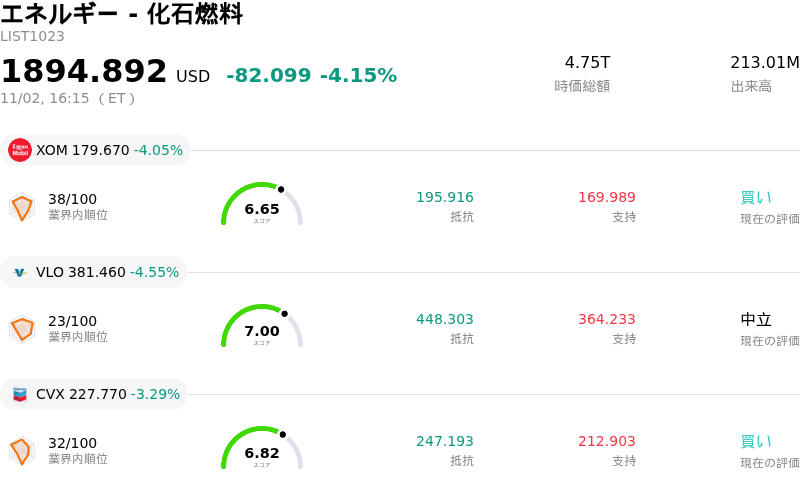
BP PLC (BP) 終値は4.98%下落しました。エネルギー - 化石燃料セクターは4.15%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 下落 4.05%、Valero Energy Corp (VLO) 下落 4.55%、Chevron Corp (CVX) 下落 3.29%。
本日のBP PLC(BP)の株価下落の要因は何ですか?
BP株の下落傾向は、同社の第3四半期決算発表を受けた利益確定売りに加え、指標原油価格の全般的な反落が主因となっています。中東における地政学的見通しの変化に伴い、世界的なエネルギー市場で原油先物価格が反落し、大手総合エネルギー企業全般に圧力がかかりました。BPは、操業の安定性、堅調な製油マージン、力強いエネルギー取引実績に支えられ、ウォール街の予想を余裕で上回る第3四半期の基調利益と売上高を計上したものの、商品価格の軟化を受けて投資家は直近の利益を確定する動きを見せました。
市場心理は、同社の短期的な資本配分ガイダンスによっても影響を受けました。BPは予定より前倒しで純負債の大幅な削減を達成し、潤滑油事業カストロールの過半数株式のストーンピークへの売却を完了したものの、経営陣は自社株買いプログラムの拡大発表を見送りました。経営陣は、余剰キャッシュを残りのディープウォーター・ホライズン事故に伴う和解義務の完全な支払いに優先的に充て、バランスシートを一段と強化する姿勢を改めて強調しました。この保守的な資金運用戦略は、信用力にはプラスとなるものの、即座の資本還元を期待していた短期投資家を失望させました。
さらに、四半期ごとの納税義務の増加予想や、直近の高値からの製油指標マージンの正常化の可能性など、年内最終四半期に向けた潜在的な逆風要因に対する警戒感も根強く残っています。BPが近く予定している戦略アップデートで、経営陣が長期的な設備投資計画やアップストリーム(川上部門)の生産目標の詳細を説明する見込みであることから、機関投資家は静観姿勢をとっている模様です。その結果、短期的な株価動向は引き続き原油スポット価格の変動やエネルギーセクター全般の市場心理に左右される状況となっています。
BP PLC(BP)のテクニカル分析
技術的に見ると、BP PLC (BP)はMACD(12,26,9)の数値が-0.355で、中立のシグナルを示しています。RSIは49.332で中立の状態、Williams%Rは99.586で売られ過ぎの状態を示しています。ご注意ください。
BP PLC(BP)のファンダメンタル分析
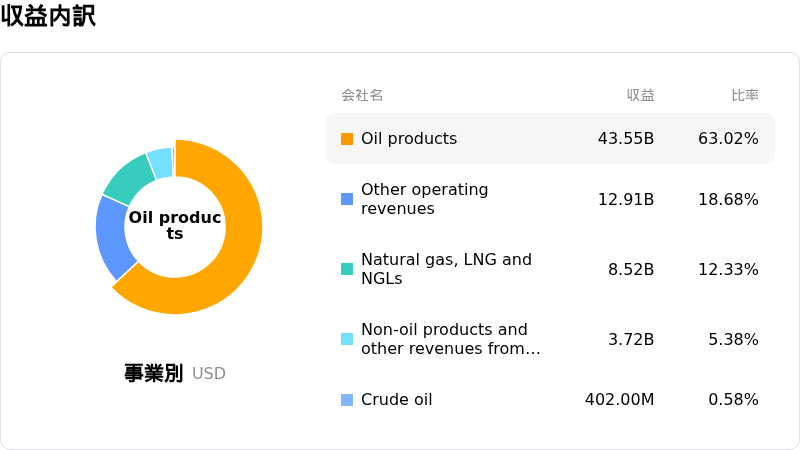
BP PLC (BP)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$189.34Bで、業界内で3位です。純利益は$54.00Mで、業界内では63位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$53.35、最高は$76.00、最低は$42.00です。
BP PLC(BP)に関する詳細
個別企業固有のリスク:
- 冴えない第4四半期ガイダンスと巨額の減損処理:第3四半期決算を受け、経営陣は主にガスおよび低炭素エネルギー移行セグメントにおける資産の減損処理を理由に、税引前で純額41億ドルの減損損失(および30億〜45億ドルの税後減損見込み)を計上するとともに、第4四半期の見通し軟化を示唆しました。
- 資産売却の実行と規制承認遅延のリスク:通期の資本リサイクル目標の達成は、12月31日までにカストロール取引を完了させることに大きく依存しており、規制上の遅延により完了が2027年にずれ込んだ場合、通期の資産売却益は経営陣の目標を50億ドル以上下回ることになります。
- ディープウォーター・ホライズン関連負債の長期化と資金圧迫:BPは、新たに合意がまとまったルイジアナ州パリッシュ(郡)の請求権者との3億5,000万ドルの一括即時和解金を含め、2010年のメキシコ湾原油流出事故に関する未払い金および引当金として59億4,000万ドルの残高を依然抱えており、資金繰りを圧迫しています。
- コンビニエンス&モビリティ事業における利益率の縮小:上流(川上)の生産部門にとどまらず、非中核事業も根本的な弱さを示しており、第3四半期の顧客向けコンビニエンス&モビリティ事業の利益(カストロールを除く)は前四半期比30%減の9億3,800万ドルに減少しました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。