


11月2日のCrowdStrike Holdings Inc (CRWD) 値動きは3.14%下落:投資家が知っておくべき情報


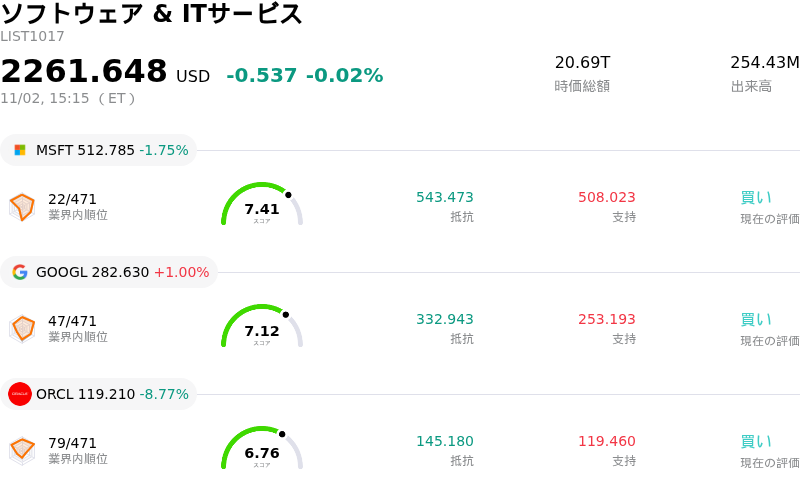
CrowdStrike Holdings Inc (CRWD) 値動きは3.14%下落しました。ソフトウェア & ITサービスセクターは0.02%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 1.77%、Alphabet Inc Class A (GOOGL) 上昇 0.92%、Oracle Corp (ORCL) 下落 8.77%。
本日のCrowdStrike Holdings Inc(CRWD)の株価下落の要因は何ですか?
ソフトウェアセクター全体への逆風や利益確定売りが個別企業の好材料を上回り、クラウドストライクは下落圧力にさらされ、日中のボラティリティが高まりました。大手IT企業による巨額の人工知能(AI)関連設備投資や資金消費(キャッシュバーン)に対する投資家の懸念が強まる中、ソフトウェアおよびサイバーセキュリティ業界全体で評価の見直しが進みました。さらに、同業のセキュリティ企業が慎重な業績見通し(ガイダンス)や伸び悩む受注実績を発表したことでセクターの投資家心理が一段と冷え込み、企業のIT予算精査が厳しくなることでエンタープライズ向けサイバーセキュリティ支出が圧迫されるとの懸念が強まりました。年初来の力強い上昇劇を経て、クラウドストライクの割高なバリュエーションは、セクター全体に広がるマルチプル縮小の影響を受けやすい状態となっていました。
ファンダメンタルズの好材料とセクター全般の逆風が交錯し、同社株は日中に顕著な値動きの荒さを見せました。序盤は、ドイツ銀行が企業の人工知能(AI)導入推進による長期的な対応可能市場(TAM)の拡大を理由に投資判断を「買い」に引き上げ、目標株価を引き上げたことで、セルサイドによる強気な見方が株価を支えました。この見通しを裏付けるように、クラウドストライクは商用AIワークロードを保護するためのCoreWeaveとの連携強化、統合的な可観測性(オブザーバビリティ)に向けたDynatraceとの提携、ならびにAIリスクアドバイザリーサービスにおけるデロイトとの戦略的パートナーシップ拡大を発表しました。
こうした前向きな戦略的取り組みやアナリストのコメントにもかかわらず、ソフトウェア株全般の売りが取引終了まで株価の重荷となりました。市場参加者は、長期的な市場拡大モデルよりも、足元の具体的なキャッシュフロー指標や継続課金売上(リカーリングレベニュー)の実績を重視しているとみられます。機関投資家の関心は同社の次回決算発表に集まっており、企業のIT支出削減環境が続く中、年間継続売上高(ARR)の成長率、プラットフォームの導入率、フリーキャッシュフロー転換率などが主要な指標として注目されています。
CrowdStrike Holdings Inc(CRWD)のテクニカル分析
技術的に見ると、CrowdStrike Holdings Inc (CRWD)はMACD(12,26,9)の数値が-1.729で、中立のシグナルを示しています。RSIは45.806で中立の状態、Williams%Rは58.747で売りの状態を示しています。ご注意ください。
CrowdStrike Holdings Inc(CRWD)のメディア報道
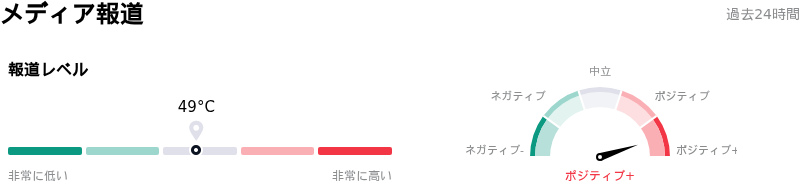
メディア報道に関して、CrowdStrike Holdings Inc (CRWD)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
CrowdStrike Holdings Inc(CRWD)のファンダメンタル分析
CrowdStrike Holdings Inc (CRWD)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$4.81Bで、業界内で67位です。純利益は$-162.50Mで、業界内では555位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$245.44、最高は$325.00、最低は$119.00です。
CrowdStrike Holdings Inc(CRWD)に関する詳細
企業固有のリスク:
- バリュエーション倍率と利益確定売りに対する感応度:年初来で株価が2倍となり、売上高倍率が50倍近くで取引されているクラウドストライクは、ハイテクセクターの下落局面において日中の利益確定売りやバリュエーション再評価の影響を極めて受けやすく、近く発表される四半期決算に向けて業績執行上のミスが一切許されない状況にあります。
- 企業のセキュリティ支出抑制と同業他社からの波及悪化:フォーティネットやチェック・ポイントといったサイバーセキュリティ同業他社の低調な決算や契約有効化の遅れは、企業のセキュリティ予算に対する慎重姿勢を反映しており、足元の請求額(ビリングス)の勢いや案件成約率の重荷となっています。
- ネイティブAIプラットフォームによる競合の脅威:ハイパースケール事業者によるセキュリティ製品の拡充や、基盤モデルAI開発者の潜在的な市場参入は、ソフトウェアの利益率を圧迫し、長期的にはFalconプラットフォームのサブスクリプション拡大の足かせとなるリスクがあります。
- 過去の障害に伴う負債リスクと契約の摩擦:過去のFalconセンサーのアップデート障害に起因する訴訟リスク、企業への潜在的な補償費用、および営業サイクルの長期化は、営業利益率の拡大に対する構造的な逆風となり続けています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。