


11月2日のVisa Inc (V) 値動きは3.14%上昇:値動きの背後にある事実


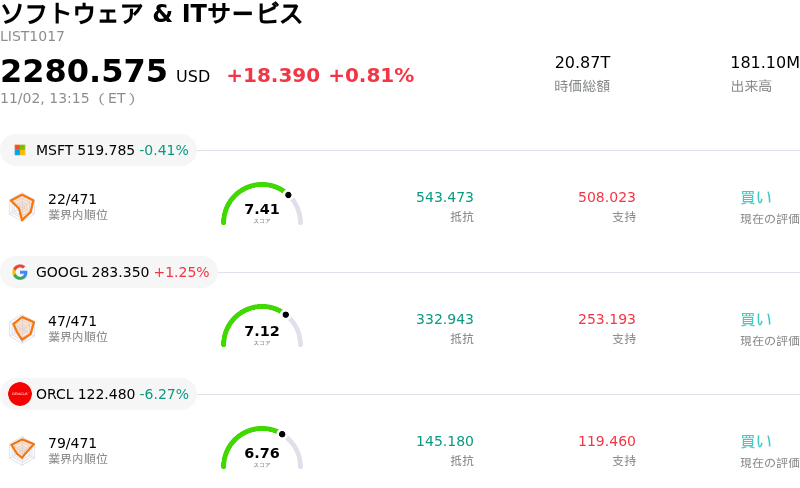
Visa Inc (V) 値動きは3.14%上昇しました。ソフトウェア & ITサービスセクターは0.81%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 0.38%、Alphabet Inc Class A (GOOGL) 上昇 1.25%、Oracle Corp (ORCL) 下落 6.42%。
本日のVisa Inc(V)の株価上昇の要因は何ですか?
ウォール街で強気心理が高まるなか、Visaの株価は日中のボラティリティが高まる一方で上昇モメンタムを強めました。この株価上昇の主なカタリストとなったのは、キャントー・フィッツジェラルドによる顕著な目標株価の引き上げであり、投資判断「オーバーウェイト」を再確認するとともに、目標株価を1株当たり500ドルに引き上げました。この強い信頼感の表明は、同社の直近の四半期決算発表を受けて他の主要セルサイド機関から相次いだ目標株価の上方修正に続くものです。投資家は、良好な取引ミックス、国際的なクロスボーダー取引の拡大、および付加価値サービスの導入促進に支えられ、Visaが総決済金額(TPV)を上回るペースで収益成長を牽引する能力を強調したアナリストの解説を好感しました。
こうした前向きな株価再評価の根底にあるのは、Visaの堅調な第4四半期決算です。この決済ネットワーク大手は、クロスボーダー取引高の2桁増、海外旅行需要の持続的な堅調さ、ならびに安定した国内個人消費に牽引され、売上高および純利益ともに市場予想を堅調に上回りました。主要な業績数値にとどまらず、四半期現金配当を16%増額し、積極的な自社株買いを維持するという経営陣の決定は、同社の長期的なキャッシュフロー創出力と資本配分の規律に対する機関投資家の信頼を一層強化しました。さらに、利益率の高い付加価値サービスや商業決済ソリューションの拡大は、投資家に対して複数年にわたる収益の持続性に関する明確な見通しを提供しました。
決算発表直後の利益確定売りや消費動向に関する広範なマクロ経済的議論があったにもかかわらず、機関投資家がVisaのネットワーク収益化モデルの持続的な性質を消化するにつれて、買い圧力が加速しました。日中のボラティリティは、市場が近く控える契約更新サイクルや顧客インセンティブ構造を、グローバルなデジタル取引における長期的な構造的追い風と比較天秤にかけるなかでの短期的なポジション調整を反映したものでした。全体として、強力な営業レバレッジ、健全なバランスシートの強み、そして相次ぐ証券会社による格上げの組み合わせが買い手の関心を再燃させ、同株をフィンテックセクターにおいて選好される高品質なディフェンシブ保有銘柄として位置づけました。
Visa Inc(V)のテクニカル分析
技術的に見ると、Visa Inc (V)はMACD(12,26,9)の数値が2.670で、買いのシグナルを示しています。RSIは75.488で買いの状態、Williams%Rは0.565で買われ過ぎの状態を示しています。ご注意ください。
Visa Inc(V)のメディア報道
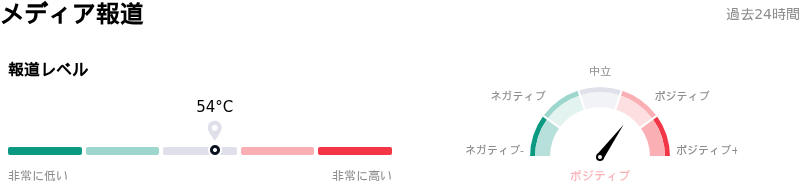
メディア報道に関して、Visa Inc (V)はメディア注目度スコア54を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Visa Inc(V)のファンダメンタル分析
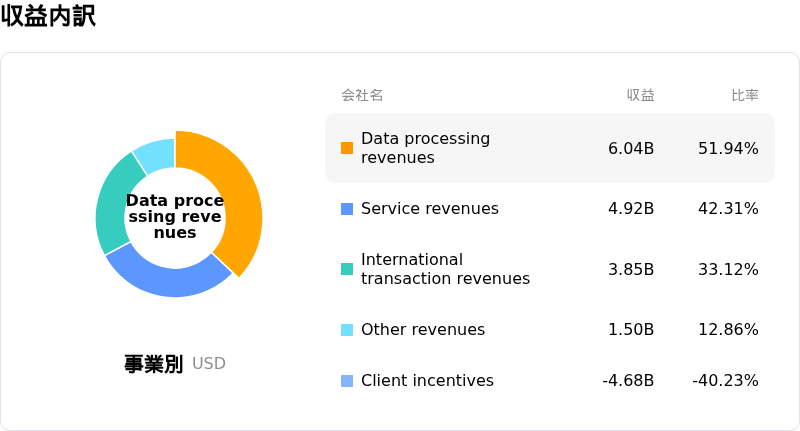
Visa Inc (V)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$45.90Bで、業界内で12位です。純利益は$23.50Bで、業界内では5位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$439.84、最高は$500.00、最低は$336.60です。
Visa Inc(V)に関する詳細
企業固有のリスク:
- 反トラスト訴訟と規制による手数料上限:Visaは、100万人以上の原告を代表して英国競争抗告審判所に提起された50億ポンド規模の多国間インターチェンジ手数料に関する集団訴訟に直面しており、カード決済の手数料体系や手数料収入を脅かす世界的な規制監視の強化につながっています。
- 成長ガイダンスの減速:経営陣による2027年度の業績見通しでは、純売上高の伸びが10%台前半、EPS成長率が10%台前半へと減速する見込みとなっており、2026年度の15%の増収からの減速が、現在のバリュエーション倍率における成長の持続可能性に対する投資家の懸念を招いています。
- 顧客インセンティブ増加によるマージン圧迫:カード発行を確保するためにパートナー銀行へ支払う顧客インセンティブ費用は前年同期比21%増の51億2,000万ドルとなり、純売上高を上回るペースで拡大し続けて基礎的な営業利益率を圧迫しています。
- 代替決済レールによる構造的な仲介排除:各国の規制当局による国内口座間(A2A)決済システム、オープンバンキング・インフラ、非カード型決済レールの導入推進が加速しており、従来のカードネットワークを迂回して利益率の高い取引量を侵食するリスクとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。