


10月29日のSnowflake Inc (SNOW) 値動きは3.07%下落:どのようなシグナルを示しているのか?



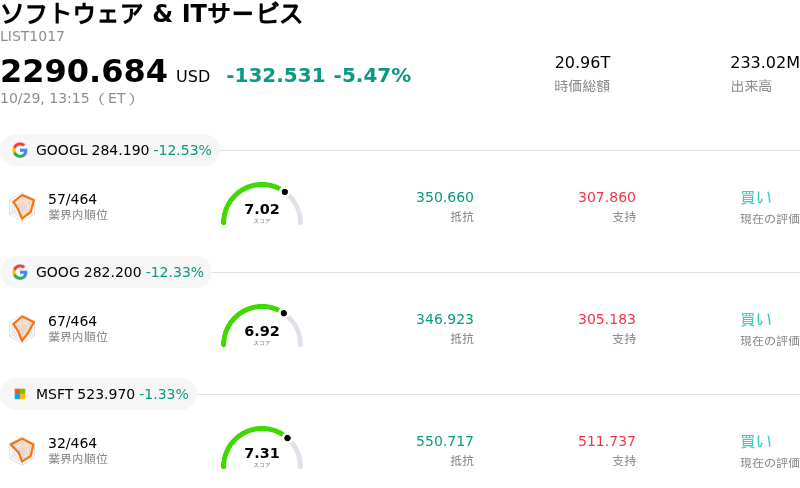
Snowflake Inc (SNOW) 値動きは3.07%下落しました。ソフトウェア & ITサービスセクターは5.47%下落しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 下落 12.53%、Alphabet Inc Class C (GOOG) 下落 12.35%、Microsoft Corp (MSFT) 下落 1.33%。
本日のSnowflake Inc(SNOW)の株価下落の要因は何ですか?
スノーフレイクに対する下落圧力は、主にエンタープライズソフトウェアおよびテクノロジーセクター全般における売りの広がりに起因するものでした。主要なエンタープライズソフトウェアやサイバーセキュリティ同業他社からの失望的な業績見通しや成長指標を受け、高いバリュエーション倍率やエンタープライズソフトウェア予算に対する市場の懸念が再び高まりました。人工知能(AI)の収益化ペースに対する懸念や、超大型テクノロジー企業のまちまちな四半期決算シグナルがセクター全体のボラティリティを引き起こし、機関投資家が一時的に高成長クラウドソフトウェア株式へのエクスポージャーを縮小する動きにつながりました。
スノーフレイクのプレミアムなバリュエーション倍率は、同社株をソフトウェアセクター全般のローテーションや利益確定売りに対して特に敏感にさせています。堅調な四半期売上高の上振れや売上高見通しの上方修正を背景に、直近数ヶ月間にわたり大幅な上昇を演じていたものの、市場参加者が高バリュエーションのクラウドプラットフォームからポートフォリオをリバランスしたことで、同社株は日中に売り圧力に晒されました。この高まった日中のボラティリティは、将来の支出動向や契約更新を巡る警戒感が高まる中、クラウド型エンタープライズソフトウェアのバリュエーションに対する市場全体の再評価を反映しています。
マクロ経済やセクター全体のセンチメントによる短期的な逆風にもかかわらず、スノーフレイクの根本的な事業ストーリーは、企業によるクラウドデータ分析や人工知能(AI)ツールの導入加速によって引き続き支えられています。ネイティブクラウドインフラとのパートナーシップを拡大する戦略的取り組みは、企業クライアントにおける統合の負担を軽減し続けており、長期的なプラットフォーム利用拡大の潜在力を強めています。しかし、ソフトウェア市場全体のセンチメントが安定するまでは、短期的な株価動向はマクロのリスク許容度やテクノロジーセクター全体の決算動向に強く連動した状況が続くとみられます。
Snowflake Inc(SNOW)のテクニカル分析
技術的に見ると、Snowflake Inc (SNOW)はMACD(12,26,9)の数値が-0.165で、売りのシグナルを示しています。RSIは48.708で中立の状態、Williams%Rは60.416で売りの状態を示しています。ご注意ください。
Snowflake Inc(SNOW)のファンダメンタル分析
Snowflake Inc (SNOW)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$4.68Bで、業界内で69位です。純利益は$-1.33Bで、業界内では605位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$426.71、最高は$525.00、最低は$110.00です。
Snowflake Inc(SNOW)に関する詳細
企業固有のリスク:
- 高バリュエーションとマルチプル縮小のリスク: 数ヶ月にわたる大幅な株価上昇を経て、スノーフレイクはPERがマイナスである中、実績売上高倍率が21倍を超える高水準のバリュエーション・マルチプルで取引されており、利益確定売りや米財務省証券利回りの上昇圧力、さらにはソフトウェアセクターの調整局面における急激なマルチプル縮小に対して株価が極めて脆弱な状態となっています。
- GAAPベースの継続的な赤字と株式報酬による希薄化: ノンGAAPベースのフリーキャッシュフローは黒字を確保しているものの、スノーフレイクは売上高の約35%を占める株式報酬費用が圧迫し、年間13億ドルを超える巨額のGAAP純損失を計上し続けており、ファンダメンタルズを重視する機関投資家から継続的な精査の対象となっています。
- インサイダーによる大規模な自社株売却: 米証券取引委員会(SEC)への提出書類により、取締役や上級幹部がRule 10b5-1計画に基づき継続的な自社株売却を行っており、直近数四半期の売却総額が4億ドルを超えていることが判明しました。これが上値のテクニカルな抵抗線となるとともに、経営陣のマインドに対する投資家の警戒感を高めています。
- 契約残高(バックログ)の成長減速: 短期的な売上高はAIプラットフォームの利用拡大による恩恵を受けているものの、同社の残存履行義務(契約バックログ)の増加率は過去の50%超の水準から前年同期比30%へと減速しており、企業の長期的な支出の持続可能性や過去の高いハードルとの比較に対して機関投資家の懸念が高まっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。