


9月25日のAkamai Technologies Inc (AKAM) 値動きは7.93%上昇:値動きの背後にある事実



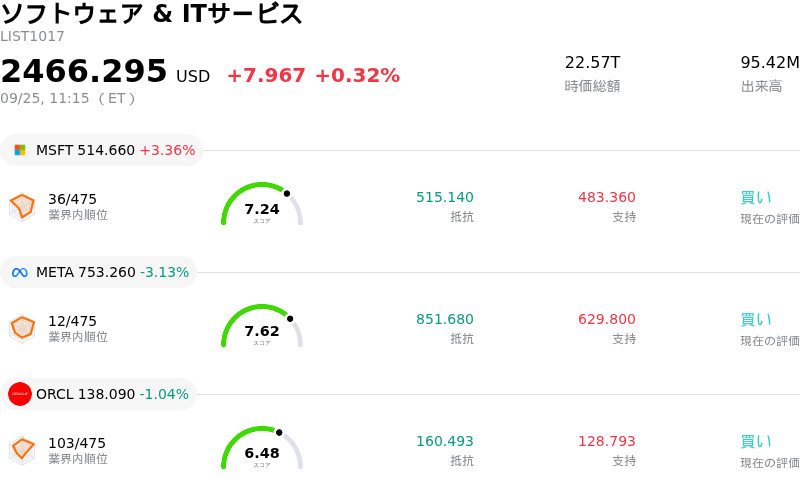
Akamai Technologies Inc (AKAM) 値動きは7.93%上昇しました。ソフトウェア & ITサービスセクターは0.32%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 上昇 3.36%、Meta Platforms Inc (META) 下落 3.05%、Oracle Corp (ORCL) 下落 1.03%。
本日のAkamai Technologies Inc(AKAM)の株価上昇の要因は何ですか?
アカマイ・テクノロジーズは、AI(人工知能)新興企業アンスロピックとの画期的な複数年契約を発表したことを受け、強力な上昇モメンタムを記録しました。この戦略的契約に基づき、アンスロピックはアカマイ・クラウドの分散型インフラとソフトウェアを活用して急増する計算処理およびワークロード需要に対応する予定であり、契約には長期的な契約総額を大幅に拡大できるオプションが組み込まれています。戦略的関係を強化するため、アカマイはアンスロピックに対し、マイルストーン展開に連動した新株予約権を発行しました。また、大規模なインフラ拡張を支援するため、アカマイはレノボやジェイビルを含む主要製造パートナーとハードウェア供給・調達協定を締結し、不可欠なメモリおよびサーバー部品の事前購入を行いました。
投資家心理の劇的な変化は、アカマイの中核的ストーリーに対する根本的な再評価(リプライシング)を反映しており、同社を従来のコンテンツ配信ネットワーク(CDN)およびウェブセキュリティベンダーから、分散型AIクラウドインフラの主要プロバイダーへと引き上げました。経営陣は通期の売上高見通し(ガイダンス)を据え置いたものの、キャパシティ拡大を支えるための短期的な設備投資(CAPEX)が大幅に増加することを強調しました。この先行投資を要する構造により、収益が発生する前に資本支出が先行する動向が生じ、投資家が長期的な数十億ドル規模の受注残高と短期的な利益率への圧迫感を天秤にかける中で、日中の株価に顕著なボラティリティをもたらしました。
複数の大手調査会社が投資判断の引き上げや目標株価の上方修正を行ったことで、ウォール街の反応は強気な株価展開をさらに確固たるものにしました。アナリストらは、分散型エッジインフラに対する企業需要が加速していると指摘し、アカマイのコンピューティング事業部門における構造的な転換点の到来を強調しました。さらに、顧客獲得の規模を受けてトレーダーが弱気ポジションを再評価したことによる空売りの買い戻し(ショートカバー)など、テクニカル要因も市場心理を加速させました。巨額の設備投資見通しが短期的な利益率の拡大を抑制する可能性はあるものの、今回の契約はアカマイのクラウドアーキテクチャにとって明確な長期的成長の柱を確立するものです。
Akamai Technologies Inc(AKAM)のテクニカル分析
技術的に見ると、Akamai Technologies Inc (AKAM)はMACD(12,26,9)の数値が3.400で、中立のシグナルを示しています。RSIは59.102で中立の状態、Williams%Rは16.398で買われ過ぎの状態を示しています。ご注意ください。
Akamai Technologies Inc(AKAM)のメディア報道
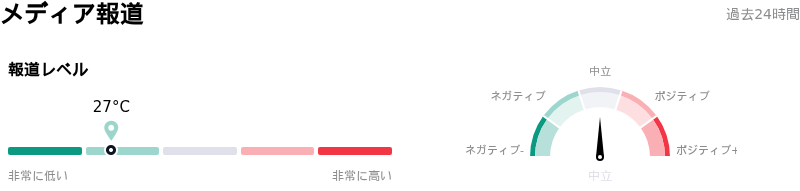
メディア報道に関して、Akamai Technologies Inc (AKAM)はメディア注目度スコア27を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Akamai Technologies Inc(AKAM)のファンダメンタル分析
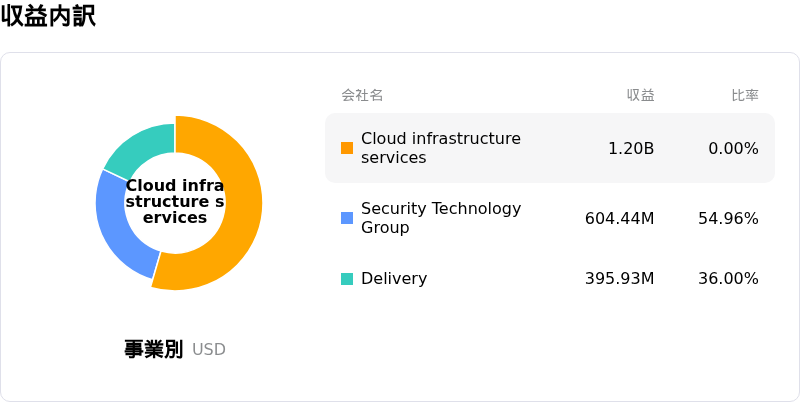
Akamai Technologies Inc (AKAM)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$4.21Bで、業界内で75位です。純利益は$452.03Mで、業界内では73位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$150.45、最高は$195.00、最低は$91.00です。
Akamai Technologies Inc(AKAM)に関する詳細
企業固有のリスク:
- 巨額の先行設備投資負担:経営陣は、サーバーハードウェアおよびメモリ部品を事前購入するため、総額55億ドルのコミットメントの一環として、2026年度の設備投資計画を即座に17億ドル増額すると発表しました。これによりキャッシュフローが深刻に圧迫され、外部からの負債調達や増資を余儀なくされる可能性があります。
- 短期的な売上貢献ゼロと利益率の圧迫:この複数年のクラウド契約は2026年度の業績予想に一切寄与せず、1億5,000万ドルから3億ドルの初期売上は2027年度まで先送りされるため、同社は巨額の先行営業費用に直面し、短期的な利益率の押し下げ要因となります。
- 機関投資家向けワラントによる株式希薄化:クラウド取引を獲得するため、アカマイは1株当たり111.33ドルの行使価格で発行済普通株式の最大5%に相当する可換優先株式ワラントを発行しました。これにより、マイルストーンごとの権利確定に伴い、既存株主にとって明確な株式希薄化リスクが生じます。
- 貸借対照表のレバレッジ上昇と信用リスク:純レバレッジ倍率が2.0倍を超えたことで、S&Pが以前に信用格付けを「BBB(見通し:ネガティブ)」へ引き下げたことに追い打ちをかける格好となり、巨額のハードウェア支出義務と契約上のコミットメントは企業の負債水準を増大させ、財務の柔軟性を損なうリスクがあります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。