


9月24日のMeta Platforms Inc (META) 値動きは3.75%上昇:値動きの背後にある要因



Meta Platforms Inc (META) 値動きは3.75%上昇しました。ソフトウェア & ITサービスセクターは0.69%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 3.75%、Oracle Corp (ORCL) 下落 3.89%、Alphabet Inc Class A (GOOGL) 上昇 1.43%。
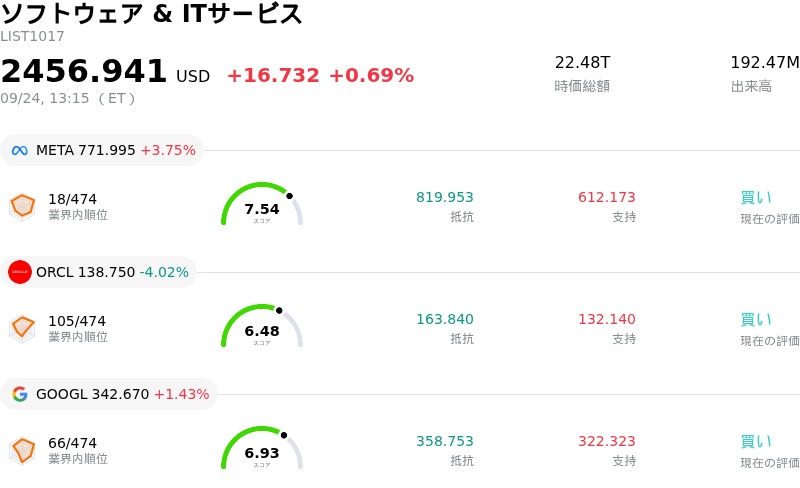
本日のMeta Platforms Inc(META)の株価上昇の要因は何ですか?
メタ・プラットフォームズは、年次カンファレンス「Meta Connect」で発表された主要製品の披露や戦略的アップデートを主な手掛かりに、株価の上昇勢いを強めました。高解像度のマイクロOLEDディスプレイとセパレート型のプロセッシング・パック設計を特徴とする超軽量の「Meta VR Glasses」の初披露をはじめ、同社が最新のウェアラブル・ハードウェア・エコシステムを公開したことで、投資家の期待が高まりました。さらに、オーディオ特化型モデルや次世代スマートグラスを含むスマートアイウェアのラインアップ拡充は、消費者向けハードウェア市場におけるメタの存在感拡大を示すものとなりました。極めて重要な点として、同社のハードウェアラインアップ全体にメタのパーソナルAIエージェントが深く統合されたことで、明確な製品実行ロードマップが示され、市場関係者に安心感を与えました。
足元の買い圧力を支える根本的な要因は、メタのAIエージェント「Muse」の急速な普及と商業的ポテンシャルにあります。提供開始以来、一般ユーザーによるダウンロード数の記録を速いペースで更新しているMuseは、メタによる巨額のAIインフラ設備投資に対する具体的な成果(リターン)として市場での評価を高めています。主要な小売ブランドパートナーとの早期連携をはじめ、エンタープライズ向けコネクターやオープンAPI(アプリケーション・プログラミング・インターフェース)の拡充が進んだことで、ウォール街に対して将来的な取引ベース、サブスクリプション型、成果報酬型の収益化チャネルの見通しが明確になりました。アナリストは、Museがメタの試行錯誤的な設備投資から、大規模な消費者・法人エンゲージメントの直接獲得への移行を示すものであると強調しました。
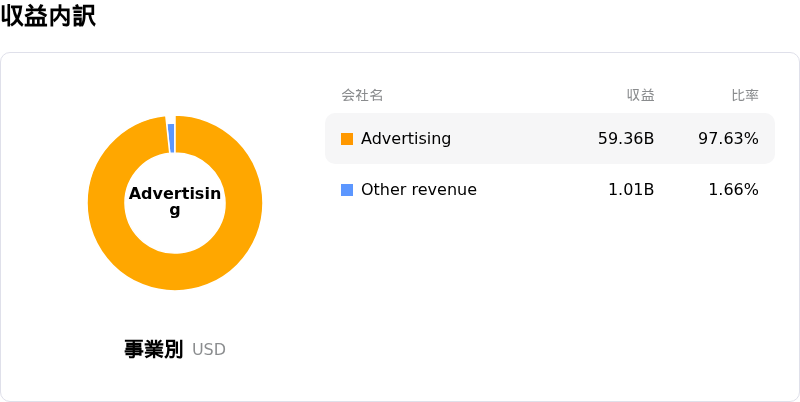
日中の取引でボラティリティが見られたものの、ウォール街の主要機関から相次いで出された強気のリサーチレポートや目標株価の引き上げが株価の上昇を加速させました。大手投資銀行は目標株価を引き上げ、Museを市場トップクラスの製品に対抗でき、メタの数十億人規模のユーザーベース全体に展開可能な変革的消費者向けAIプラットフォームと評価しました。デリバティブ市場の動向も、オプション取引高の増加やコール契約への顕著な偏りに見られるように、機関投資家による強いポジショニングを映し出しています。全体として、主力である広告事業の堅調なファンダメンタルズ、拡大するAIの収益化手段、そしてアナリストによる好意的な評価が、メタの広範な成長軌道に対する投資家の信認を支え続けています。
Meta Platforms Inc(META)のテクニカル分析
技術的に見ると、Meta Platforms Inc (META)はMACD(12,26,9)の数値が26.072で、買いのシグナルを示しています。RSIは79.996で買いの状態、Williams%Rは1.305で買われ過ぎの状態を示しています。ご注意ください。
Meta Platforms Inc(META)のメディア報道
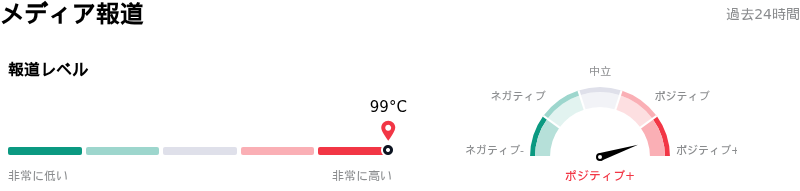
メディア報道に関して、Meta Platforms Inc (META)はメディア注目度スコア99を示しており、メディア注目度は非常に高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Meta Platforms Inc(META)のファンダメンタル分析
Meta Platforms Inc (META)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$200.97Bで、業界内で4位です。純利益は$60.46Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$767.90、最高は$1000.00、最低は$580.00です。
Meta Platforms Inc(META)に関する詳細
企業固有のリスク:
- 巨額の設備投資要求とフリー・キャッシュ・フローの圧迫: メタの2026年通期設備投資見通し(1,300億〜1,450億ドル)は、フリー・キャッシュ・フローを著しく圧迫し営業利益率を低下させ続けており、巨額のAIインフラ支出が進む中で836億6,000万ドルに達する高水準の長期負債が財務レバレッジリスクを高めています。
- テクニカル面の買われ過ぎ感と反転ボラティリティ: 月間30%超の急速な上昇とMeta Connectの発表後の日中763ドルに向けた急伸を受け、日足および1時間足のRSI指標は79を超えて極端な買われ過ぎ領域に拡大しました。これにより、745ドル付近の主要なテクニカルサポートを割り込んだ場合、株価は急激な利益確定による押し戻しに対して非常に脆弱な状態となっています。
- 法的負債と規制懸念: 同社は全米複数州による青少年の安全性を巡る訴訟や、ターゲット広告に関するEUの反トラスト査察から継続的な法的リスクに直面しており、構造的な負債の懸念を抱えています。これはすでに最近24億ドルの法的費用を発生させており、さらに重大な財務的影響を及ぼす恐れがあります。
- 未検証のハードウェア収益化とリアリティ・ラボの赤字: Meta Connectで発表された1,299ドルのVRグラスやMuse Charmハードウェアなどの新製品投入は、実行リスクおよび普及リスクを伴い、即座の高利益率収益への貢献が見込めない中で、年間約190億ドルに達するリアリティ・ラボの慢性的な営業赤字をビジネスモデル全体で吸収せざるを得ない状況を生んでいます。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。