


9月24日のOracle Corp (ORCL) 始値は5.34%下落:値動きの背後にある要因



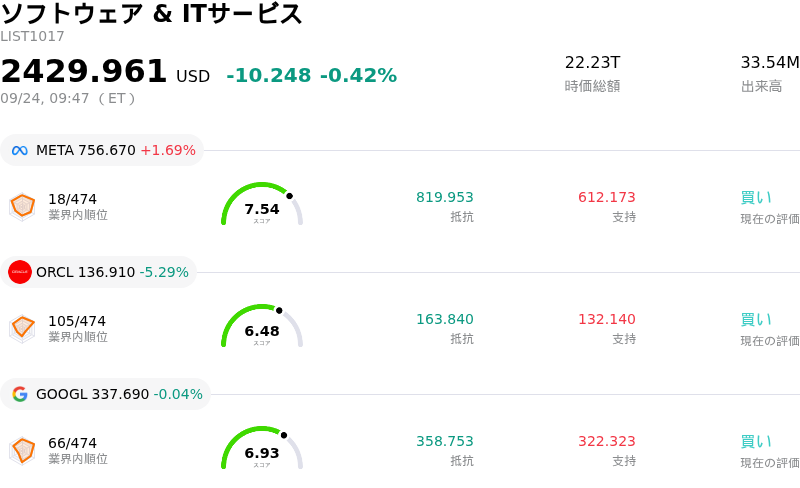
Oracle Corp (ORCL) 始値は5.34%下落しました。ソフトウェア & ITサービスセクターは0.42%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 1.87%、Oracle Corp (ORCL) 下落 5.34%、Alphabet Inc Class A (GOOGL) 下落 0.04%。
本日のOracle Corp(ORCL)の株価下落の要因は何ですか?
オラクルがニューメキシコ州の主要データセンター拠点での遅延可能性に伴う財務上の負債から自社を保護するため、戦略的な措置を講じているとの報道が、本日の株価下落の主な要因となった。企業の大型人工知能(AI)クラウド契約の履行に不可欠な中核インフラ整備は、許認可の難航、地元の反対、環境関連の法的課題に直面している。同プロジェクトに関連する債務証券に対する信用審査の厳格化や格下げが進むなか、市場参加者は重要な能力増強プロジェクトの実施スケジュールやコスト超過の可能性に対する懸念を強めている。
この運営上の課題は、オラクルの巨額な設備投資戦略やバランスシートのレバレッジに対する投資家の根強い不安を増幅させている。同社によるAIデータセンターの能力増強策はフリーキャッシュフローをマイナスに押しやり、大規模な社債発行や増資への依存を余儀なくさせている。指標となる国債利回りの高止まりや金利ボラティリティの継続というマクロ経済環境の下、多額の負債を抱えるテクノロジー企業は資本コストの上昇リスクに直面している。その結果、機関投資家はキャッシュバーン(資金消化)のペースを厳しく精査し、巨額の設備投資計画が短期的に投下資本利益をもたらすのか疑問視しており、バリュエーションの圧迫につながっている。
複数部門に及ぶ人員削減の報道や、既存ソフトウェアサポートサービスにおける価格圧力の顕在化もさらなる逆風となっている。コスト削減策は長期的に営業利益率を保護する可能性があるものの、短期的には組織縮小が非クラウド部門の成長鈍化に対する防衛姿勢を浮き彫りにしているのではないかとの懸念が市場心理に表れている。経営陣がデータセンターの展開スケジュール、債務の安定化、クラウドの収益化軌道についてより明確な見通しを示さない限り、機関投資家の慎重な姿勢により、短期的な株価動向は抑制された状態が続くと予想される。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が-2.726で、中立のシグナルを示しています。RSIは40.786で中立の状態、Williams%Rは98.113で売られ過ぎの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
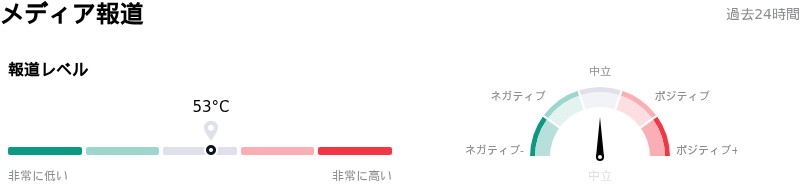
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア53を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
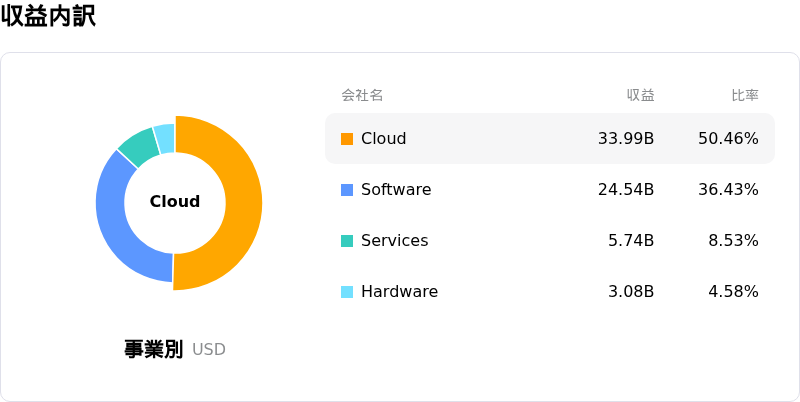
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$246.48、最高は$400.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- 構造改革費用の増大とレイオフの拡大:オラクルは、圧迫された営業利益率を防衛するために複数の製品チームで新たに2桁の割合の人員削減を実施したことを受け、社内の構造改革予算を28億ドル(主に退職手当に関連する約7億ドルの増額)に拡大しました。
- 巨額のAI設備投資に伴うマイナスのキャッシュフロー:第1四半期のAIクラウドインフラ向け設備投資額は280億ドルに達し、フリーキャッシュフローがマイナスへと転じたことで、大規模データセンター建設に対する数年がかりの投下資本利益率に関して機関投資家の懸念が高まっています。
- 債務負担の増大と資金調達ストレス:総債務が約1250億ドルに膨らむ中、S&Pが特定プロジェクト向け融資(「プロジェクト・ジュピター」データセンター債務など)をジャンク級に近い水準まで格下げしたことに象徴されるように、信用市場ではレバレッジリスクの高まりが反映されています。
- 主要AI顧客への集中リスク:主要なAIパートナーへの依存度が高まったことで収益認識のリスクが生じています。OpenAIによるIPO(新規株式公開)の延期や、フロンティアAIの導入ペース調整を求める業界の動きなど、主要顧客のマイルストーンの遅れが、オラクルの残存履行義務の収益化タイムラインを脅かしているためです。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。