


9月15日のOracle Corp (ORCL) 終値は3.07%下落:値動きの背後にある事実



Oracle Corp (ORCL) 終値は3.07%下落しました。ソフトウェア & ITサービスセクターは1.05%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 0.70%、Oracle Corp (ORCL) 下落 3.07%、Microsoft Corp (MSFT) 下落 1.68%。
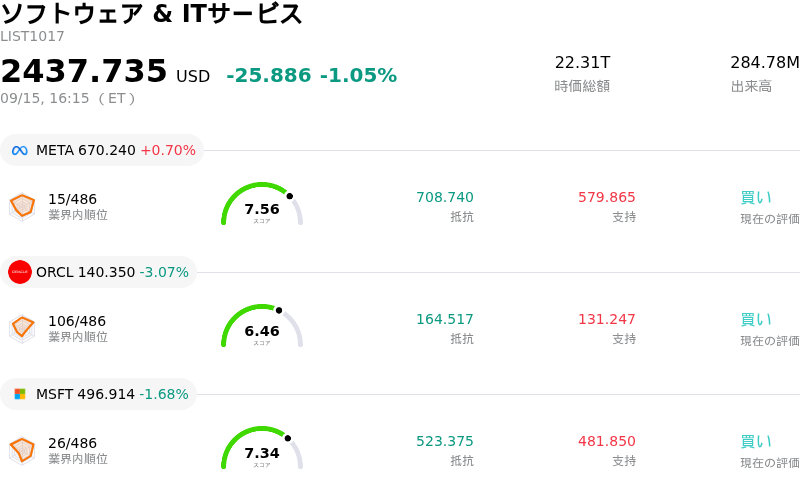
本日のOracle Corp(ORCL)の株価下落の要因は何ですか?
オラクルは、構造改革費用の計上と巨額の人工知能(AI)インフラ支出に対する根強い懸念が重なり、投資家心理が冷え込んだことで下落圧力に晒されました。同社は複数の部門で新たな人員削減を従業員に通知し、主に退職金支払義務の発生に伴い、今年度の構造改革予算を7億ドル追加して約28億ドルに拡大しました。人員削減は業務効率化を目的としていますが、高水準の先行費用が短期的な収益性見通しの即座の足かせとなり、事業転換に伴う運用上の摩擦を浮き彫りにしました。
こうした市場の反応の背景には、オラクルの積極的な資本配分戦略に対する不安の強まりがあります。経営陣は、急速なクラウドおよびAIデータセンターの拡張を支えるため、今年度の設備投資計画が最大950億ドルに上ることを再確認しました。クラウドインフラ需要や残存履行義務(RPO)は引き続き堅調であるものの、巨額の資本支出がキャッシュフローを圧迫し、負債水準を押し上げていることから、機関投資家の間では短期的な投下資本利益率(ROIC)に対する懸念が生じています。高利益率でキャッシュ創出力の高いソフトウェアモデルから資本集約的なクラウドインフラプロバイダーへの転換は、資金調達コストの上昇がフリーキャッシュフローの逆風を強める中、ウォール街でも評価が分かれ続けています。
市場の動きには、ラリー・エリソン会長が事前設定していた株式売却計画を解除したことなど、最近の内部関係者の開示情報も影響を与えました。企業向けソフトウェアセクター全体のボラティリティが高まる中、この決定は市場に複雑なシグナルを送ることとなりました。米国債利回りの上昇や幅広く広がったリスクオフ姿勢などのマクロ経済の逆風が、超大型ハイテク株への圧力をさらに強めました。今後は、経営陣が設備投資の伸びを規律ある水準に抑えつつ、膨大なAI契約のバックログをキャッシュフロー増大に貢献する売上高へ着実に変換する明確な進捗を示せるかが、株価パフォーマンスの鍵を握るとみられます。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が-2.172で、中立のシグナルを示しています。RSIは43.000で中立の状態、Williams%Rは97.966で売られ過ぎの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
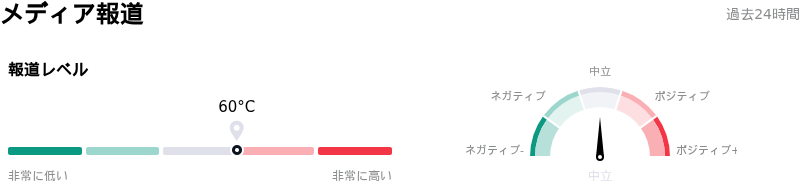
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア60を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
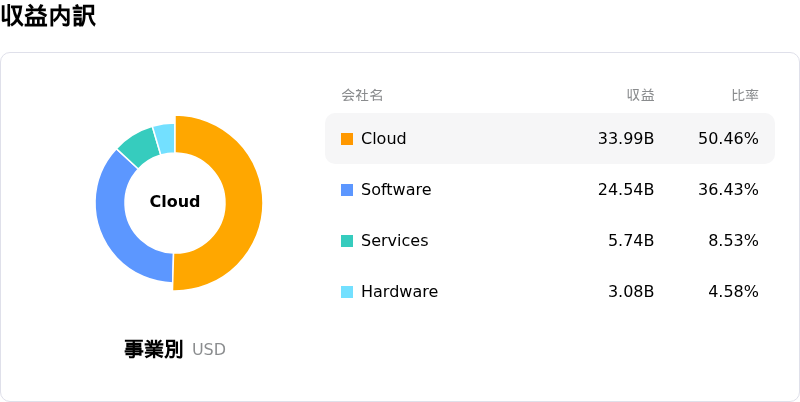
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$247.89、最高は$400.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- 設備投資の拡大とキャッシュフローの縮小:オラクルは、AIデータセンター拡張に向けた設備投資が285億ドルに急増したことで、四半期のフリーキャッシュフローが54億ドルのマイナスになったと開示しました。これにより、1,250億ドルの負債を抱える同社の貸借対照表への圧力が強まり、RBCやスコシアバンクなどの金融機関によるウォール街での目標株価引き下げを招いています。
- AI受注残における顧客集中リスク:機関投資家向けのアナリストは、オラクルの6,640億ドルに上る履行義務残高(受注残)における深刻な事業上の脆弱性を指摘しました。この受注残の約半数はOpenAIに大きく依存しており、顧客の調達方針の変更やインフラ構築の遅延によって将来の収益化が影響を受けやすい状態となっています。
- 事業再編費用および退職金負債の拡大:米国証券取引委員会(SEC)への開示文書によると、オラクルは2026年の事業再編計画をさらに7億ドル拡大し、予想される再編費用の合計は28億ドルに達しました。これは、積極的な人員削減に伴い拡大する退職金や契約解除費用に対応するためのものです。
- 従来型ソフトウェア売上高の構造的下落:オラクルは、従来型ソフトウェア部門の売上高が前年同期比3%減の55億ドルになったと発表しました。企業顧客が既存のオンプレミス型アプリケーションからの離脱を着実に進めるなか、売上全体の継続的な押し下げ要因となり、営業利益率へのリスクとなっていることを示しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。