


9月14日のEaton Corporation PLC (ETN) 終値は7.57%下落:主な推進要因が明らかにされました



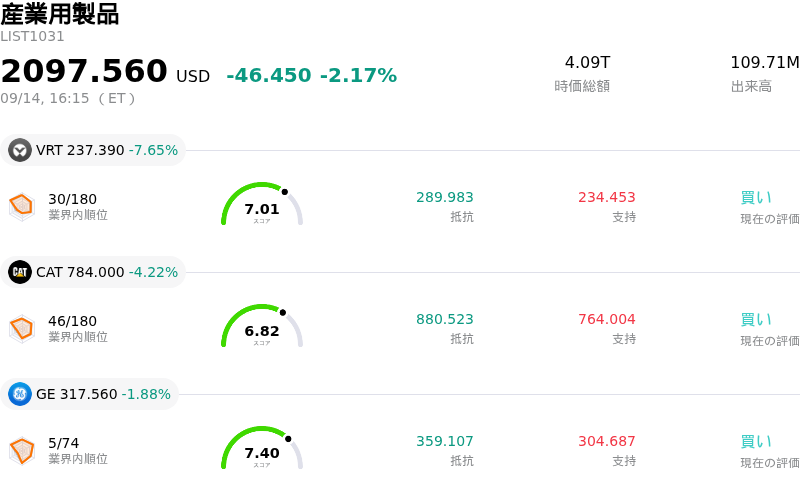
Eaton Corporation PLC (ETN) 終値は7.57%下落しました。産業用製品セクターは2.17%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Vertiv Holdings Co (VRT) 下落 7.65%、Caterpillar Inc (CAT) 下落 4.22%、General Electric Co (GE) 下落 1.88%。
本日のEaton Corporation PLC(ETN)の株価下落の要因は何ですか?
イートン・コーポレーション(Eaton Corporation plc)は、ハイパースケール人工知能(AI)インフラ支出を巡る市場予想の再調整を主な要因として、大幅な下押し圧力に直面しました。最先端AIモデル開発のペース調整の可能性に関するセクター内の見解に加え、大手テクノロジー企業におけるソフトウェア効率化の更新やタイムラインの変更が、ハイパースケール企業による積極的なデータセンター建設のペースを鈍化させるのではないかとの懸念を引き起こしました。開閉装置(スイッチギア)、配電ユニット、無停電電源装置(UPS)、高度な冷却ソリューションなどのクリティカル電力インフラの主要プロバイダーであるイートンは、高密度計算施設の物理的建設と密接に結びついています。データセンター展開の速度に関する短期的な不透明感は、同社の電気事業セグメント全体における投資家心理の直接的な重荷となりました。
この株価の下落は、バリュエーション動向と機関投資家による利益確定売りによってさらに増幅されました。世界的なエネルギー移行と電力網の近代化に支えられた複数四半期にわたる株価上昇を経て、イートンのバリュエーション倍率は広範な産業製品セクターと比較してプレミアム水準で取引されていました。バリュエーション倍率が高い産業セクターの代表銘柄は、中核となる成長シナリオのカタリストが変動に直面した際、急速なバリュエーションの縮小に対して特に脆弱です。アルゴリズムによるリバランスやクオンツリスク管理が日中の値動きを加速させ、市場の不透明期に高水準の利益倍率へのエクスポージャーを削減しようとする機関投資家の警戒感の高まりを反映しました。
こうしたセクター固有の逆風に加え、米国債利回りの高止まりや継続的な金利ボラティリティなどのマクロ経済的圧力が、資本集約的なインフラ関連銘柄にとってさらなる重荷となりました。これらの短期的な課題にもかかわらず、イートンは豊富な受注残高、電力網の強靭化と電化に向けた堅調な長期構造的需要、そして堅実な営業利益率から引き続き恩恵を受けています。しかし、短期的な株価パフォーマンスは、ハイパースケール企業の設備投資予算に関する最新動向、進行中の施設拡張における経営陣の利益率の確保・執行、そして産業テクノロジー関連銘柄全体に対する株式市場の心理と引き続き強く連動しています。
Eaton Corporation PLC(ETN)のテクニカル分析
技術的に見ると、Eaton Corporation PLC (ETN)はMACD(12,26,9)の数値が-0.874で、売りのシグナルを示しています。RSIは42.180で中立の状態、Williams%Rは81.552で売られ過ぎの状態を示しています。ご注意ください。
Eaton Corporation PLC(ETN)のメディア報道
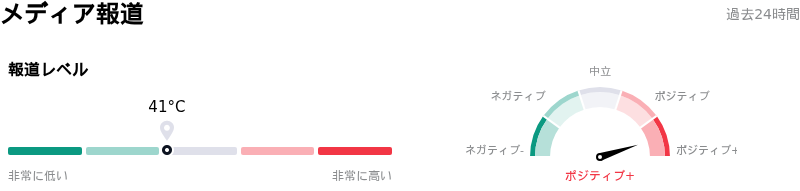
メディア報道に関して、Eaton Corporation PLC (ETN)はメディア注目度スコア41を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Eaton Corporation PLC(ETN)のファンダメンタル分析
Eaton Corporation PLC (ETN)は産業用製品業界に属しています。最新の年間売上高は$27.45Bで、業界内で4位です。純利益は$4.09Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$475.47、最高は$534.00、最低は$339.71です。
Eaton Corporation PLC(ETN)に関する詳細
企業固有のリスク:
- AIデータセンター設備投資(CapEx)エクスポージャー:人工知能(AI)インフラ支出の減速可能性やハイパースケーラーの建設計画遅延に関する新興テクノロジーセクターの懸念は、電力管理ハードウェアや液冷アーキテクチャを供給するイートンのエレクトリカル・アメリカズ部門の需要に対する直接的な脅威となっています。
- マージンの実行および拡大におけるハードル:経営陣は、価格・コスト面のインフレ摩擦を吸収し、10億ドルを超える設備拡張プロジェクトを実施しながら、2026年下半期にエレクトリカル・アメリカズ部門で目標とする450〜500ベーシスポイントのマージン拡大を達成するという厳しい実行上のハードルに直面しています。
- バリュエーションのプレミアムとキャッシュフローの乖離:機関投資家の財務モデルは、イートンの高水準な取引価格と、1株あたり約318ドルとされるディスカウント・キャッシュ・フロー適正価値推計との間に大きな隔たりがあることを示しており、市場の調整局面で株価が急激な再評価(リレーティング)を受ける脆弱性を残しています。
- GAAP業績予想の押し下げ要因と統合費用:大型買収に伴う償却費用や統合費用は、Non-GAAP指標と調整前指標との乖離を拡大させ続けており、2026年通期のGAAPベースEPS予想の重荷となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。