


9月10日のBaker Hughes Co (BKR) 値動きは5.92%下落:どのようなシグナルを示しているのか?



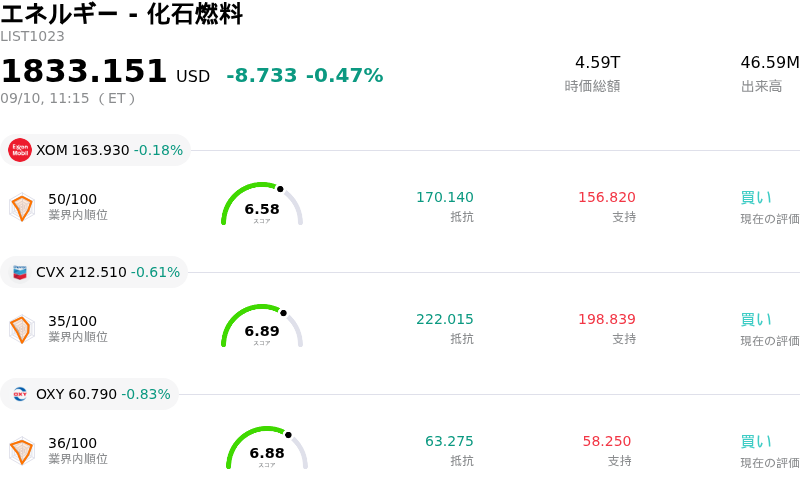
Baker Hughes Co (BKR) 値動きは5.92%下落しました。エネルギー - 化石燃料セクターは0.47%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 下落 0.15%、Chevron Corp (CVX) 下落 0.61%、Occidental Petroleum Corp (OXY) 下落 0.83%。
本日のBaker Hughes Co(BKR)の株価下落の要因は何ですか?
ベイカー・ヒューズの株価に対する下落圧力は、主にバークレイズ・エナジー・パワー・カンファレンスでの同社の最新の業績見通しとプレゼンテーションに対する投資家の反応に起因しています。ベイカー・ヒューズは、新たに買収したチャート・インダストリーズを反映して通期の売上高および調整後EBITDAの見通しを引き上げたものの、最新の見通しでは短期的利益率とキャッシュフローに関する主な逆風が浮き彫りになりました。経営陣は、チャートの短期的な利益率性能が水素需要の低迷、液化天然ガス設備におけるプロジェクト時期の検討、および初期の執行費用によって抑制されていると指摘しました。さらに、買収に関連する取引・利息・統合費用を織り込むためにフリー・キャッシュフローのコンバージョン見通しが下方修正され、短期的には投資家の警戒感を誘発しました。
アナリストによる評価の見直しが、売りセンチメントをさらに悪化させました。ウォール街の証券各社は、長期的なコストおよび商業シナジーの目標を認めつつも、買収資産の初期の収益性が低調であることを考慮し、短期的な収益予想と目標株価を引き下げ始めました。株価が年初来で大幅な上昇を記録した数ヶ月間にわたる力強いラリーに続き、市場は短期的な統合の摩擦やキャッシュフローの希薄化に対する耐性を低下させており、投資家が事業実行リスクに対してバリュエーション評価を再調整したことで、日中のボラティリティが高まりました。
より広範なファンダメンタルズの観点から見れば、ベイカー・ヒューズの中核部門は引き続き堅調であり、「油田サービス・設備」および「産業・エナジー・テクノロジー」の両部門の単体見通しは、オペレーションの安定性と堅調な受注残高を再確認しています。機関投資家は、足元の利益率の押し下げ要因や取引コストと、経営陣が掲げる構造的なコストシナジーに向けた数年単位の目標、および液化天然ガス設備受注の回復見込みとを天秤にかけています。それにもかかわらず、短期的には市場参加者の関心が統合リスクに集まり続けており、株価に下落モメンタムをもたらしています。
Baker Hughes Co(BKR)のテクニカル分析
技術的に見ると、Baker Hughes Co (BKR)はMACD(12,26,9)の数値が-0.696で、中立のシグナルを示しています。RSIは38.237で中立の状態、Williams%Rは92.920で売られ過ぎの状態を示しています。ご注意ください。
Baker Hughes Co(BKR)のメディア報道
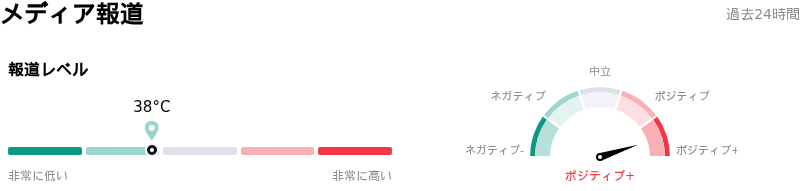
メディア報道に関して、Baker Hughes Co (BKR)はメディア注目度スコア38を示しており、メディア注目度は低いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Baker Hughes Co(BKR)のファンダメンタル分析
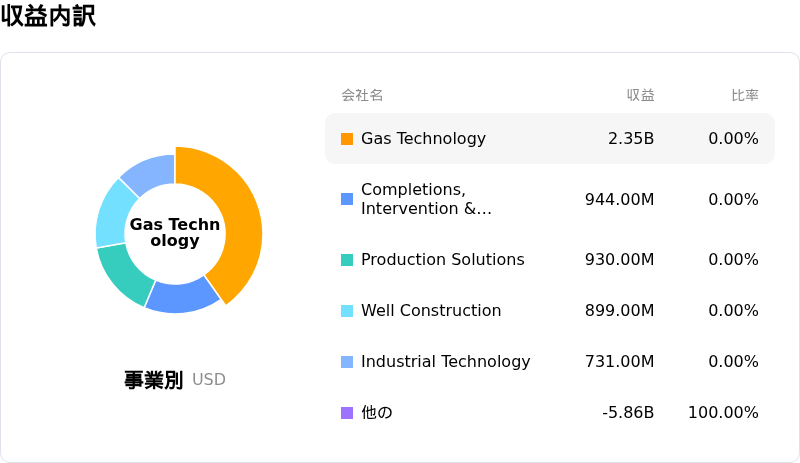
Baker Hughes Co (BKR)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$27.73Bで、業界内で8位です。純利益は$2.59Bで、業界内では10位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$72.12、最高は$85.00、最低は$51.00です。
Baker Hughes Co(BKR)に関する詳細
個別企業のリスク:
- チャート社買収統合とキャッシュフローの圧迫:2026年9月9日に提出されたSEC Form 8-Kによると、136億ドル規模のチャート・インダストリーズ買収を2026年度ガイダンスに反映したことで、取引費用、利息負担、および初期粗利益率の低下(下半期は約17%)が足元の営業キャッシュ創出の重荷となり、予想フリーキャッシュフロー・コンバージョン率は40%〜45%に低下しました。
- LNGプロジェクトの遅延と水素需要の低迷:経営陣は2026年9月9日のバークレイズ・エナジー・パワー・カンファレンスにおいて、LNGプロジェクトの承認遅延や水素分野での顧客需要の伸び悩みにより、チャート・インダストリーズの足元の収益性が圧迫されていることを認めました。これにより、同セグメントのコア利益予想の55%〜65%が2026年第4四半期に偏重することとなり、重大な事業上のリスクが生じています。
- 原油価格の反落と川上部門設備投資へのリスク:米イラン間の緊張緩和やホルムズ海峡を通じたタンカー運航の再開を受け、指標原油価格が4%超下落したことで、直近の日中売り圧力が強まりました。これは探鉱・生産(E&P)顧客による予算削減を引き起こす恐れがあり、ベイカー・ヒューズの油田サービス・機器(OFSE)部門の売上高に直接打撃を与える可能性があります。
- バリュエーション・マルチプルとインサイダーの株式売却:9月9日のガイダンス更新後の機関投資家によるバリュエーション分析では、BKRが5年中央値の18.5倍に対して20.5倍という高水準のPERで取引されていることが浮き彫りになり、安全域が極めて乏しくなっています。さらに、直近で総額2,750万ドルに上るインサイダー売却が行われたことが、下振れボラティリティのリスクを増幅させています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。