


9月2日のSpotify Technology SA (SPOT) 値動きは3.03%上昇:どのようなシグナルを示しているのか?



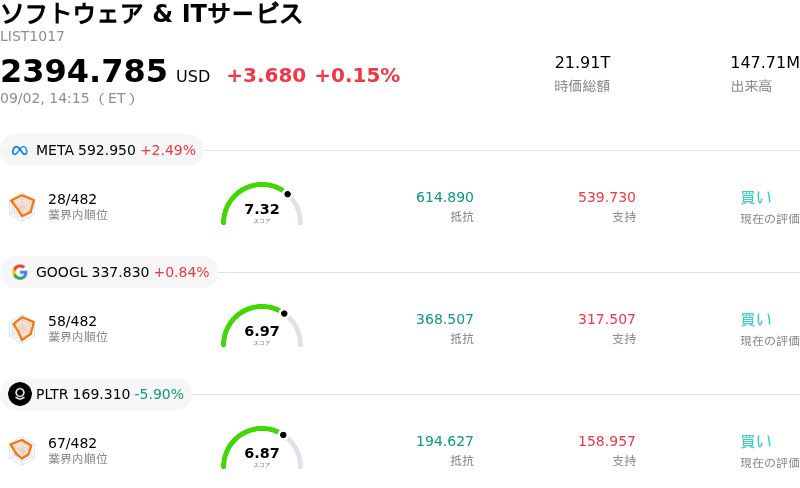
Spotify Technology SA (SPOT) 値動きは3.03%上昇しました。ソフトウェア & ITサービスセクターは0.15%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 2.49%、Alphabet Inc Class A (GOOGL) 上昇 0.84%、Palantir Technologies Inc (PLTR) 下落 5.90%。
本日のSpotify Technology SA(SPOT)の株価上昇の要因は何ですか?
Spotifyの株価は、主要な事業発表や、長期的なファンダメンタルズへの確信を強める機関投資家からの継続的な支援を背景に上昇した。当日の取引における最大の買い材料となったのは、共同最高経営責任者(Co-CEO)のグスタフ・セーデルストロム氏が近く開催される「ゴールドマン・サックス・コミュニコピア&テクノロジー・カンファレンス」で登壇予定であると発表されたことである。注目度の高い業界イベントへの参加は、経営陣が戦略的進捗を詳細に説明し、事業の最新情報を提示するとともに、プラットフォームのマネタイズ(収益化)やユーザー成長の軌道に関する過去の懸念を解消する機会になると、投資家に捉えられることが多い。
さらに市場心理を下支えしているのが、経営陣による積極的な資本配分戦略がもたらす持続的なプラスの追い風だ。同社が自社株買いプログラムを15億ドル追加拡大したことは、意図的な製品仕様変更に対する市場の過剰反応を受けた後だけに、株式の本質的価値に対する強い自信を示すシグナルとなった。一部の新興国市場における無料プランに対し戦略的な制約を設けることで、経営陣は単なる短期的な月間アクティブユーザー(MAU)数の純増よりも、長期的な有料会員への転換や利益率の拡大を積極的に優先している。機関投資家はこうした方針転換を、より高いサブスクリプション収入と長期的な収益性を実現するための規律あるアプローチとして一層評価するようになっている。
アナリストの評価更新も買い意欲を一段と高めており、ウォール街の主要金融機関は前向きな投資判断を再確認した上で、同銘柄を当四半期のトップピック(最推奨銘柄)に選定している。楽観論の中心にあるのは、収益の予見可能性の向上、値上げの成功、オーディオブックやポッドキャスト事業における利益率の拡大、そしてプラットフォームの信頼性とユーザーエンゲージメントを高めるために推進されている継続的なAI活用の製品革新である。経営陣による自社株買いへのコミットメント、セルサイドによる強気な目標株価の上昇余地、そして近く開催されるテクノロジー・カンファレンスでの経営陣の発言に対する期待感が重なり、顕著な買い注文と堅調な株価推移をもたらした。
Spotify Technology SA(SPOT)のテクニカル分析
技術的に見ると、Spotify Technology SA (SPOT)はMACD(12,26,9)の数値が4.544で、買いのシグナルを示しています。RSIは63.914で中立の状態、Williams%Rは5.553で買われ過ぎの状態を示しています。ご注意ください。
Spotify Technology SA(SPOT)のファンダメンタル分析
Spotify Technology SA (SPOT)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$20.44Bで、業界内で22位です。純利益は$2.63Bで、業界内では22位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$608.92、最高は$743.55、最低は$420.00です。
Spotify Technology SA(SPOT)に関する詳細
企業固有のリスク:
- コンセンサスを下回るMAUおよび営業利益見通し: 経営陣は、新興国市場における無料プラン利用への意図的な制約を加えたことを主因として、第3四半期の月間アクティブユーザー数(MAU)見通しをウォール街予想の7億9,360万人を下回る7億8,800万人としたほか、第3四半期の営業利益見通しも6億7,000万ユーロにとどめ、コンセンサスの6億7,780万ユーロを下回りました。
- 四半期業績の売上高・純利益ともに予想未達: スポティファイの1株当たり利益(EPS)は3.03ドルとアナリスト予想の3.16ドルに届かず、四半期売上高も54億5,000万ドルと予想の54億7,000万ドルを下回ったことで、収益の持続可能性や足元の利益率圧迫に対する機関投資家の懸念が高まりました。
- 広告事業におけるマネタイズの伸び悩み: 無料プランの月間アクティブユーザー数が2桁成長を記録したにもかかわらず、広告連動型事業の売上高は前年同期比で5%減少しており、主力のプレミアム定額制セグメント以外における構造的なマネタイズの課題と限定的な利益率下支え効果が浮き彫りになりました。
- バリュエーション水準の高さとインサイダーによる株式売却: 同社株は同業他社や本質的適正価値の推計値に対して割高な水準で取引されており、日中の株価変動に対して脆弱な状態となっているほか、直近のSEC(米国証券取引委員会)開示書類では株式報酬義務の補填を目的としたインサイダーによる継続的な株式売却が示されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。