


アルファベット株価予想:Gemini 4 Argonへのアクセス拡大は株価回復を後押しするか?



AIポッドキャスト


グーグルは「Gemini 4 Argon」の展開を拡大し、専門的タスクへの対応や有料需要の取り込みを図っている。アルファベットのAI競争力に対する市場評価の改善や株価の下支えが期待される一方、12月以降の標準価格への移行に伴う顧客維持率や利益率の検証が必要である。株価は移動平均線やフィボナッチ0.618の重要な分岐点を下回っており、同水準を奪還できるかが今後の方向性を左右する重要なポイントとなっている。10月28日の決算会合での需要動向やコスト管理に関する経営陣のコメントが注目される。
TradingKey - 10月13日、グーグルは「Gemini 4 Argon」へのアクセスを拡大し、開発者、企業、および一部の有料ユーザー向けに同モデルの展開を開始した。サービスはAPI、Geminiアプリ、検索のAIモードを通じて提供される。ユースケースはコーディング、金融、法律などの専門的なタスクに及び、グーグルのAI技術の商業化チャネルをさらに広げている。
アルファベット(GOOG)(GOOGL)にとって、この新モデルはAI競争力に対する市場の評価を改善する基盤となる。株価の下支えとなり得る要因は、技術面での出遅れ懸念の緩和と、将来の収益成長に向けた新たな可能性の提示という2つの側面からもたらされる。ただし、製品のローンチから利益の実現に至るまでには、引き続き検証が必要な課題が残されている。
モデルとディストリビューションの優位性は収益成長に結びつくか?
Gemini 4 Argonの展開拡大に伴い、企業顧客はそれを実際の業務フローに統合できるようになり、一般ユーザーもグーグルの既存製品を通じて最新モデルにアクセスできるようになる。これは、グーグルが有料需要を取り込む好条件を生み出すと同時に、技術的機能を持続的な利用や収益に結びつけられるかどうかを投資家が見極める機会を提供する。
BNPパリバのアナリスト、ニック・ジョーンズ氏は、グーグルのAI研究、独自の計算インフラ、流通チャネル、財務資源に対して強気な姿勢を示し、アルファベットの目標株価を420ドルに設定した。同氏はまた、グーグルが将来的に多様なユースケースに応じた料金体系の選択肢を増やし、既存のエコシステムを活用して一般消費者向けAIエージェントを普及させていく可能性があるとみている。
株価への波及効果の観点からは、企業による試用が正式な導入へと移行し、API呼び出し数や有料サブスクリプションが増加し続ければ、投資家はグーグルのAI関連収益や投資対効果(ROI)に対する期待を高める可能性がある。財務面の貢献が完全に顕在化する前であっても、競合リスクの再評価がバリュエーションの支えとなる可能性がある。
ただし、モデルのテストスコアと実際の顧客体験との結びつきには、なお検証が必要だ。ジェフリーズのアナリスト、ブレント・シル氏によると、グーグルはベンチマークの向上が実社会でのパフォーマンスに繋がることを証明する必要がある。顧客が継続して対価を支払う意向があるかどうかは、単一のテストにおける順位以上に、商用化の質の高さを雄弁に物語ることになる。
低コストの顧客獲得はどれほどの利益リターンをもたらすか?
今回の発表において、価格設定は大きな注目点の1つです。グーグルはArgon標準APIのプロモーション価格を100万インプットトークンあたり2ドル、100万アウトプットトークンあたり10ドルに設定しており、キャッシュされたインプットには95%の割引を適用しています。ただし、公式の価格設定ページには、このプロモーション料金の適用期間は11月30日までであり、12月1日からはインプット価格が4ドル、アウトプット価格が20ドルにそれぞれ引き上げられると明記されています。
したがって、現在の価格優位性はプロモーション期間中のものであると理解する必要があります。利用コストの低さは開発者の試用を促し、企業の導入を後押しする可能性がありますが、標準価格に復帰した後は、顧客の維持率やAPI呼び出し量の持続可能性が売上成長の持続性を左右することになります。
また、利益率の観点からも注意が必要です。新たな需要に対応するには計算リソースの確保が必要であり、サービス提供コストが急増した場合や、競合他社が値下げで対抗してきた場合、規模の拡大が必ずしも同等の利益率改善につながるわけではありません。株価の観点からは、売上高の成長と収益の質を併せて評価する必要があります。
アルファベットは10月28日に第3四半期の決算電話会議を開催する予定です。Argonの需要動向、商業化ロードマップ、および関連する資本支出に対する経営陣のコメントが注視されます。同モデルの本格展開は始まったばかりであるため、売上高および利益(トップラインとボトムライン)への貢献については、今後の四半期を通じて検証していく必要があります。
現段階において、Argonはアルファベットにおける競争上の信頼感を再構築する触媒の役割を果たしています。サービス提供コストを適切に管理しながら、その後の有料需要が市場予想を上回れば、株価はより強固な下支えを得る可能性があります。反面、利用が主にプロモーション期間中の試用や技術デモにとどまる場合、製品の話題性がバリュエーションを押し上げる効果は限定的なものにとどまる可能性があります。
グーグルのテクニカル分析
アルファベットの株価チャートを見ると、足元の株価は移動平均線の集中帯を下回り、取引時間中には341.48ドルの重要な押し目水準を割り込みました。レンジ内での反発が上値を抑えられたことで株価は再び軟化しており、もみ合いレンジの下限付近で買い支えを試す展開となっていますが、レンジ全体の下抜けが確定したわけではありません。
より大きな構造で見ると、同社株は5月に急騰した後、調整局面に入り、8月の反発でも前回の高値を奪還できずに徐々に横ばいのもみ合いへと移行しました。直近の反発ももみ合いレンジの上限で再び上値を抑えられ、最新の陰線が移動平均線の集中帯を下抜けたことで、それまでの上昇が安定した上昇トレンドを形成していなかったことが示され、レンジ内の売り圧力が再び優勢となっています。
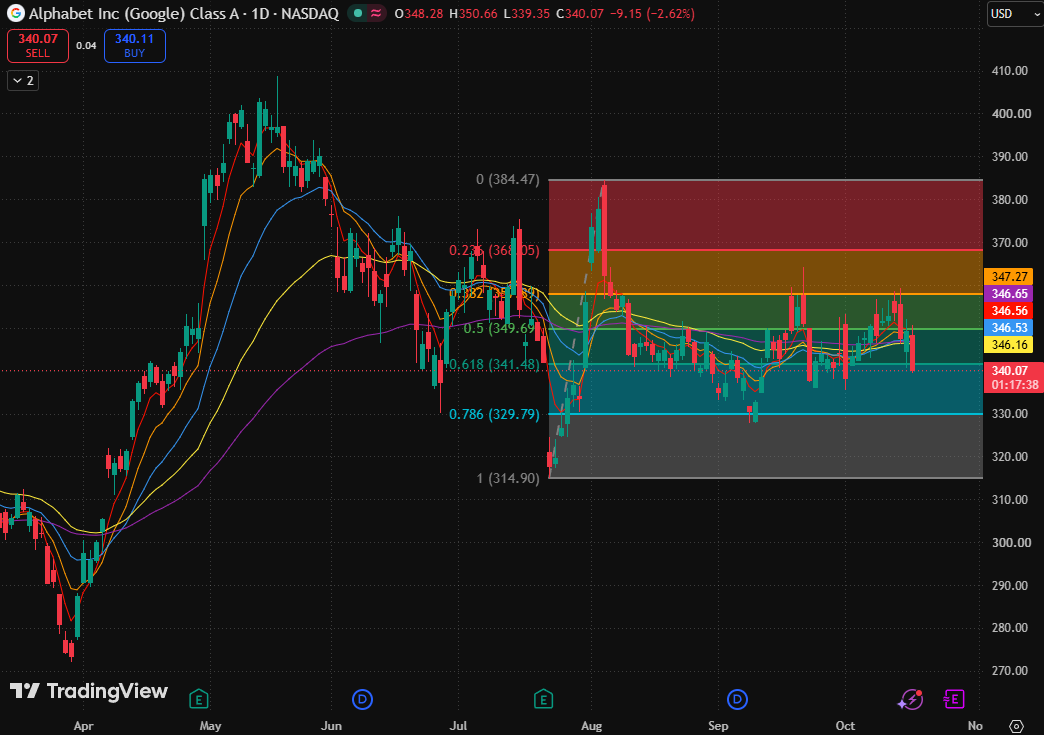
GOOGL株価チャート 出所:TradingView
314.90ドルから384.47ドルまでの上昇幅から計測すると、株価は以前、フィボナッチ0.5のリトレースメント水準(349.69ドル)付近で攻防を繰り返していましたが、現在は一段安となり、フィボナッチ0.618のリトレースメント水準(341.48ドル)を下回る水準を試しています。これは、この水準が単なる一時的な押し目にとどまるか、調整が深化するかを分ける決定的な分岐点として機能していることを示しています。
移動平均線については、5日、10日、20日の指数平滑移動平均線(EMA)がそれぞれ346.59ドル、347.29ドル、346.54ドルに位置し、80日および160日EMAは346.17ドルと346.65ドルとなっています。これら5本の移動平均線は極めて強く収束しており、まだ完全な売り配列を形成しているわけではありませんが、株価がすべての移動平均線を下回ったことで、今後の方向性が下向きに傾いていることを示唆しています。
現在の重要なポイントは、株価が移動平均線の集中帯(346.17ドル〜347.29ドル)を奪還できるかどうかにあります。この水準まで株価が回復して初めて、新たな反発の波を引き起こす条件が整うことになります。
下落リスクとしては、株価がフィボナッチ0.618のリトレースメント水準(341ドル)を維持できない状態が続いた場合、この価格水準がサポートからレジスタンスへと転換し、330ドル付近まで一段安を試す展開となります。仮にその水準も維持できなければ、横ばいのもみ合いが下方へ拡大するリスクに直面します。
もう一つのリスクは、一時的に分岐点を回復したとしても、反発が移動平均線の密集帯に抑えられて浅い戻りにとどまり、再び下落に転じるシナリオです。移動平均線帯を奪還し、しっかりとした買い支えを得て初めて、現在の弱気姿勢が大幅に和らぐことになります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。