


エヌビディア競合のセレブラスが夜間取引で19%超急伸、マイクロソフトの新規顧客獲得報道や通期売上高見通し上限の9億6000万ドルへの引き上げを受け



AIポッドキャスト


米東部時間11月12日、AI半導体企業のセレブラス・システムズが発表した2026年第3四半期決算は、コア売上高が前年同期比70%増となり、通期売上高ガイダンスも上方修正されたことで、時間外取引で株価が約19%上昇した。主力のクラウド部門が急成長を示したほか、マイクロソフトとの提携報道が好感された。一方、費用増加によりGAAP純損失は拡大した。今後は、第4四半期の業績達成や大口顧客への依存度、インフラコストの抑制が収益性改善の鍵となる。
TradingKey - 米東部時間11月12日、AI半導体企業のセレブラス・システムズ(CBRS)は、2026年第3四半期決算の発表を受けて時間外取引で株価が一時最大約19%上昇した。執筆時点で、セレブラスは夜間取引で約19.51%高の116.9ドルで取引されている。
同社の第3四半期コア売上高は前年同期比70%増となり、通期の売上高ガイダンスを引き上げた。さらに、同社は世界トップ3のハイパースケール・クラウドサービスプロバイダーの1社を新規顧客として獲得した。報道によるとこれはマイクロソフト(MSFT)であり、両社はクラウドコンピューティングにおける提携関係を締結した。
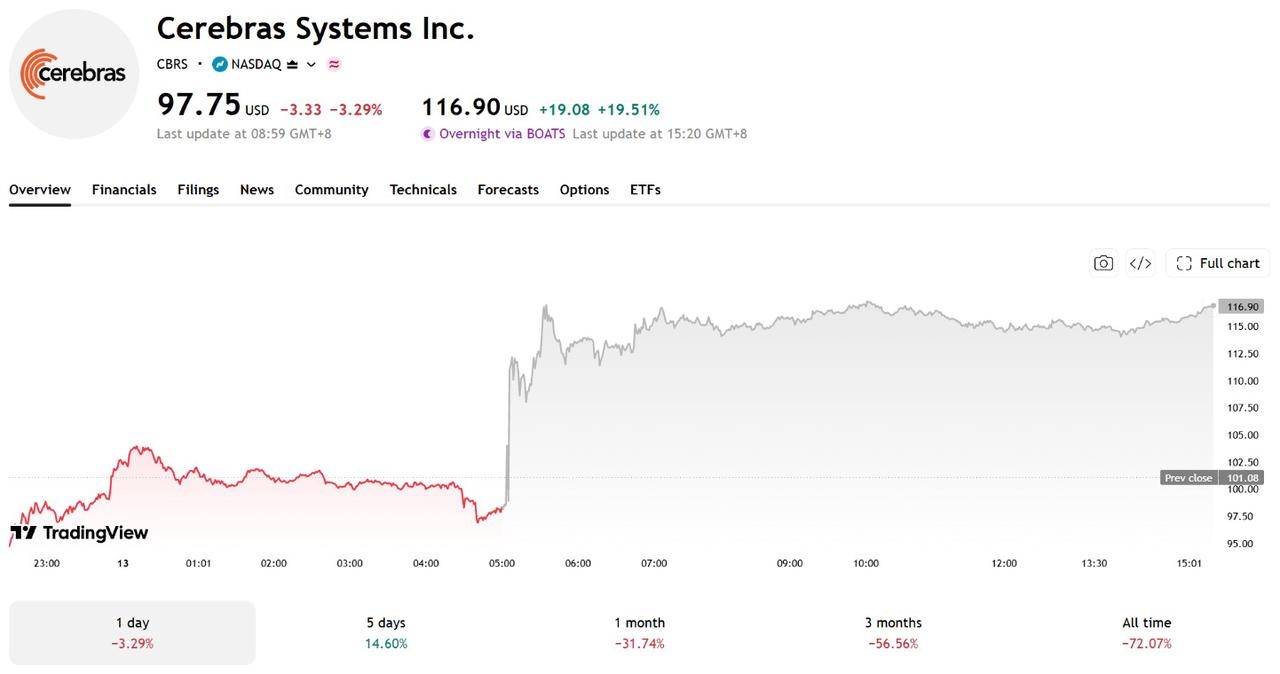
[出所:TradingView]
セレブラス、通期売上高見通しを上方修正 クラウドコンピューティング売上高が272%急増
セレブラスは、2026年通期のコア売上高が9億4,000万〜9億6,000万ドルに達するとの見通しを示した。これは従来予想の8億8,000万〜8億9,000万ドルから引き上げられ、アナリスト予想の約8億8,750万ドルを上回る水準となる。
第3四半期のGAAPベースの売上高は前年同期比55%増の2億1,080万ドルとなった一方、コア売上高は同70%増の2億3,090万ドルとなり、アナリスト予想の2億1,470万ドルを上回った。
セグメント別では、クラウドコンピューティングおよびその他サービスのコア売上高が前年同期比272%増の1億4,490万ドルに達した一方、ハードウェアのコア売上高は前年同期の9,680万ドルから8,600万ドルに減少し、クラウドサービスが主な成長の牽引役となっていることを示している。
損益面では、主に研究開発費などの費用増加が影響し、第3四半期のGAAP純損失は前年同期の2,220万ドルから1億6,120万ドルへと拡大した。しかし、コア営業利益率はマイナス14%となったものの、同社は第4四半期にマイナス1%〜プラス1%へ改善すると見込んでいる。
第4四半期の見通しについて、セレブラスはコア売上高をアナリスト予想の2億7,490万ドルを上回る3億1,000万〜3億3,000万ドルと予想している。また、コア粗利益率は第3四半期の41%から47%〜49%に上昇する見込みだ。
Cerebras、マイクロソフトを新規顧客に獲得との報道でクラウド市場拡大を加速
セレブラスは決算発表において、世界トップ3のハイパースケールクラウドサービスプロバイダーの1社と提携したことを明らかにしたが、顧客名や契約額は開示しなかった。ウォール・ストリート・ジャーナルとReutersの双方が、この顧客がマイクロソフトであることを確認している。同社は2027年にこの提携に関する詳細を発表する見込みだ。
これに先立ち、セレブラスはオラクル(ORCL)と提携し、自社のAI推論技術をOracle Cloud Infrastructure(OCI)に統合しており、関連サービスは2027年に開始される予定だ。
技術面において、セレブラスはウエハ・スケール・エンジン(WSE)アーキテクチャを採用し、主にAIの学習と推論を対象としてエヌビディアのGPUとの差別化を図っている。サプライチェーン面では、同社CEOがTSMC(TSM)から十分なウエハ供給の確約を取り付けており、今後の生産能力拡大を支えることになると述べている。
2026年9月30日時点で、セレブラスの残余履行義務(RPO)は261億ドルに達しており、その大半はOpenAIとの契約によるものだ。さらに同社は、2027年末までに引き渡しが予定されている700メガワットのデータセンター容量を契約しているが、これはまだ稼働している計算能力を意味するものではない。
しかし、提携を実際の売上高に結び付けるには、依然としてデータセンターの展開、顧客による調達、サービスの利用状況に依存しており、同社は相応のインフラ構築費用や運用コストも負担しなければならない。
短期的には、第4四半期の業績が会社側のガイダンスを達成できるかどうかが、成長見通しに対する市場の評価を左右する。長期的には、クラウドコンピューティングの売上高が成長を持続できるか、ハードウェア売上が回復するか、そして大口顧客への依存やインフラコストを抑制できるかどうかが、収益性改善のペースを決定づけることになる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。