


マーベル・テクノロジー株価見通し:モルガン・スタンレーは「売られすぎ」、163ドルへ反発へ



AIポッドキャスト


マーベル・テクノロジーによるルーメンタム買収発表後の株価急落について、モルガン・スタンレーは市場の売りが過剰であると分析し、投資判断「イコールウェイト」、目標株価300ドルを維持している。統合による光通信ソリューションの強化やサプライチェーン確保のシナジーが期待される一方、高額な買収費用や株式希薄化に加え、顧客離脱やレーザー価格下落による利益下振れリスクも指摘されている。テクニカル面では、短期的な下落トレンドが継続しており、7月下旬の安値である162.90ドルが重要なサポートとして機能するかどうかが当面の焦点となっている。

TradingKey - マーベル・テクノロジー(MRVL)がルーメンタム(LITE)の買収を発表して以降、株価は累計で30%を超える下落となり、11月2日には171.41ドルで取引を終えました。高額な買収費用や株式の希薄化、買収完了までの期間の長さが投資家心理を冷やし込んでいますが、モルガン・スタンレーは市場の売りが過剰である可能性があるとみています。
モルガン・スタンレーは、マーベルの強みがデジタル信号プロセッサ、スイッチチップ、カスタムチップに集中している一方、ルーメンタムは希少なレーザー製造能力を有していると指摘しています。統合後、両社は光源とチップを共同設計できるようになり、顧客の認証サイクルを短縮するとともに、光接続あたりの自社製品の価値を高めることができます。また、この買収は重要なレーザー供給の確保にも寄与します。AIデータセンターの顧客がより統合された光通信ソリューションへと移行するなか、マーベルはより包括的な製品ポートフォリオによって受注を獲得する機会を得ることになります。
同社はまた、レーザー供給の逼迫により採算性が過去の長期目標を上回る水準に引き上げられていることも指摘しました。新たな生産能力によって価格が下落した場合、売上高が成長したとしても、利益は買収価格が示唆する予想を下回る可能性があります。さらに、マーベルの現在のDSP顧客の一部はルーメンタムの競合企業であり、買収後の顧客離脱リスクがシナジー効果を相殺する恐れもあります。
全体として、モルガン・スタンレーは市場の売りが過剰であると考えており、投資判断の「イコールウェイト(Equal-Weight)」と目標株価300ドルを維持しています。
テクニカル面では、マーベルは連日の下落を受けて現在下値を模索する展開となっています。株価はフィボナッチ・リトレースメント78.6%の水準(約192.5ドル)を下回り、7月下旬の前回安値(162.90ドル)に近づいています。現在の焦点は、この過去の安値がサポートとして機能するかどうかです。
日中の安値からは若干持ち直したものの、明確な底打ちパターンはまだ形成されていません。足元の下落でこれまでの揉み合いレンジを下抜けており、ローソク足1本での下げ幅縮小だけでは、調整の終了を示すには不十分です。
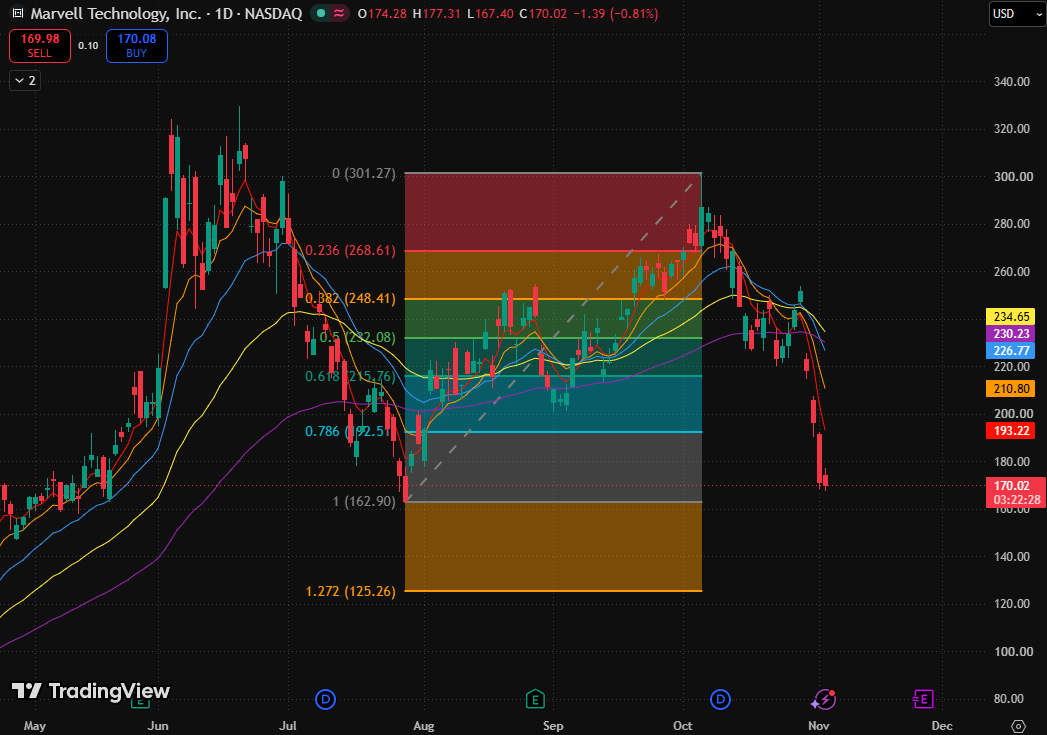
マーベルの日足株価チャート、出所:TradingView
短期移動平均線は下向きに乖離しており短期トレンドは依然として弱いものの、80日指数平滑移動平均線は160日指数平滑移動平均線をわずかに上回っています。
下値の主要サポートは7月下旬の安値(162.90ドル)に位置しています。株価がこの水準を維持できればテクニカルな反発に転じる可能性があり、目標株価はフィボナッチ・リトレースメント78.6%水準と5日指数平滑移動平均線によって形成される192.5〜193.46ドルのレジスタンスゾーンとなります。一方、株価が162.90ドルを下回り、戻り試しの局面でも同水準を回復できなければ、下落トレンドの構造が一段と強まることになります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。