


ボーイング決算プレビュー:キャッシュフローはプラス転換の見通し、ウォール街は最大305ドルを見込む



AIポッドキャスト


ボーイングの2026年第3四半期決算は、売上高が前年同期比で増加し、赤字幅の大幅縮小とフリーキャッシュフローの黒字転換が最大の焦点となる。民間機の納入回復や巨額減損の減少が期待され、市場コンセンサス目標株価は上昇余地を示している。一方、主要機関投資家はサプライチェーンの遅延リスクや重い純負債負担を警戒している。株価は200ドルの節目を巡り、生産・認証の進捗やキャッシュフローの実現状況に応じた上値抵抗線の突破または下値模索の展開が予想される。
TradingKey - 世界的な航空宇宙大手ボーイング(BA)は、2026年10月27日(火)の米株式市場開始前に2026年度第3四半期決算を発表する予定だ。数四半期に及ぶサプライチェーンのボトルネック、規制当局による精査、生産能力の制約を経て、今四半期決算に対する市場の関心は、これまでの損失抑制からフリーキャッシュフロー(FCF)のプラス転換という転換点へと完全に移行している。
市場はフリーキャッシュフローに注目
前年同期と比較して、ボーイングの第3四半期決算に対する市場予想は改善しており、売上高は前年同期比で+3%〜+7%の増加が見込まれ、赤字幅は大幅に縮小する見通しです。最大の注目点は営業キャッシュフローの顕著な改善です。具体的な業績予想および市場コンセンサスは以下の通りです。
主要指標 | 市場予想(2026年第3四半期) | 前年同期(2025年第3四半期) |
売上高 | 239億5,000万ドル〜249億5,000万ドル | 232億7,000万ドル |
1株当たり利益(EPS) | -0.20ドル〜-0.26ドル | -7.47ドル |
フリーキャッシュフロー | わずかに黒字化:10億ドル〜20億ドルのレンジ | マイナス(資金流出) |
市場はボーイングの収益構造の回復を予想しており、主な要因は民間航空機(BCA)部門における納入数の回復と、防衛・宇宙・セキュリティ(BDS)部門での巨額の減損処理の減少に対する楽観的な見方です。これにより、第3四半期の赤字は前年同期比で大幅に縮小する見込みです。さらに、下半期に納入がピークを迎え、運転資金が解放されることで、第3四半期のフリーキャッシュフローはプラスへ回復すると市場は期待しています。
ウォール街の最も強気な目標株価は305ドル
ボーイングの現在の株価である188ドル前後を基準にすると、ウォール街の平均コンセンサス目標株価は252ドルから267ドルの範囲にあり、約+34%〜+42%の上昇余地を示唆している。現在提示されている最高目標株価は305ドルで、+62%超の上昇可能性を表している。
投資銀行 | 最新レーティング | 最新目標株価 | 主な判断理由 |
バークレイズ | 買い | 305ドル | 737-10の認証取得における段階的な進展を好感しており、世界的な航空会社による機体更新需要の強さがフル生産に向けた急速な増産を牽引している。 |
バーンスタイン | 買い | 298ドル | 2社独占による強固な競合優位性(モート)を有するとみており、737シリーズの月産台数を47機へ引き上げることがバリュエーション回復の主要なカタリストになると考えている。 |
ゴールドマン・サックス | 買い | 253ドル | サプライチェーンの回復ペースを微調整したものの、膨大な受注残が非常に高い売上高の可視性をもたらしている点を強調した。 |
モルガン・スタンレー | 据え置き | 225ドル | CFM製エンジンや座席の納入スケジュールといったサプライチェーンのボトルネックに対しては慎重な姿勢を維持しているものの、目標株価は依然として現在の株価を上回っている。 |
目標株価は概ね現在の株価を上回っているものの、モルガン・スタンレーやTDコーエンなどの機関投資家は、エンジンサプライヤーによる納入遅延、スピリット・エアロシステムズの胴体製造、および客室内装座席の遅れが、787および737の最終納入スケジュールを依然として幾分圧迫する可能性があると警告している。さらに、キャッシュフローの改善が見られるものの、同社の純負債負担は依然として重く、高金利環境における利息費用が純利益への変換効率を抑制している。
ボーイング株テクニカル分析:200ドルの節目に挑む
上振れシナリオとしては、ボーイングの第3四半期フリーキャッシュフローが予想通りプラスに転じ、経営陣が737の月産47機到達を確認するとともに737-10/777Xの認証スケジュールが据え置かれれば、株価は出来高を伴って198〜202ドルの抵抗線を上抜け、権利落ちの窓埋めラリーを開始してバリュエーションを215ドル超へと修復していくと予想されます。
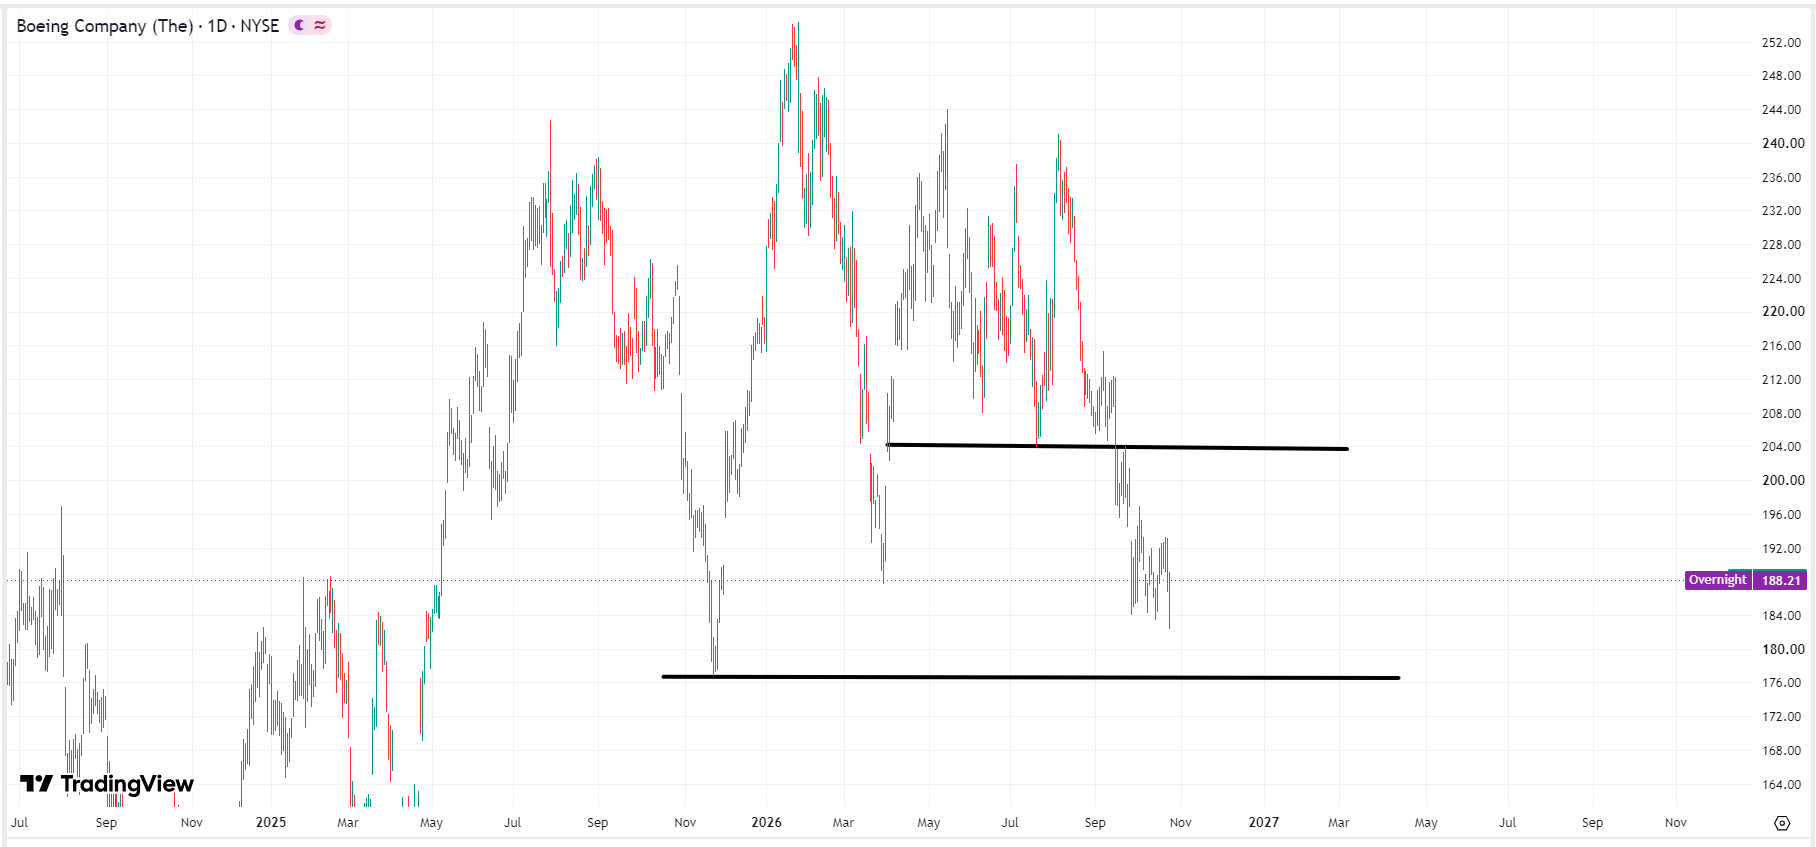 ボーイング株価チャート、出所:TradingView
しかし、CFM製エンジンやロールス・ロイス製座席のサプライチェーンにおけるリードタイムが再び引き渡しガイダンスの押し下げ要因となった場合、株価は昨年11月の押し目安値である172〜176ドルで下値を模索する可能性が高くなります。この防衛線を維持できなければ、160ドルに向けた二番底を探る展開も否定できません。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。